2024년 1월 31일, 스콧 베센트 미국 재무부 장관은 장관 취임 전 본인과 Key Square팀이 투자자들에게 레터를 하나 발송한다.
해당 레터에는 3가지의 고확신(High-Conviction) 테마를 제시하는데 이를 통해 재무장관이 되기 전의 베센트가
정치·재정정책·Fed·국채발행·환율·주식시장을 하나의 프레임으로 어떻게 연결했는지를 엿볼 수 있다.
베센트의 세 가지 핵심 주장은 다음과 같다.
-
Make US Equities Great Again: The Trump Rally
-
트럼프의 재선 가능성 상승 → 미국 증시 상승
-
바이든 행정부 역시 선거를 앞두고 금융여건을 완화하려 할 것
-
트럼프 2기는 시장이 우려하는 ‘무역전쟁 정부’보다 친시장적일 가능성이 높음
-
-
Fire Then Ice
-
리쇼어링과 공급망 이중화가 처음에는 인플레이션을 만들었지만
-
미국과 중국의 동시 설비투자가 결국 과잉생산을 만들고
-
글로벌 상품 디플레이션 → Fed 완화 → 미국 증시 상승으로 연결될 것
-
-
The Case for the Reverse, Reversal Rate
-
일본에서는 BOJ의 금리 인상이 오히려 경기부양적일 수 있음
-
일본 가계의 막대한 현금자산 때문에 금리 상승이 이자소득 증가로 연결되고
-
엔화 강세·소비 증가·은행대출 증가를 유도할 수 있음
-
베센트가 2024년 초에 본 세계는 기본적으로 ‘디스인플레이션 + 유동성 확대 + 미국 자산 강세’의 세계였다.
1. Make US Equities Great Again
Bessent의 첫 번째 주장은 당시 미국 증시 상승의 일부가 AI나 연준의 금리 인하에 대한 기대가 아니라
트럼프의 대선 승리 가능성을 선반영한 것이라는 것이었다.
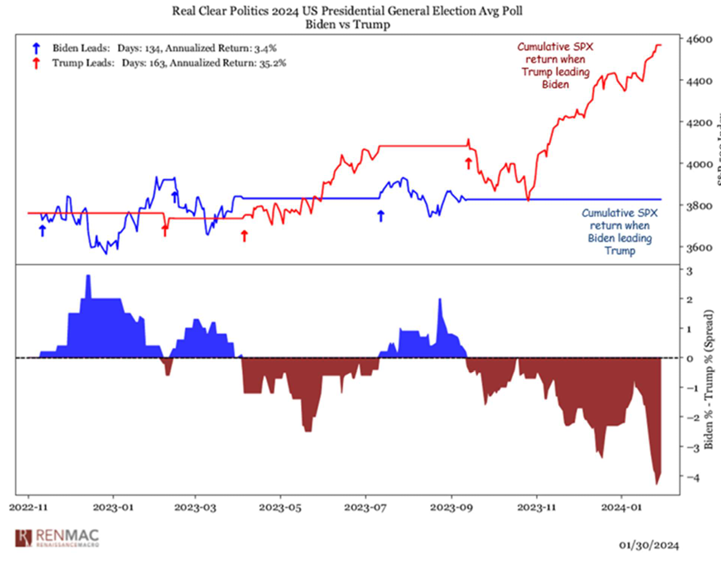
Key Square는 트럼프가 바이든보다 여론조사에서 앞서는 기간 동안의 S&P500 수익률이
상대적으로 강했다는 Renaissance Macro 자료를 제시한다.
다만 표본 부족과 인과관계 문제를 인정하면서, 통계적 증명이라기보다는 방향성이 흥미롭다고 평가했다.
이들이 생각한 Trump Rally의 원인은 세 가지이다.
첫째, 시장이 트럼프 재집권 시 감세 연장·규제 완화·친기업 정책을 기대하고 있다는 점
둘째, 트럼프의 지지율이 올라갈수록 바이든 행정부 역시 재선을 위해 금융환경을 완화하려 할 것이라고 점
Trump 지지율 상승
→ Biden 행정부의 경기·시장 부양 압력 증가
→ 유동성 확대·금융환경 완화
→ 주가 상승
→ Trump Rally 강화
여기서 Bessent는 당시 재무장관 Janet Yellen의 국채 발행정책과 Powell의 통화정책을 함께 묶어보는데 이는 다음 챕터에서 살펴보겠다.
2. 베센트가 QRA를 보는 방식
2023년 하반기 미국의 약 6%에 달하는 재정적자로 국채 공급이 급증하면서 장기금리가 급등했다.
시장에서는 재무부가 장기 쿠폰채 발행량을 더 늘릴 것으로 예상했기 때문이다.
그런데 재닛 옐런 당시 미국 재무부 장관은 2023년 11월 1일 QRA에서 재무부는 장기채 발행 증가를 상대적으로 억제하고
부족한 자금을 T-bill 쪽에서 더 많이 조달하는 방향을 선택했다.
Key Square의 해석은 아래와 같다.
"재무부가 장기금리 상승과 금융환경 긴축을 의식해 의도적으로 장기채 공급 부담을 줄였다."
단기금리가 장기금리보다 높은 역전 상황이었기 때문에 재무부 입장에서는 T-bill 조달이 오히려 더 비쌌다.
그럼에도 그렇게 했다는 것은 조달비용보다 금융시장 안정과 장기금리 억제를 우선시했다는 게 Bessent의 판단이다.
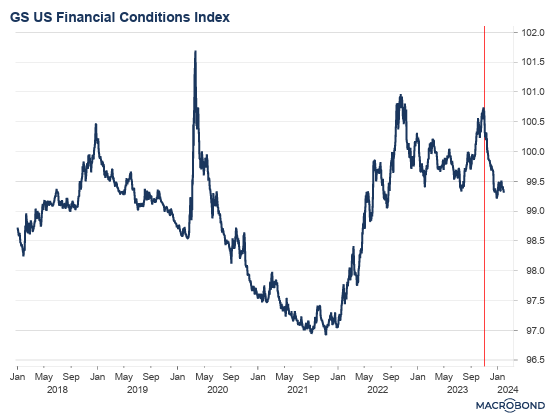
실제로 서한의 5페이지 Goldman Sachs Financial Conditions Index 차트는 2023년 11월 이후 금융환경이 상당히 완화된 모습을 보여준다.
하지만 그는 이 전략에 대가가 있다고 지적한다.
단기채 비중 증가 → 높은 이자비용 + 잦은 차환 → refinancing risk 증가
따라서 단기적으로 증시에는 매우 우호적이지만 중기적으로 재무부에는 위험한 전략이라는 평가다.
이 부분은 이후 Bessent가 재무장관이 된 뒤의 국채 발행정책을 이해할 때 특히 중요한 대목이 될 것이다.
3. 트럼프 2기는 시장 예상과 다를 것
당시 시장에는 트럼프 재집권 시 관세전쟁과 정치적 보복, 무역분쟁 등이 다시 확대될 것이란 우려가 있었다.
하지만 Bessent는 정반대로 생각했다.
그는 Trump 2기가 2019~2020년의 혼란보다는 2017~2018년의 친기업·감세·규제완화 정책에 가까울 것으로 예상했다.
이에 대해 레터에서는 “Calvin Coolidge rather than Herbert Hoover”라고 표현하고 있다.
Trump가 원하는 것은 정치적 복수가 아니라 자신의 유산으로 남을 정도의 경제 호황,
즉 새로운 Roaring Twenties라는 것이다.
정책 방향 역시 규제 완화, 에너지 생산 확대, 미국 제조업 부활, Trump 감세 연장 등에 집중할 것으로 봤다.
당시 Wall Street 컨센서스는 Trump → 관세 → 인플레이션 → 강달러였다.
하지만 Bessent는 여기에 강하게 반대했다.
관세는 물가를 끌어올리고 달러를 강화시키는데 이것은 미국 제조업 부활과 모순된다는 것이다.
따라서 Trump 2기 초반에는 오히려 약달러 + 저렴하고 풍부한 에너지를 이용해 미국 제조업 경쟁력을 높일 가능성이 있다고 예상했다.
구조는 다음과 같다.
약달러 → 미국산 제품 가격경쟁력 상승 → 리쇼어링/제조업 투자 확대 → 미국 산업경쟁력 강화
그리고 제조업 부흥이 성공한 뒤에야 경제 펀더멘털 때문에 달러가 다시 강해질 수 있다고 봤다.

 328