미국 장기금리의 상승을 둘러싸고 재정적자와 국채 공급, AI 투자 확대가 주요 원인으로 거론되고 있다.
이코노미21 양영빈 기자님의 두 기사는 장기금리의 구성요소와 회사채 시장의 움직임을 근거로
국채 공급과 정책 불확실성이 금리를 높였다는 해석을 제시한다.
http://www.economy21.co.kr/news/articleView.html?idxno=1017161
http://www.economy21.co.kr/news/articleView.html?idxno=1017166
1. 연준이 금리를 내려도 장기금리가 오르는 이유
장기금리에는 향후 단기금리가 어느 수준에 머물 것인지에 대한 기대와 장기채 보유 시 위험에 대한 보상이 함께 반영된다.
연준이 현재 기준금리를 내려도 투자자가 미래의 물가와 금리, 국채 공급을 불안하게 생각하면
장기채에 더 높은 수익률을 요구할 수 있다.
이 추가 보상을 기간 프리미엄(Term Premium)이라고 한다.
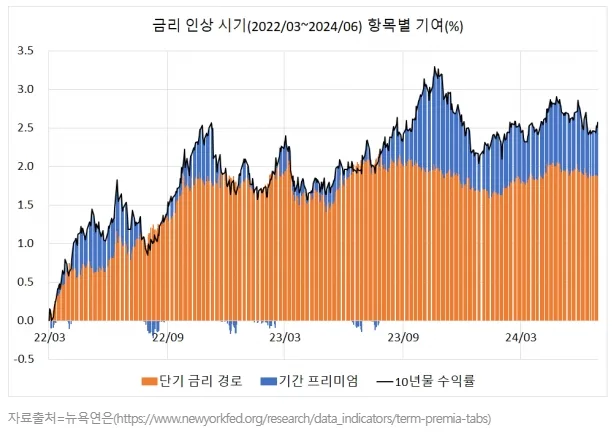
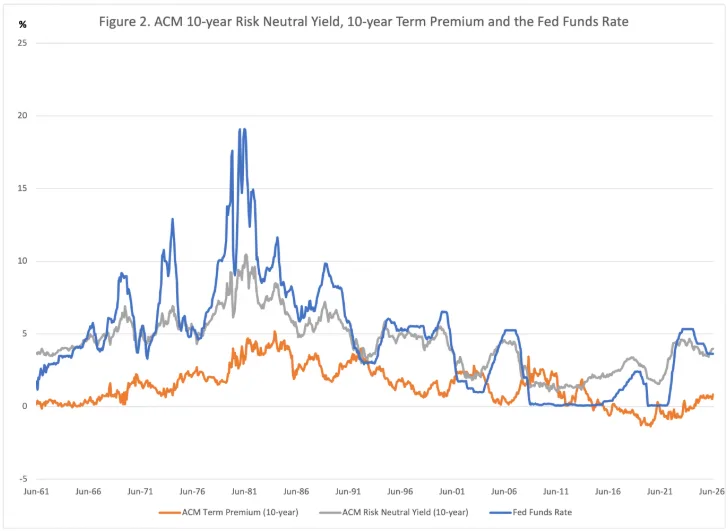
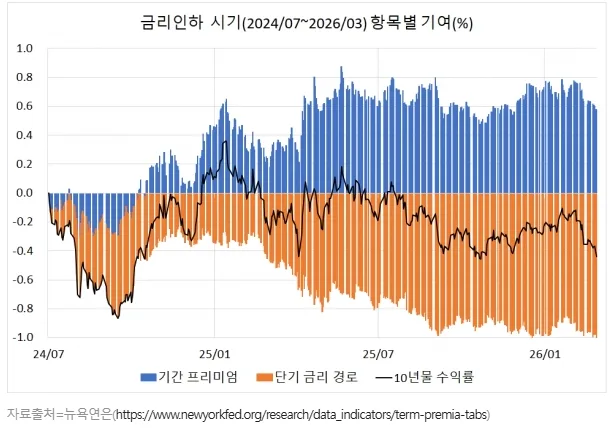
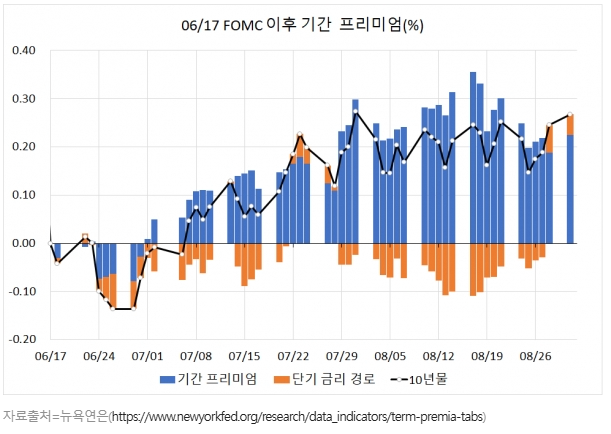
첫 번째 기사는 ACM 모델을 이용해 미국 10년물 국채금리를 기대 단기금리와 기간 프리미엄으로 분해한다.
기사에서 제시한 금리 인하 구간에서는 기대 단기금리가 1.02%p 내려갔지만 기간 프리미엄이 0.58%p 상승했다.
그 결과 10년물 금리의 하락 폭은 0.44%p에 그쳤다.
필자는 이를 통해 통화정책 완화의 효과가 장기채 보유에 대한 추가 보상 요구로 상당 부분 상쇄됐다고 설명한다.
2. 기간 프리미엄을 높인 국채 공급과 재정 위험
기사는 기간 프리미엄 상승의 배경으로 미국 정부의 국채 공급과 재정·통화정책의 불확실성을 지목한다.
정부가 재정적자를 충당하기 위해 국채를 계속 발행하면 투자자가 흡수해야 하는 채권도 늘어난다.
여기에 앞으로의 재정 운용과 물가 경로에 대한 불확실성이 커지면 투자자는 장기채 보유에 더 높은 보상을 요구하게 된다.
기사에 따르면, 2022년 3월부터 분석 종료 시점까지 10년물 금리는 3.06%p 상승했다.
이 가운데 기대 단기금리의 기여는 1.48%p, 기간 프리미엄의 기여는 1.58%p였다.
즉, 장기금리 상승의 상당 부분이 기간 프리미엄에서 나타났다는 점을 근거로 국채 공급과 재정 위험의 중요성을 강조한다.
3. AI 투자에 따른 자금 경쟁은 확인되는가
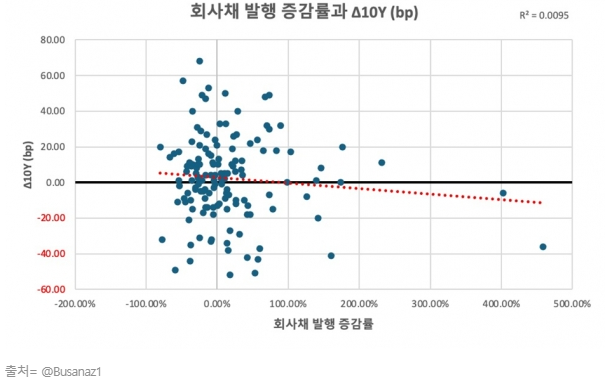
두 번째 기사는 빅테크의 설비투자가 정부의 국채 발행과 자금 확보 경쟁을 벌이며 금리를 높였다는 주장을 검토한다.
양 기자님이 먼저 살펴본 것은 미국 전체 회사채 잔고다.
기사에서는 2026년 2분기 말 잔고를 12.13조 달러로 제시하면서 최근 증가 속도가 특별히 가파르지 않았다고 설명한다.
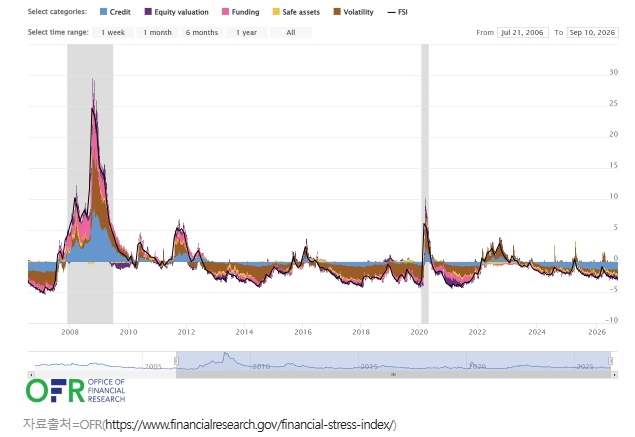
또한 OFR 금융스트레스지수와 회사채 신용 스프레드도 근거로 활용했다.
기업의 자금 조달 경쟁이 심해졌다면 신용시장에서도 부담이 나타나야 하는데
투자등급과 고수익 회사채의 스프레드는 낮은 수준을 유지하고 있다는 것이다.
이 관찰을 바탕으로 필자는 AI 투자에 따른 자금 경쟁이 장기금리 상승의 주된 원인이라는 설명에 의문을 제기한다.
4. 결론
기사의 핵심 주장은 국채 공급과 재정·정책 불확실성이 기간 프리미엄을 높여
연준의 금리 인하가 장기금리에 미치는 효과를 제약했다는 것이다.
필자는 회사채 잔고의 증가세와 낮은 신용 스프레드, 안정적인 금융스트레스지수를 근거로
AI 투자에 따른 자금 경쟁의 설명력은 제한적이라고 판단한다.
반면 국채시장에서는 장기채 보유 위험에 대한 추가 보상 요구가 커졌다는 점을 강조했다.
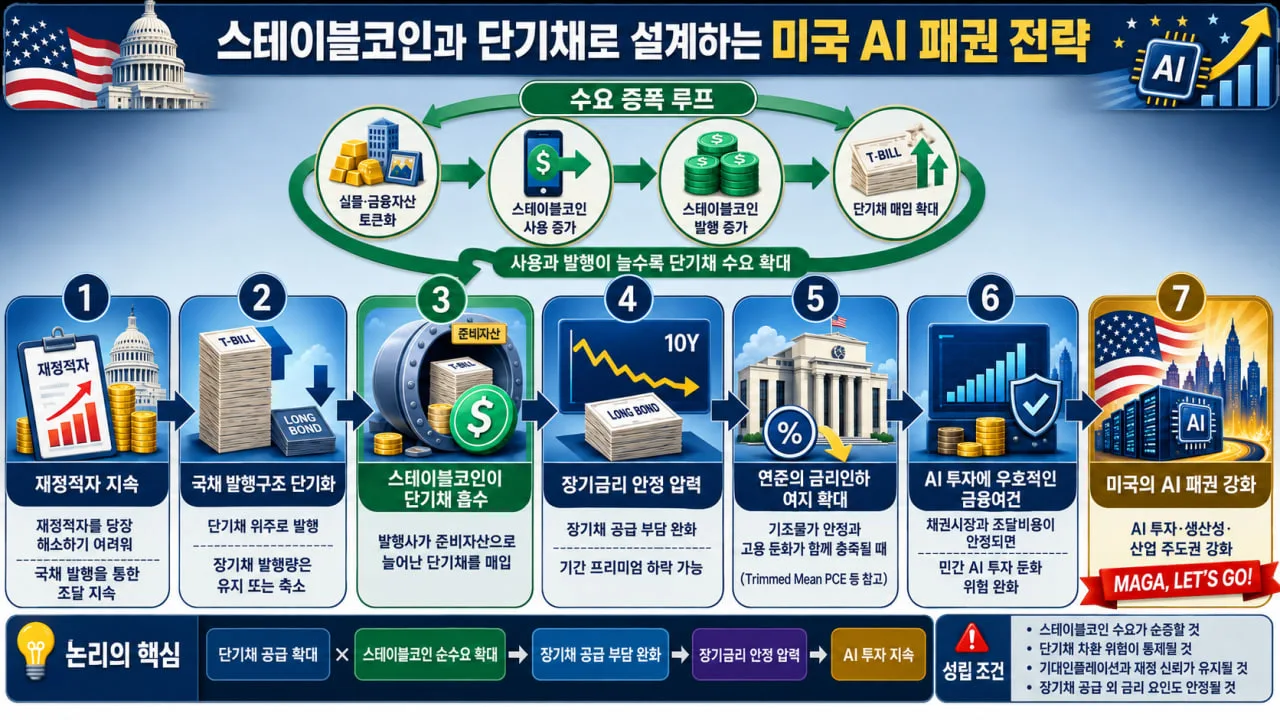
이 해석에 따르면 장기금리의 안정에는 기준금리 인하와 함께 국채 공급 부담 및 재정·정책 불확실성의 완화가 중요하다.
연준의 정책금리 경로만으로 장기금리의 방향을 판단하기 어렵다는 것이 두 기사가 전달하는 결론이다.

 89