다리오 아모데이가 토요일 X에 올린 장문의 에세이에서 AI 기업들이 모델 성능을 끌어올리는 속도 자체를 늦춰야 한다고 주장
낙폭은 기대치가 가장 높게 쌓여 있던 종목들에서 가장 커짐.
나스닥 선물 1.8% 하락, 일본 소프트뱅크 11% 급락 마감, 코스피 3.3% 하락에 SK하이닉스 6.4% 하락, ASML 6% 하락. 필라델피아 반도체 지수는 6%가량 밀리며 AI 투자 사이클의 지속성 자체를 재평가하는 움직임.
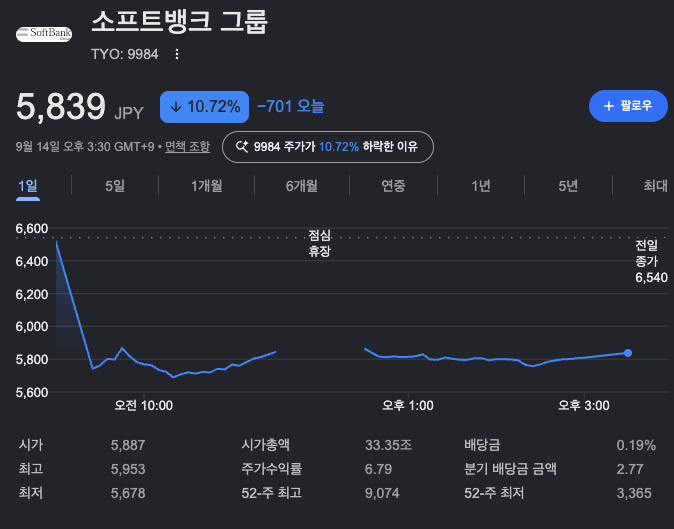
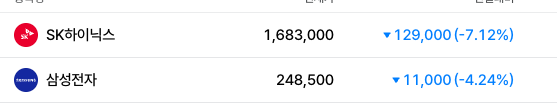
특히 마이크론과 샌디스크가 6%, 메모리 ETF가 7% 빠지며 QQQ의 2% 하락 대비 서너 배 낙폭.
반응이 과격했던 진짜 이유는 자금 구조가 아닐까 싶음.
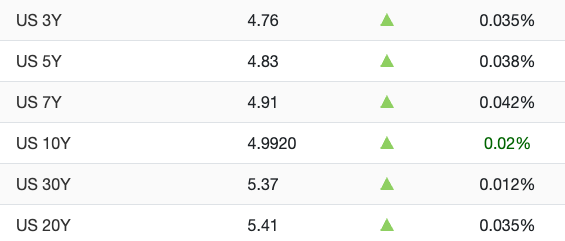
AI 기업들이 부채와 상호 출자 성격의 순환 자금으로 투자 계획을 떠받치고 있는 상황에서, 글로벌 차입 비용은 수년 내 최고 수준의 채권 금리로 이미 오르는 중.
성장 속도가 전제된 자금 조달 구조에서는 "속도 조절"이 곧 상환 능력을 재계산해야한다는 논리임
위 주장에 트럼프는 정반대의 주장을 함.
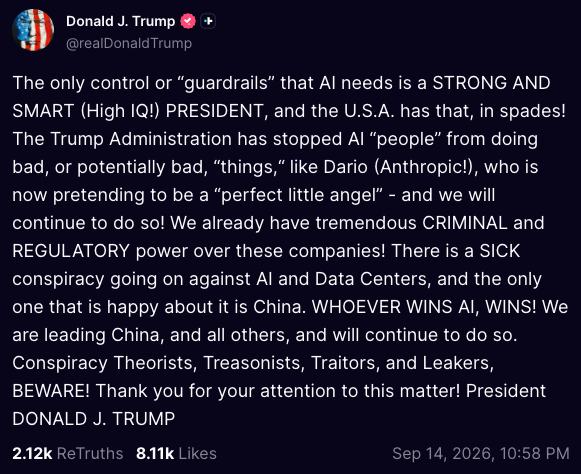
트럼프의 대응은 규제 차단과 중국 프레임의 결합. AI 산업 규제 강화 여부를 묻는 질문에 "우리는 세계에서 가장 앞선 나라이고 AI에서 이기는 쪽이 모든 것을 가져가므로 그 상태를 유지하고 싶다"고 답하며 위험보다 중국보다 앞서가는걸 강조.통제는 대통령 권한으로 충분하고 이미 형사·규제 수단을 쥐고 있으니 별도 입법은 불필요, 데이터센터 반대 여론은 중국만 이롭게 한다는 구도. 즉 안전 논쟁을 산업 정책이 아니라 국가 안보 사안으로 보고 있음.
미국이 속도를 늦출 수 없는 이유는 중국의 추격이 학습이 아닌 추론과 보급에서 이미 실현되고 있기 때문이라고 봐도 무방함.
딥시크가 네이멍구 우란차부 1기가와트급 데이터센터에 화웨이 어센드 950DT 16만 장을 발주했고, 칩 개수 기준으로는 xAI 콜로서스나 구글 TPU 클러스터를 넘어서는 규모임.
V4 아키텍처 자체가 어센드에 맞춰 설계. 엔비디아의 중국 점유율은 95%에서 사실상 제로 수준으로 무너졌고 화웨이가 50~62%를 차지, 2026년 어센드 출하 목표는 75만 장.
미국이 H200 수출을 승인했는데도 중국 세관이 막아 단 한 장도 팔리지 않은 상태.
한편 프런티어 모델의 사전학습에서는 여전히 격차가 크고, 딥시크 R2 지연도 어센드 학습의 어려움 탓으로 알려지며 핵심 학습은 엔비디아 H800으로 회귀했다는 이야기까지 나온 상태이지만 오픈라우터 기준 중국 모델의 주간 토큰 소비량이 2026년 2월 미국 모델을 추월한 뒤 격차가 더 벌어졌고, 싱가포르·인도네시아·말레이시아 등에서 딥시크·큐원·화웨이 기반 채택이 확산되며 가격에 민감한 시장의 기본 인프라 층으로 자리 잡는 중.
미국이 성능 향상을 멈춰도 중국은 저렴한 오픈소스 보급으로 표준을 가져갈 수 있고, 중국이 대만 무기 판매를 이유로 9월 24일 시진핑·트럼프 정상회담 취소 가능성을 경고했다는 점까지 겹쳐 협상 카드로서의 기술 우위 가치도 상승.
그리고 여기서 더 들어가면 워시 의장의 발언들이 나옴.
워시 의장은 취임 전부터 AI를 "디스인플레이션 힘"으로 규정하고, 연간 생산성 증가율이 1%포인트만 높아져도 한 세대 만에 생활 수준이 두 배가 된다고 주장함.
잭슨홀에서도 AI 인프라로 자본이 쏟아지며 훨씬 높은 성장의 가능성이 커지고 있다고 평가. 문제는 추정치 범위가 열 배 가까이 벌어져 있다는 사실로, 아세모글루는 10년간 총요소생산성 0.66% 상승(연 7bp 수준)에 그친다고 보는 반면 골드만삭스는 연 1.5%포인트를 전망.
더 곤란한 부분은 단기 효과로, 데이터센터·전력·장비 투자가 추세를 크게 웃도는 지금 AI는 공급 충격이 아니라 수요 충격, 즉 물가를 밀어 올림.
그래서 개발이 지연되면 물가를 눌러줄 미래의 공급 개선은 뒤로 밀리는데, 이미 집행된 설비투자 수요만 남는 최악의 조합 가능성. 미국 GDP의 성장 기여와 증시 상승분이 이 한 축에 몰려 있어 투자 사이클이 꺾이면 경기 둔화가 생산성 논쟁과 무관하게 먼저 옴.
월 CPI는 전월 대비 0.4%, 전년 대비 3.4%로 9월 인상 확률을 70%대 초반에서 87%까지 끌어올렸고 10년물은 4.99%를 찍은 뒤 되밀림.
워시 의장이 관세를 일회성 가격 변동으로 봐야 한다고 주장해온 점을 감안하면 유가 역시 같은 논리로 통과시키려 할 여지가 있으나, 그러려면 AI 생산성 개선이라는 반대편 근거가 살아 있어야 함. 금리 완화의 명분이었던 AI 생산성 서사가 흔들리면 남는 것은 유가뿐인 인상 논리.
미국은 AI 생산성이 안나오면 요 몇년 있던 물가 상승 논리가 다 무너짐

 110