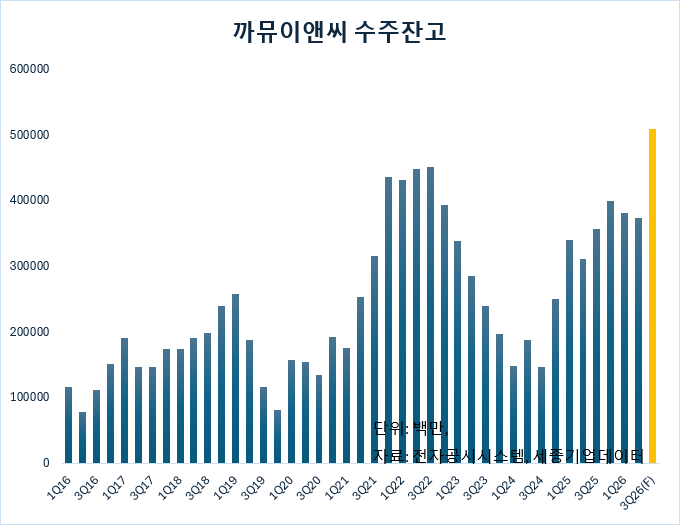
8월 31일 용인 Ph-4 공시 한 방으로 까뮤이앤씨 수주잔고가 5,700억 문턱까지 올라섰습니다. 2021년 반도체 슈퍼사이클 정점(4Q21 4,363억)을 넘어선 역대 최대 레벨입니다.
30초 요약
-
2Q26 수주잔고 3,742억. 8/31 용인 Ph-4(1,957억) 신규 유입으로 9/1 기준 약 5,699억.
-
6/30 이후 공시 3건 중 M15 정정·청주 P&T7은 이미 반기 잔고에 반영된 건이며 순수 신규는 용인 Ph-4 한 건.
-
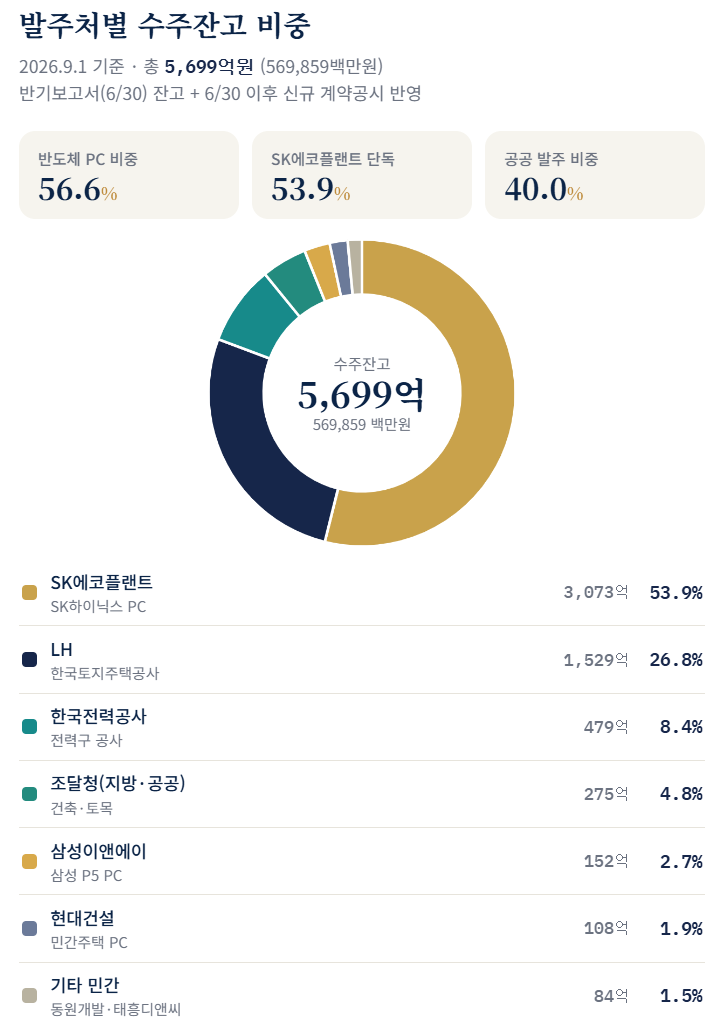
잔고의 56.6%가 반도체 PC(하이닉스·삼성). SK에코플랜트 단독 53.9%.
-
매출 인식 정점은 완공이 몰린 2028년이 아니라 진행기준 2027년(약 2,784억)
2026년 2분기까지의 잔고 3,742억, 살짝 꺽였다
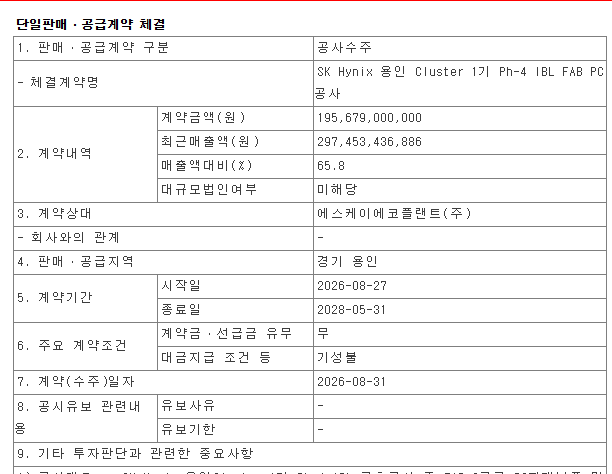
반기보고서 기준 6월 말 수주잔고는 3,742억(374,180백만원)입니다. 직전 4Q25 4,005억, 1Q26 3,824억에서 두 분기 연속 소폭 감소했습니다. 용인 UT동·M15 같은 대형 건이 기성으로 빠르게 소진되는 동안 이를 채울 신규 대형 수주가 비었기 때문입니다.
장기 추이로 보면 이 회사 잔고는 반도체 capex 사이클과 상당히 동일하게 움직입니다. 2021~2022년 하이닉스·삼성 PC 물량으로 4,300억대 정점을 찍고, 2023~2024년 상반기 1,484억(1Q24)까지 반토막 넘게 빠졌다가, 2024년 하반기부터 용인·청주 PC로 다시 우상향했습니다.
최근 공시 3건 분석
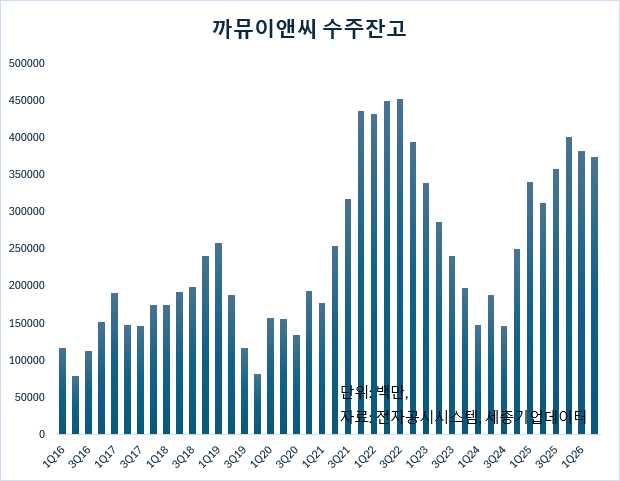
6월 30일 이후 나온 하이닉스 관련 공시 3건을 그냥 합산하면 3,650억을 새로 얹게 됩니다. 하지만 잔고 관점에서 실제 순증은 용인 Ph-4 한 건, 1,957억뿐입니다.
|
공시 |
성격 |
금액 |
잔고 순증 |
|---|---|---|---|
|
M15 Ph-3 PC 2공구 7/6 정정 |
이미 반영 |
935억 |
0 |
|
청주 P&T7 PC 2공구 7/7 공시 |
이미 반영 |
664억 |
0 |
|
용인 Ph-4 IBL FAB PC 8/31 신규 |
신규 유입 |
1,957억 |
+1,957억 |
M15 정정은 계약금액을 1,029억(부가세 포함)으로 올린 건인데, 부가세를 빼면 935억으로 이미 반기 수주총액과 원 단위까지 일치합니다. 반기 잔고가 정정분을 이미 담고 있으며, 이 프로젝트는 잔고가 5억뿐인 사실상 종료 건입니다.
청주 P&T7은 공시 날짜만 7월 7일이고 실제 수주일자는 6월 29일입니다. 반기보고서 표에 이미 잔고 647억으로 잡혀 있습니다.
용인 Ph-4만 8월 27일 착공·8월 31일 수주로 반기보고서에 없던 완전 신규 건입니다. 아직 기성이 거의 없어 계약액 1,957억 전액이 새로운 잔고로 들어옵니다.
9월 1일 현재 기준 수주잔고는?
3,742억 + 1,957억 = 5,699억
다만 이 숫자는 7~8월 기성 소진을 차감하기 전 값입니다. 상반기 건설 기성매출이 월평균 293억이었던 점을 감안하면 두 달간 500~590억이 잔고에서 빠집니다. 이를 반영한 실질 잔고는 약 5,100억대로 추정됩니다.
결국 하이닉스 PC 단일 스토리
발주처별로 쪼개면 그림이 선명합니다. SK에코플랜트를 통한 하이닉스 물량이 53.9%, 삼성까지 더한 반도체 PC가 56.6%로 잔고의 절반 이상입니다. 잔고의 향방이 반도체 capex와 사실상 1:1로 연동됩니다.
나머지 40%는 공공(LH·한전·조달청)이 채웁니다. 반도체 PC가 사이클성 성장판이라면 공공 40%는 하방을 받치는 기저 물량입니다. 순수 민간주택 PC는 3.4%까지 쪼그라들어, 과거 주택경기에 휘둘리던 사업 구성에서 B2B 중심으로 재편된 흔적이 뚜렷합니다.
완공은 2028년, 매출 인식은 2027년이 정점
잔고를 완공 연도로 묶으면 물량이 2028년에 70.4% 집중돼 있습니다. 용인 Ph-4·청주 P&T7·군포대야미·용인화성 전력구가 모두 2028년 완공입니다.
하지만 진행기준으로 매출이 잡히는 시점은 다릅니다. 정액 소진 가정으로 보면 2027년 한 해에만 약 2,784억이 인식됩니다. 대형 4건이 2027년 내내 동시 진행되기 때문입니다. 실적 피크를 짚을 땐 완공 기준 2028년이 아니라 인식 기준 2027년으로 봐야 합니다.
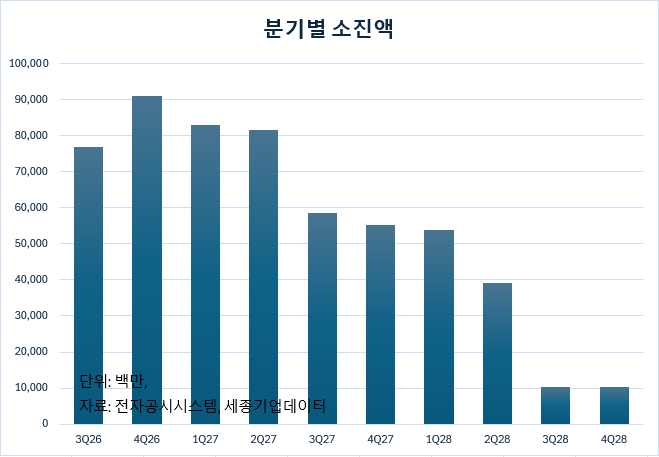
* PC 제작·납품은 초중반 집중형이라 실제 소진은 이 정액 곡선보다 앞당겨질 수 있습니다.
용인 Ph-4·청주 P&T7은 공사 진행 중 계약금액·기간이 변경될 수 있다고 공시에 명시돼 있습니다.
체크포인트
① 강점과 리스크가 같다.
대형 우량 발주처(하이닉스)발 잔고로 2028년까지 매출 가시성을 확보한 건 명백한 강점입니다. 동시에 잔고의 절반 이상이 한 발주처에 묶여 있다는 건, 하이닉스 capex 속도가 꺾이면 신규 유입이 마르는 구조라는 뜻이기도 합니다.
② 잔고의 변동성은 하이닉스 신규 수주가 쥔다
공공 40%가 하방을 받치는 만큼 잔고가 급락할 위험은 제한적입니다. 반대로 레벨을 한 단계 더 올리려면 용인·청주 후속 FAB의 PC 추가 발주가 필요합니다. 다음 대형 단일공급계약 공시가 이 주식의 트리거입니다.
③ 매출로 확인할 구간은 2026 하반기~2027
지금 잔고는 2027년 실적으로 현실화됩니다. 3분기부터 기성 진행이 손익계산서에 찍히기 시작하므로, 잔고 5,700억이 실제 매출·이익률로 얼마나 전환되는지를 분기 실적에서 검증해야 합니다.

 135