지출 없는 신규 수주
RPO(잔여계약의무)가 QoQ $26B 증가했는데 신규 계약 대부분이 고객선급금 또는 BYOH(고객들이 설비 사오는 구조)여서 오라클은 현금 지출이 덜 들 것이라고 함. BYOH 중심 신규수주는 이번 2Q부터 본격화됨
급증하는 증설 속도
2Q 동안 GPU 30만장에 해당하는 850MW의 캐파를 확보했는데, 이는 1Q 캐파의 거의 3배에 달하고 지난 재무년도(FY26)의 73%에 해당함. 하지만 직전 분기에 2Q 캐파 증설이 1GW에 달할 거라고 해서 전망보다 낮은 수치임
감가상각 초월한 구형 GPU
오라클 클라우드의 4년 이상 된 GPU 자산이 최근 갱신됐는데 기존 가격보다 20% 높은 수준으로 재계약됨
GPM 하락은 문제
올해 GPM의 단계적 하락이 예상된다고 함. 데센 가동 초기 고정비 부담이 크다는 방증. 하지만 램프업 끝나고 나면 몇 년에 걸쳐 GPM 평탄화될 수 있다고. GPM 깎이더라도 인프라에 SW를 얹혀 팔면 영업 레버리지 효과가 크기에 OPM은 방어 가능하다는 입장
여전히 FCF는 마이너스
2Q OCF는 $23B, CAPEX는 $28B여서 FCF는 -$5B를 기록함. 데센 프로젝트가 완전히 램프업되면 세후 EBITDA의 약 100%가 FCF로 전환 가능하다고. 결국 핵심은 납기 속도에 달려 있다는 의미. 경영진은 "각 프로젝트가 매우 좋은 FCF 창출하지만 정확히 언제 FCF가 흑자될지는 말하지 않겠다"는 입장
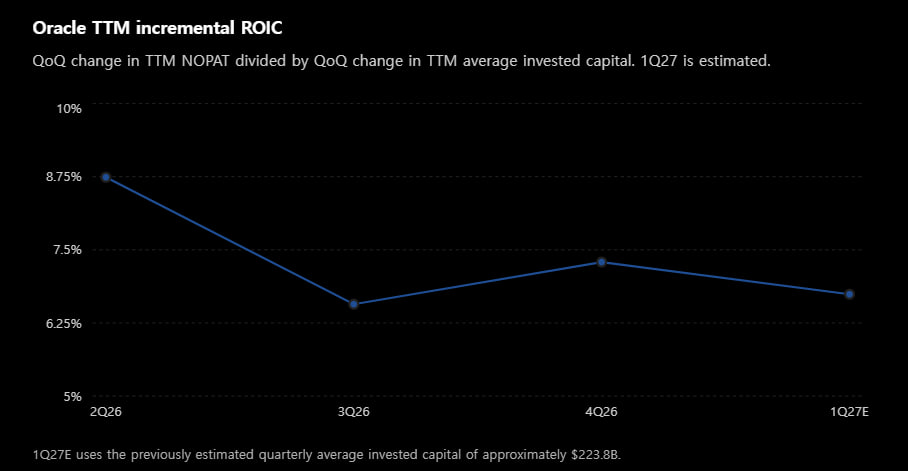
ROIC 증분 지표 잘 봐야
오라클의 데이터센터 프로젝트가 정상가동 국면에서는 건당 ROIC가 <20% 후반대>에 이른다고 함. ROIC 증분값 추이를 보면 여전히 정체되고 있어 정상가동까지 램프 속도가 빠르진 않은 상황임. 오라클이 데이터센터 지연 이슈가 계속 불거진 것에 비해 실제 증설 속도는 문제가 없는 것은 맞지만, 펀더멘털이 개선될 수준으로 얼마나 올릴 수 있을지가 관건
실적 지표
1Q FY27 Results
- 매출 $19.35B (est. $19.13B)
- GPM 61.0% (est. 62.3%)
- OPM 42.1% (est. 40.8%)
- EPS $1.92 (est. $1.74)
- Net Debt $88.3B (Prev. $97.6B)
- OCF $23.1B (est. $7.2B)
- CAPEX $28.5B (est. $19.2B)
2Q FY27 Guidance
- 매출 YoY 30~34% (est. 32%)
- 클라우드 매출 YoY 65~71% (Prev. 62%)
- EPS $1.85~$1.93 (est. $1.89)
FY27 Guidance
- 매출 ≥$90B (est. $89.4B) [상향]
- EPS $8.05 → $8.10 (est. $8.06)
- CAPEX $90~95B (est. $86.7B) [유지]

 40