1. Fire Then Ice
두 번째 거대한 주제는 공급망 재편이 처음에는 인플레이션을 만들었지만 결국 디플레이션을 만들 것이라는 주장이다.
코로나와 미중 갈등 이후 미국은 기존의 효율성 중심 글로벌 공급망에서 벗어나 전략적 공급망을 복제하기 시작했다.
CHIPS Act와 IRA 등이 대표적이다.
반도체, 배터리, EV, 친환경 산업에 엄청난 투자가 집중됐고 실제로 미국 제조업 건설투자는 폭발적으로 증가했다.
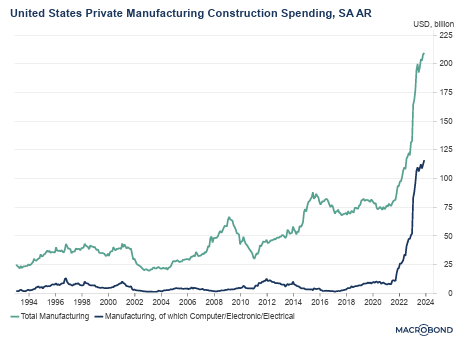
초기에는 공장 건설 + 노동력 + 원자재 수요 증가 → Inflation이 발생한다.
Bessent는 이것을 Fire라고 부르고 있다.
하지만 공장이 완공되면 문제가 바뀐다.
수요는 크게 늘지 않았는데 생산능력이 중복됐기 때문이다.
따라서, Capex Boom → 생산능력 폭증 → 초과공급 → 가격경쟁 → 상품가격 하락으로 전환된다는 것이다.
이 단계가 Ice이다.
2. 중국과의 경쟁
문제를 더 크게 만드는 것이 중국이다.
중국은 부동산 경기 침체 이후 성장동력을 살리기 위해 은행대출을 EV, 태양광, 배터리, 반도체, 첨단 제조업 등으로 돌렸다.
문제는 미국 역시 거의 똑같은 산업에 투자하고 있다는 것이다.
Key Square는 미국의 공급망 중복 + 중국의 제조업 투자 폭증이 동시에 진행되면서
글로벌 제조업에 막대한 초과생산능력이 만들어질 것으로 봤다.
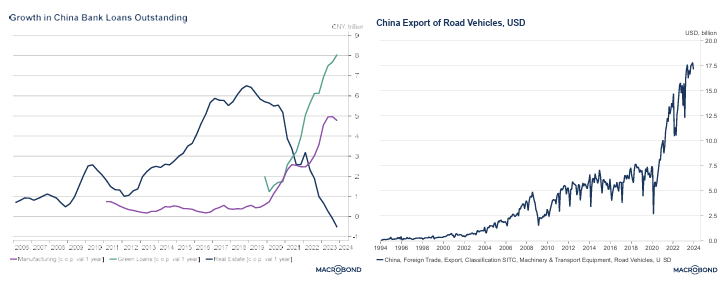
그리고 당시 이미 유럽에서는 중국 자동차에 대한 관세 논의가 시작됐고
미국에서도 중국산 저가 반도체 유입을 제한하려는 움직임이 나타나고 있음을 지적한다.
여기서 Key Square는 역발상으로 접근한다.
중국발 공급과잉으로 세계 제조업이 어려워지면 일반적으로 악재로 생각하기 쉽다.
하지만 미국 입장에서는 아래와 같은 경로가 만들어진다.
중국의 값싼 상품 수출 → 미국 수입물가 하락 → 미국 CPI 하락 → Fed 금리 인하 여력 증가
Bessent는 이것을 1990년대 후반과 유사한 환경으로 봤다.
당시 멕시코·아시아·러시아 위기 등으로 미국 수입가격이 하락했고
그 덕분에 미국 경제가 강했는데도 Fed가 상대적으로 낮은 금리를 유지할 수 있었다.
그 결과 발생한 것이 닷컴버블이었다는 해석이다.
이번에는 그 역할을 중국 제조업 공급과잉이 한다는 것이다.
그리고 마침 AI mania가 escape velocity에 도달하는 시점과 맞물릴 수 있다고 예상했다.
즉, 중국발 디플레이션 + Fed 완화 + AI Boom → 미국 주식 버블 가능성이라는 상당히 대담한 전망이다.
3. 해당 논리의 반대편
Bessent의 논리에 반대편에 서 있는 국가가 한국과 독일이다.
둘 다 제조업·수출 의존도가 높고 중국과 경쟁하는 산업이 많다.
따라서 중국발 초과생산과 상품가격 디플레이션이 발생하면 한국과 독일의 제조업 이익률과 경기에는 압박이 클 것으로 봤다.
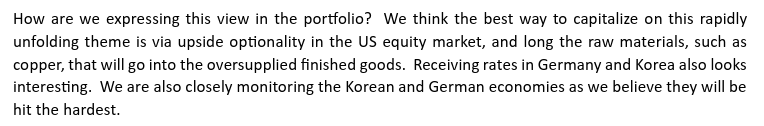
Key Square는 실제 투자 표현으로 미국 주식 상승 옵션 + 구리 Long + 독일·한국 금리 Receive를 제시했다.
특히 편지에서 명시적으로 아래와 같은 코멘트를 남겼다.
한국과 독일 경제가 가장 크게 타격받을 가능성이 있다고 보고 면밀히 관찰하고 있다.

 305