🔴 저는 스페이스X를 153달러에 샀습니다.
회사가 좋아서, 언젠가 화성에 갈 것 같아서 산 게 아닙니다.
지수를 따라가는 펀드들이 좋든 싫든 이 주식을 더 담아야 하는 구간이라고 봤기 때문입니다.
오늘은 그 판단의 근거가 된 '규칙'을 처음부터 끝까지 풀어보겠습니다.
그리고 9월 18일에 실제로 어떤 결과가 나왔는지까지 같이 보겠습니다.
"시총 2조 달러인데, 비중은 1.28%"
스페이스X는 2026년 6월 12일에 상장했고, 7월 7일 나스닥100에 편입됐습니다.
그런데 편입되고 나서도 지수 안에서의 비중이 생각보다 작았습니다.
(블룸버그가 9월 리밸런싱 직전에 보도한 비중은 1.28%였습니다.)
시가총액이 2조 달러(9월 18일 종가 기준 약 2조 130억 달러)에 달하는 회사인데 말이죠.
이상하지 않나요?
시가총액 2조 달러짜리 회사의 지수 비중치고는 확실히 작습니다.
왜 이런 일이 생길까요?
지수는 '덩치'가 아니라 '풀린 물량'을 봅니다
지수는 회사 전체의 덩치를 그대로 쳐주지 않습니다.
시장에서 실제로 사고팔 수 있는 물량, 즉 유통주식(free float)을 봅니다.
스페이스X는 상장한 지 얼마 안 된 회사죠.
주식 대부분이 락업(매도 제한)에 묶여 있었고, 상장 직후 유통주식은 전체의 10%도 되지 않았습니다.
회사는 거대한데, 시장에 실제로 풀린 물량은 얼마 없었던 겁니다.
??? : 그래서 그게 지수랑 무슨 상관인가요?
쉽게 말해 창고와 진열대의 차이입니다.
창고에 재고가 산더미처럼 쌓여 있어도, 오늘 손님이 살 수 있는 건 진열대에 올라온 물건뿐이죠.
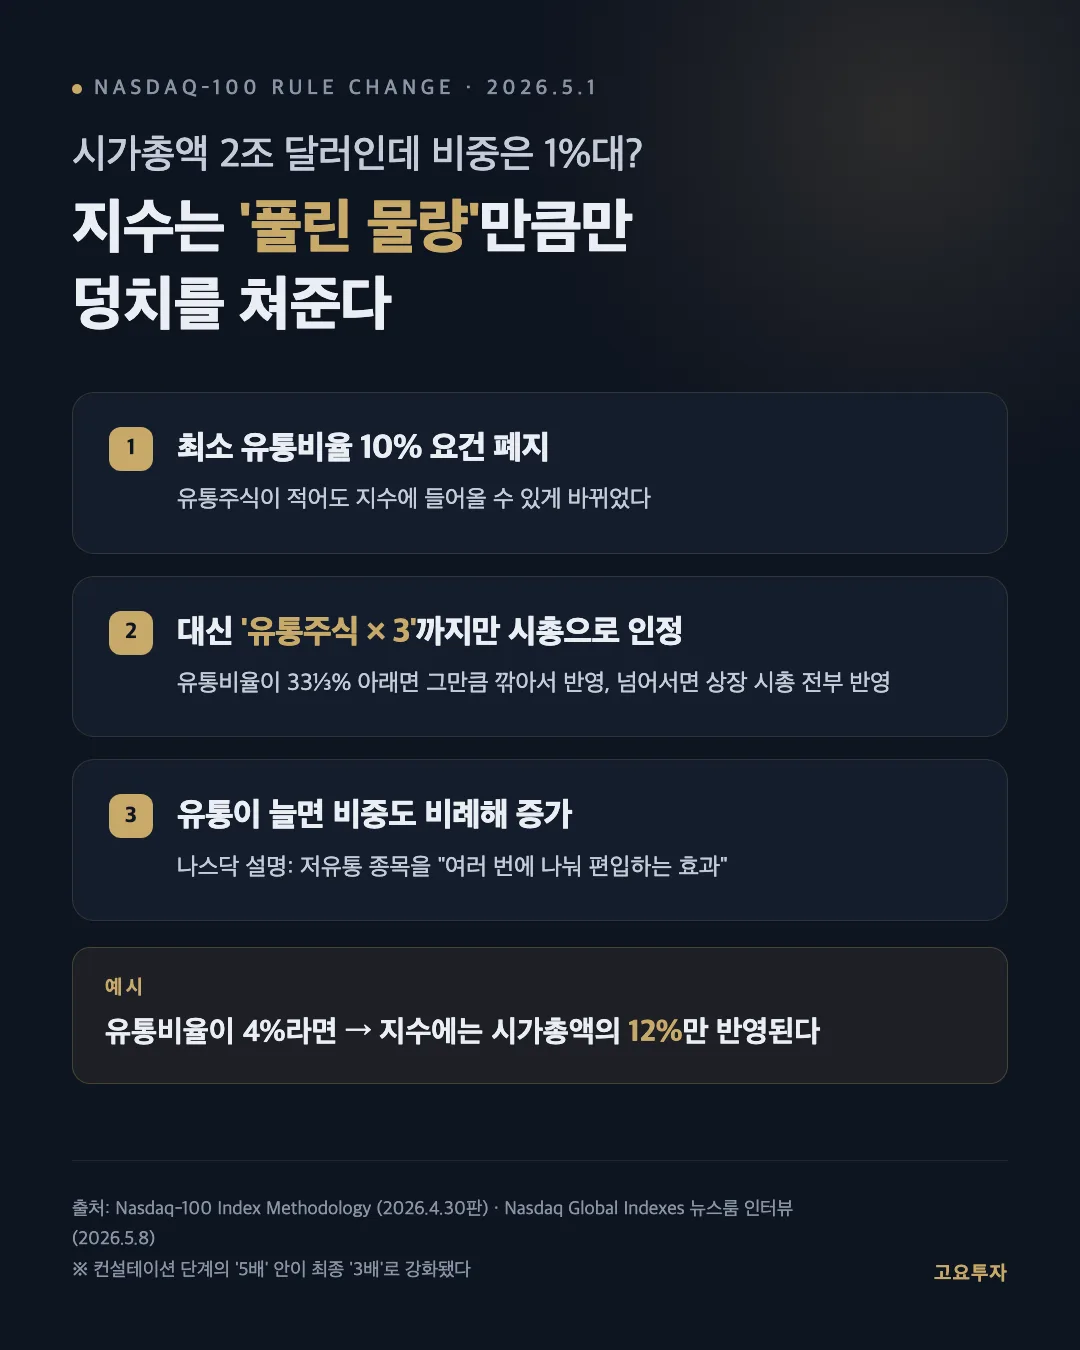
그리고 나스닥은 2026년 5월 1일, 이 진열대를 세는 방식을 바꿨습니다.
핵심만 추리면 세 가지입니다.
첫째, 예전에 있던 '최소 유통비율 10%' 요건을 없앴습니다. 유통주식이 적어도 지수에 들어올 수는 있게 됐습니다.
둘째, 대신 유통주식이 적은 종목은 상장 주식 수를 '유통주식의 3배'까지만 인정합니다. 유통비율이 33%를 넘어가면 그때부터 상장 시가총액 전부를 인정해 줍니다.
셋째, 유통주식이 늘어나면 비중도 비례해서 올라갑니다.
예를 들어 유통비율이 4%라면, 지수에는 시가총액의 12%만 반영되는 식입니다.
재미있는 건 이 '3배'라는 숫자입니다.
나스닥은 처음에 5배를 제안했는데, 시장 참여자 의견을 받는 과정에서 더 보수적인 3배로 강화됐습니다.
그만큼 '실제로 살 수 있는 물량'을 중요하게 봤다는 뜻이죠.
락업이 풀리면, 비중이 커집니다
그럼 다음 질문이 자연스럽게 나옵니다.
유통주식이 늘어나면 어떻게 될까요?
스페이스X는 8월부터 락업이 차례로 풀리기 시작했습니다.
블룸버그 보도 기준으로 10억 주가 넘는 물량이 시장에 나올 수 있게 됐습니다.
그러면 이런 연쇄가 생깁니다.
락업 해제 → 유통주식 증가 → 지수가 인정하는 크기 증가 → 나스닥100 비중 상승 → 추종 펀드의 기계적 매매
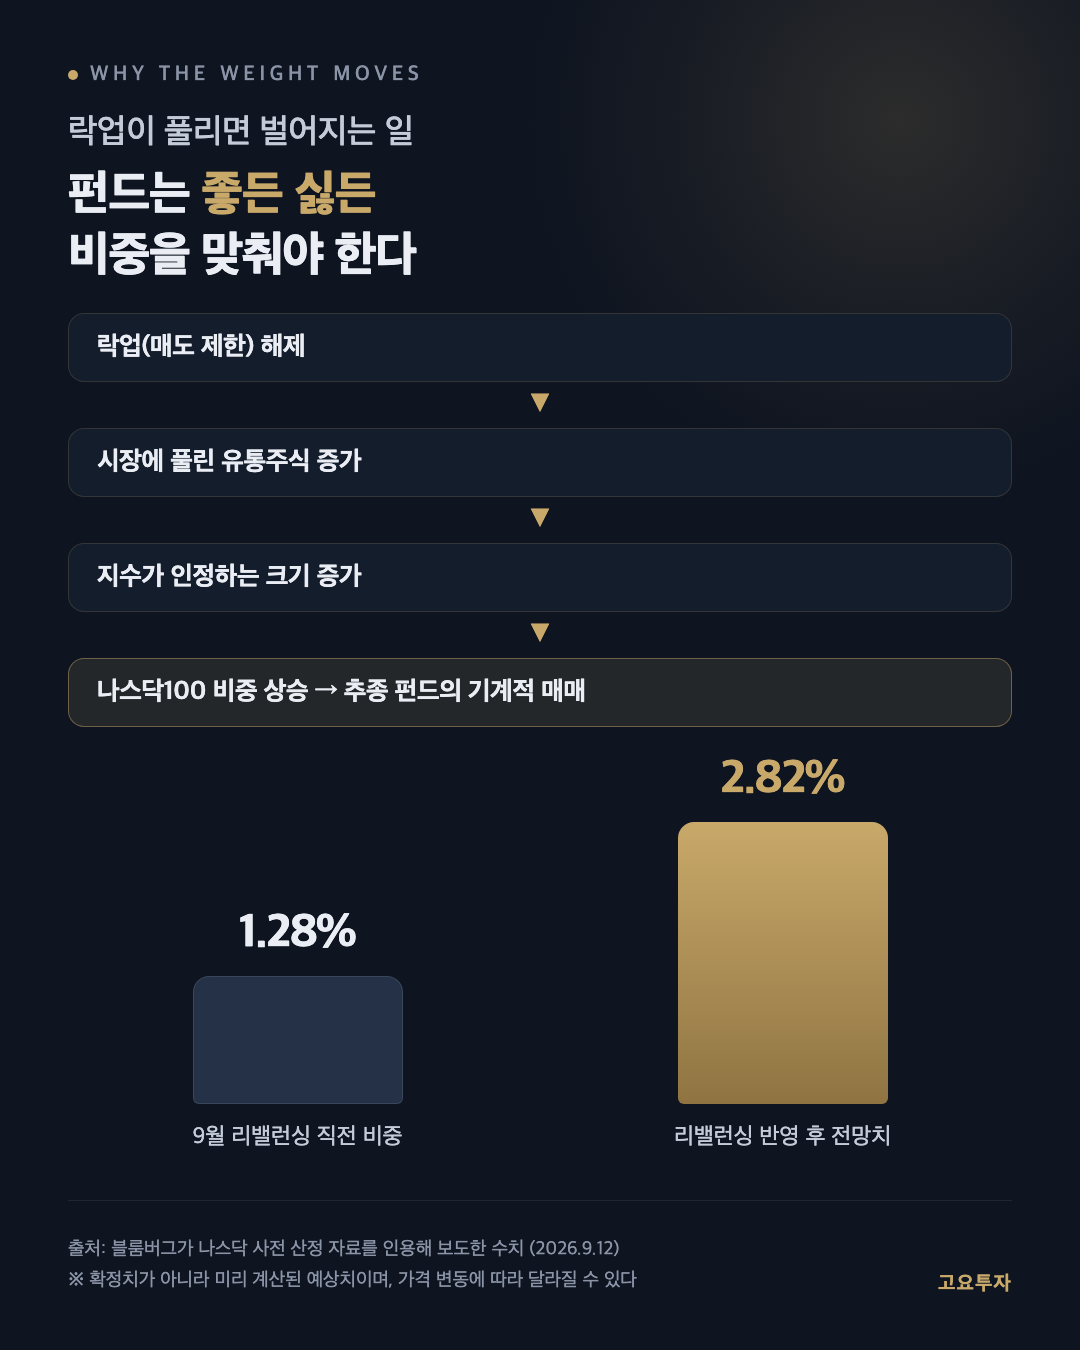
블룸버그가 나스닥의 사전 산정 자료를 인용해 보도한 수치는 1.28% → 2.82%였습니다.
두 배가 넘습니다.
물론 확정치는 아닙니다. 미리 계산해 본 예상치로 보시는 게 맞습니다.
여기서 중요한 건 QQQ 같은 나스닥100 추종 ETF·펀드의 성격입니다.
이들은 종목이 마음에 들어서 사는 게 아닙니다. 지수의 비중을 그대로 복제하는 것이 그들의 일입니다.
저는 이 '어쩔 수 없음'에 걸었습니다.
기업의 미래를 맞히는 건 어렵지만, 규칙은 공개돼 있고 날짜까지 정해져 있으니까요.
그래서 9월 18일, 무슨 일이 있었나
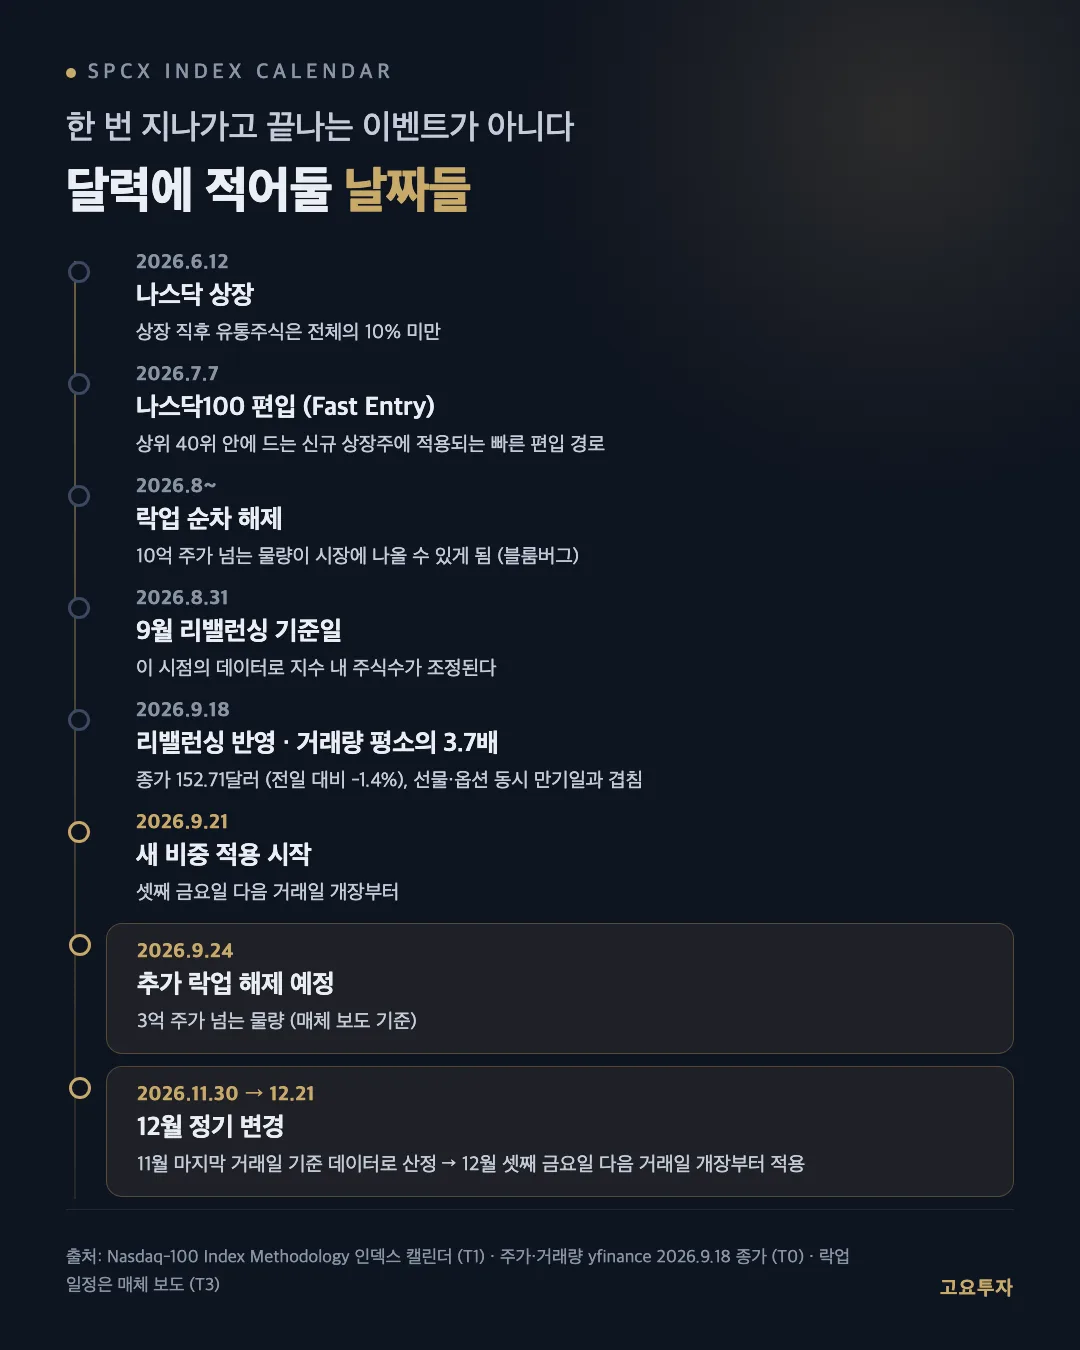
나스닥 방법론에는 일정이 그대로 적혀 있습니다.
정기 리밸런싱은 3·6·9·12월 셋째 금요일 다음 거래일 개장부터 적용되고,
산정 기준일은 그 직전 2·5·8·11월의 마지막 거래일입니다.
그러니까 이번 9월분은 9월 18일(금) 종가에 반영되고, 새 비중은 9월 21일(월)부터 적용됩니다.
실제로 9월 18일 거래량은 3억 3,539만 주였습니다. 직전 10거래일 평균의 약 3.7배입니다.
그런데 종가는 152.71달러, 전날보다 1.4% 하락이었습니다.
(그날은 선물·옵션 동시 만기일과도 겹쳐서 거래량이 더 부풀 수 있는 날이었습니다.)
그럼 앞으로 뭘 봐야 할까요?
저는 이 건을 한 번 지나가고 끝나는 이벤트로 보지 않습니다.
나스닥은 이 규칙을 설명하면서 저유통 종목이 ==여러 번에 나눠 편입되는 효과== 가 있다고 했습니다.
유통주식이 늘어나는 만큼 비중도 비례해서 올라간다는 뜻입니다.
그래서 저는 달력에 날짜를 적어두고 봅니다.
① 9월 24일 — 추가 락업 해제가 예정돼 있습니다. 매체 보도 기준으로 3억 주가 넘는 물량입니다.
② 11월 30일 — 12월 정기 변경의 산정 기준일입니다. 그때까지 풀린 물량이 12월 비중을 결정합니다.
③ 12월 21일 — 새 비중이 적용되는 날입니다. 12월 셋째 금요일(18일)의 다음 거래일이죠.
반대로 경계하는 부분도 분명합니다.
지수를 따라가느라 사야 하는 수급은 정해진 날에 한 번 지나가면 끝입니다.
반면 풀려나온 물량은 그 뒤로도 계속 시장에 남아 있습니다.
그래서 저는 이 구조를 단순히 '주가가 오른다'는 이야기로 읽지 않습니다.
'언제, 왜, 누가 이 주식을 사고팔게 되는지'가 미리 공개돼 있는 몇 안 되는 케이스로 읽고 있습니다.

 32