배럴, 브렌트, 호르무즈 — 뉴스에 매일 나오지만 제대로 설명해 주는 사람은 없습니다. 기름값이 어떤 경로로 내 계좌까지 도달하는지, 그리고 왜 어떤 때는 유가가 올라도 주가가 같이 오르는지를 한 번에 정리했습니다.
2026년 9월 11일 기준
· 브렌트유 $105.89
· WTI $100.10
· S&P 500 7,591
· 미 국채 10년물 4.954%
· 코스피 6,802
· 원/달러 1,345.9
지난 목요일, 미국 서부텍사스산원유(WTI)가 배럴당 100달러를 넘었습니다. 그날 뉴욕 증시는 4거래일 연속 하락했고, 다음 날 아침 코스피는 3.3% 급락으로 문을 열었습니다.
이런 장면은 올해 내내 반복됐습니다. 중동에서 유조선이 공격받았다는 뉴스가 나오면 유가가 튀고, 몇 시간 뒤 주가지수가 밀립니다. 너무 자주 반복되다 보니 이제는 당연하게 느껴질 정도입니다.
그런데 잠깐 생각해 보면 이상합니다. 기름값이 오르는 것과 삼성전자 주가가 무슨 상관일까요? 삼성전자는 정유회사가 아닙니다. 애플도, 엔비디아도 기름을 팔지 않습니다. 그런데 왜 기름값이 오르면 이 회사들의 주가가 떨어질까요?
게다가 더 이상한 일도 있습니다. 올해 3월, 유가가 배럴당 120달러 근처까지 치솟았을 때 S&P 500은 한 달 만에 4.98% 빠졌습니다. 그런데 바로 다음 달인 4월, 유가는 여전히 100달러 언저리였는데 S&P 500은 10.49% 올랐습니다. 같은 유가인데 결과가 정반대였던 겁니다.
이 글은 그 두 가지 질문에 답하기 위한 글입니다. 기름값이 주가에 도달하는 경로를 하나씩 뜯어보고, 그 경로가 언제 세게 작동하고 언제 약하게 작동하는지까지 봅니다.
이 글의 구성
PART 1은 기름값이라는 숫자를 읽는 법입니다. 브렌트·WTI·배럴·호르무즈가 무엇인지 짚습니다.
PART 2는 지금 유가가 왜 이렇게 올랐는지를 다룹니다.
PART 3이 이 글의 핵심입니다. 기름값이 주가를 누르는 네 개의 경로를 하나씩 해부합니다.
PART 4~5는 반대편 이야기입니다. 유가가 올라도 주가가 오른 때가 훨씬 많았고, 그 차이를 만드는 기준이 무엇인지 봅니다.
PART 6은 업종 지도와 매주 확인할 지표입니다. 한국 시장 이야기도 여기 있습니다.
PART 1 · 기름값이라는 숫자 읽는 법
뉴스에 나오는 '국제유가'는 사실 하나가 아닙니다. 그리고 그 숫자가 어디서 만들어지는지를 알면, 왜 중동 뉴스 한 줄에 가격이 5%씩 튀는지도 이해됩니다.
같은 기름인데 이름이 셋인 이유
원유는 산지마다 성분이 다릅니다. 황이 적고 가벼워서 휘발유를 뽑기 쉬운 기름이 있고, 무겁고 황이 많아 값이 싼 기름이 있습니다. 그래서 세계 시장은 대표 유종 몇 개를 정해 두고 그 가격을 기준으로 나머지를 사고팝니다.
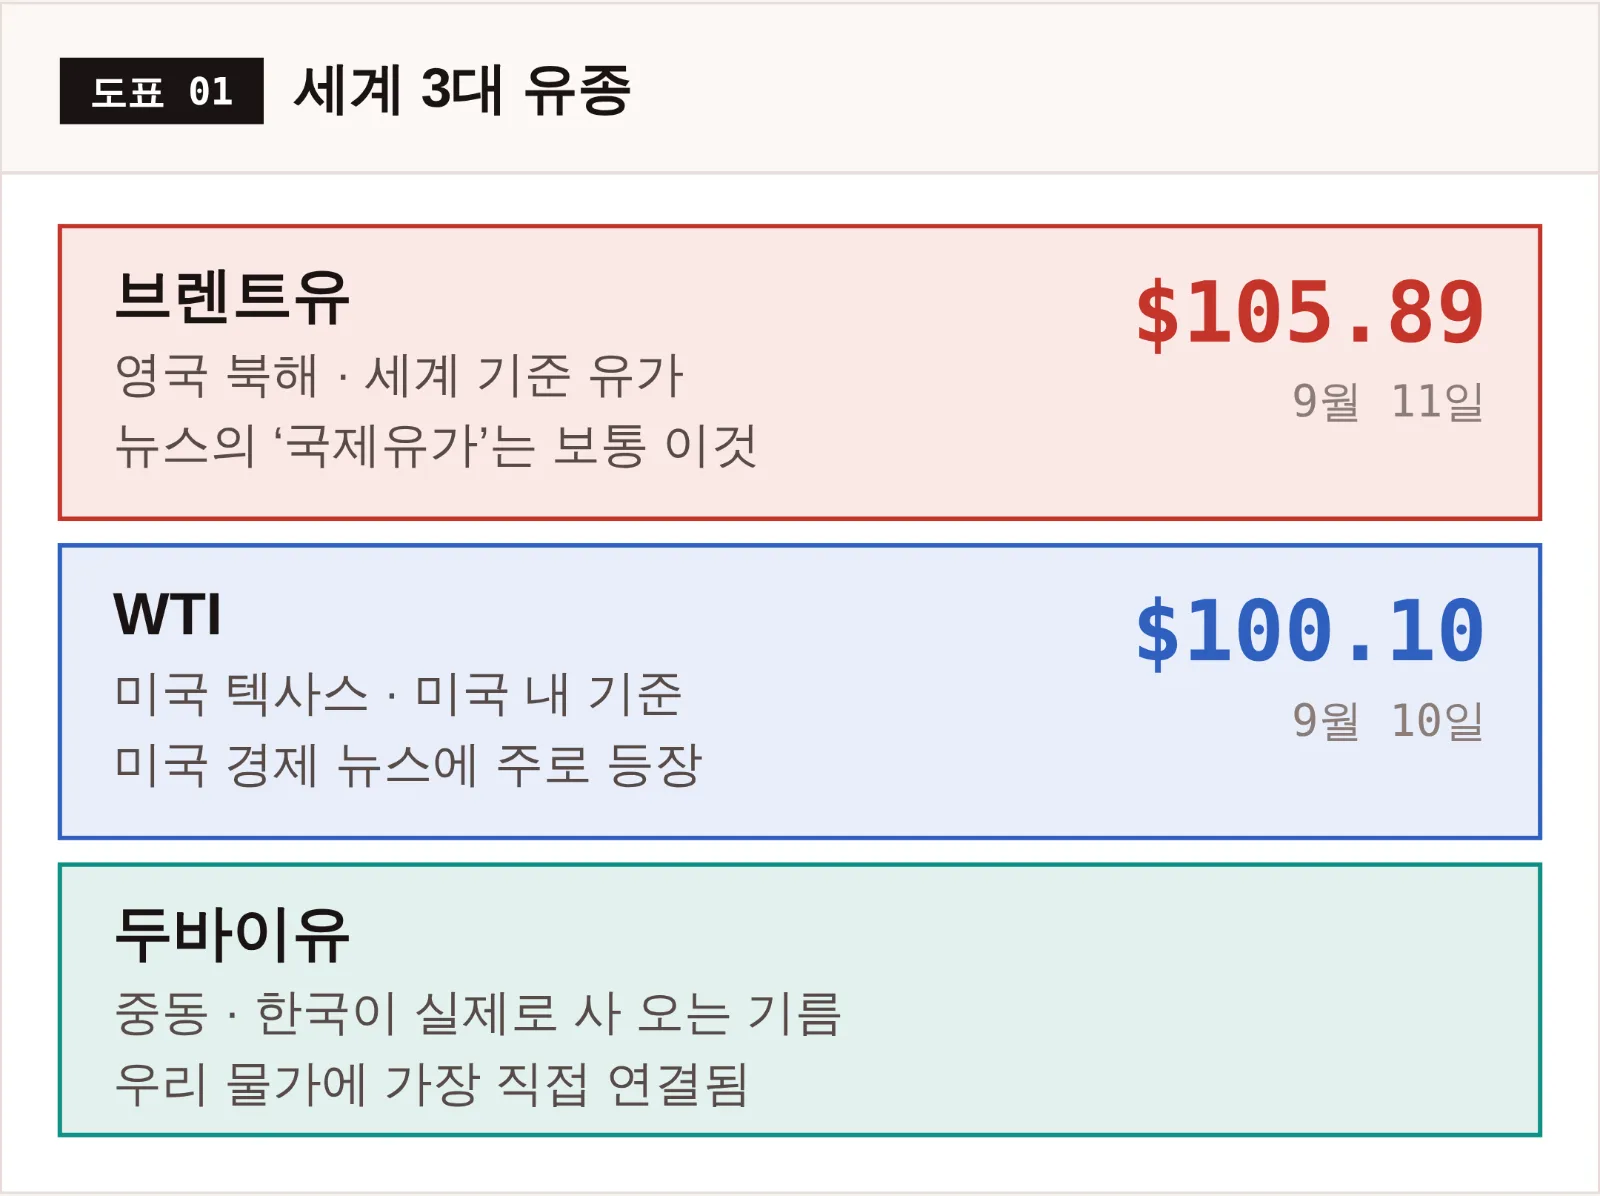
세 유종은 대체로 같이 움직이지만 가격 차이가 납니다. 한국 정유사가 실제로 수입하는 건 대부분 두바이유이고, 중동 정세가 한국에 특히 크게 와닿는 이유가 여기 있습니다.
배럴이 뭔가요
원유는 배럴(barrel) 단위로 거래합니다. 1배럴은 약 159리터, 자동차 연료탱크 세 번 정도 채울 양입니다. 19세기 미국에서 석유를 나무통에 담아 팔던 관행이 그대로 굳어진 단위입니다.
그리고 정유사는 이 원유 한 통을 사서 여러 제품으로 쪼개 팝니다. 이게 중요합니다. 기름값 이야기가 자동차 연료를 넘어 훨씬 넓게 퍼지는 이유이기 때문입니다.
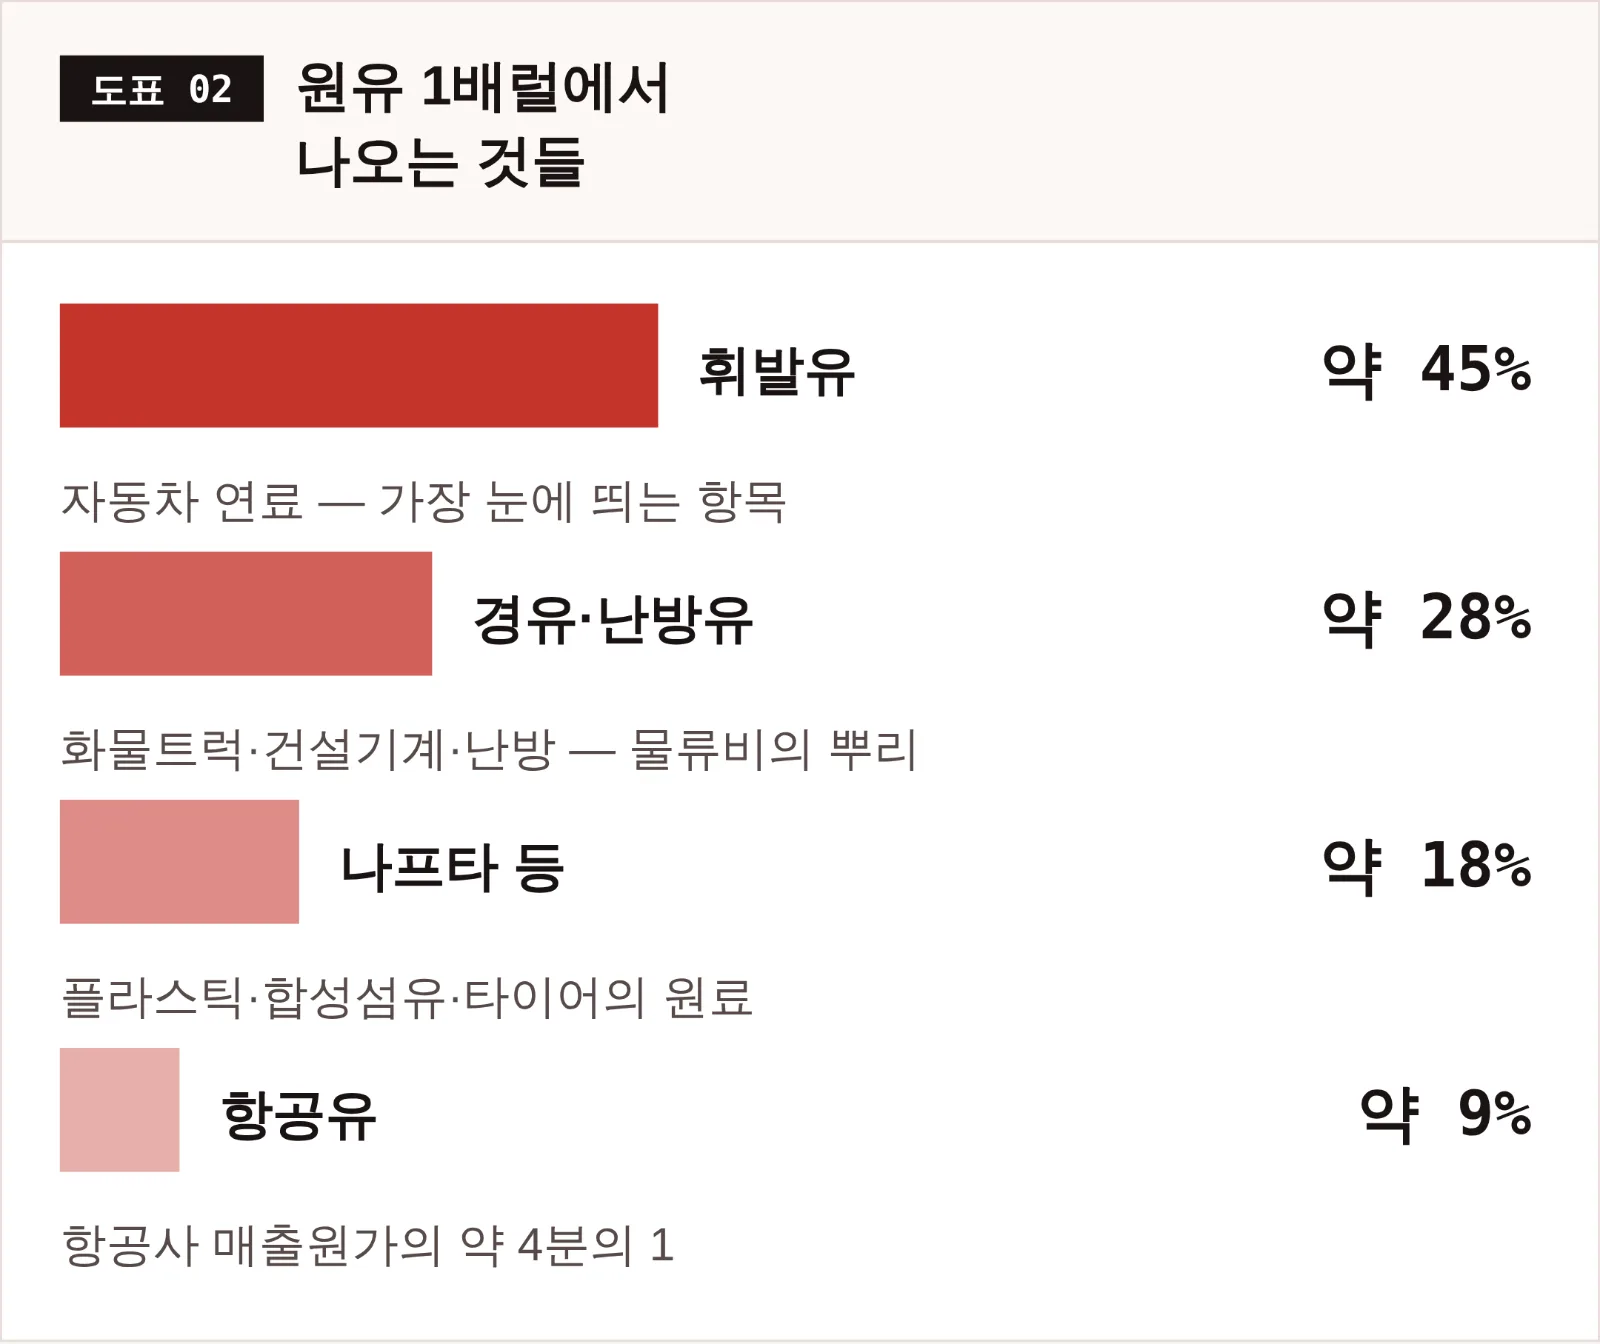
정제 수율은 정유사와 원유 종류에 따라 달라지므로 개략적인 비중입니다. 핵심은 원유가 자동차 연료로만 쓰이지 않는다는 점입니다. 나프타는 플라스틱·합성섬유·타이어의 출발 원료이고, 경유는 세상의 거의 모든 화물을 움직입니다. 그래서 기름값은 주유소를 넘어 거의 모든 물건의 원가에 얹힙니다.
PART 2 · 지금 유가는 왜 오르고 있나
답은 간단합니다. 세상이 기름을 더 쓰기 시작해서가 아니라, 공급이 끊기고 있기 때문입니다. 이 구분이 이 글 전체에서 가장 중요한 갈림길입니다.
호르무즈 해협 — 세계 기름의 5분의 1이 지나는 길목
페르시아만에서 바깥 바다로 나가는 출구는 호르무즈 해협 하나뿐입니다. 가장 좁은 곳의 폭이 약 33km. 사우디·이라크·쿠웨이트·UAE·이란이 수출하는 기름이 전부 이 좁은 물길을 통과합니다.
2026년 들어 미국과 이란의 충돌이 이 해협에서 벌어지고 있습니다. 유조선이 공격받고, 사우디 아람코의 정유공장이 한 달 사이 두 번 피격됐습니다. 그 결과가 다음 숫자들입니다.
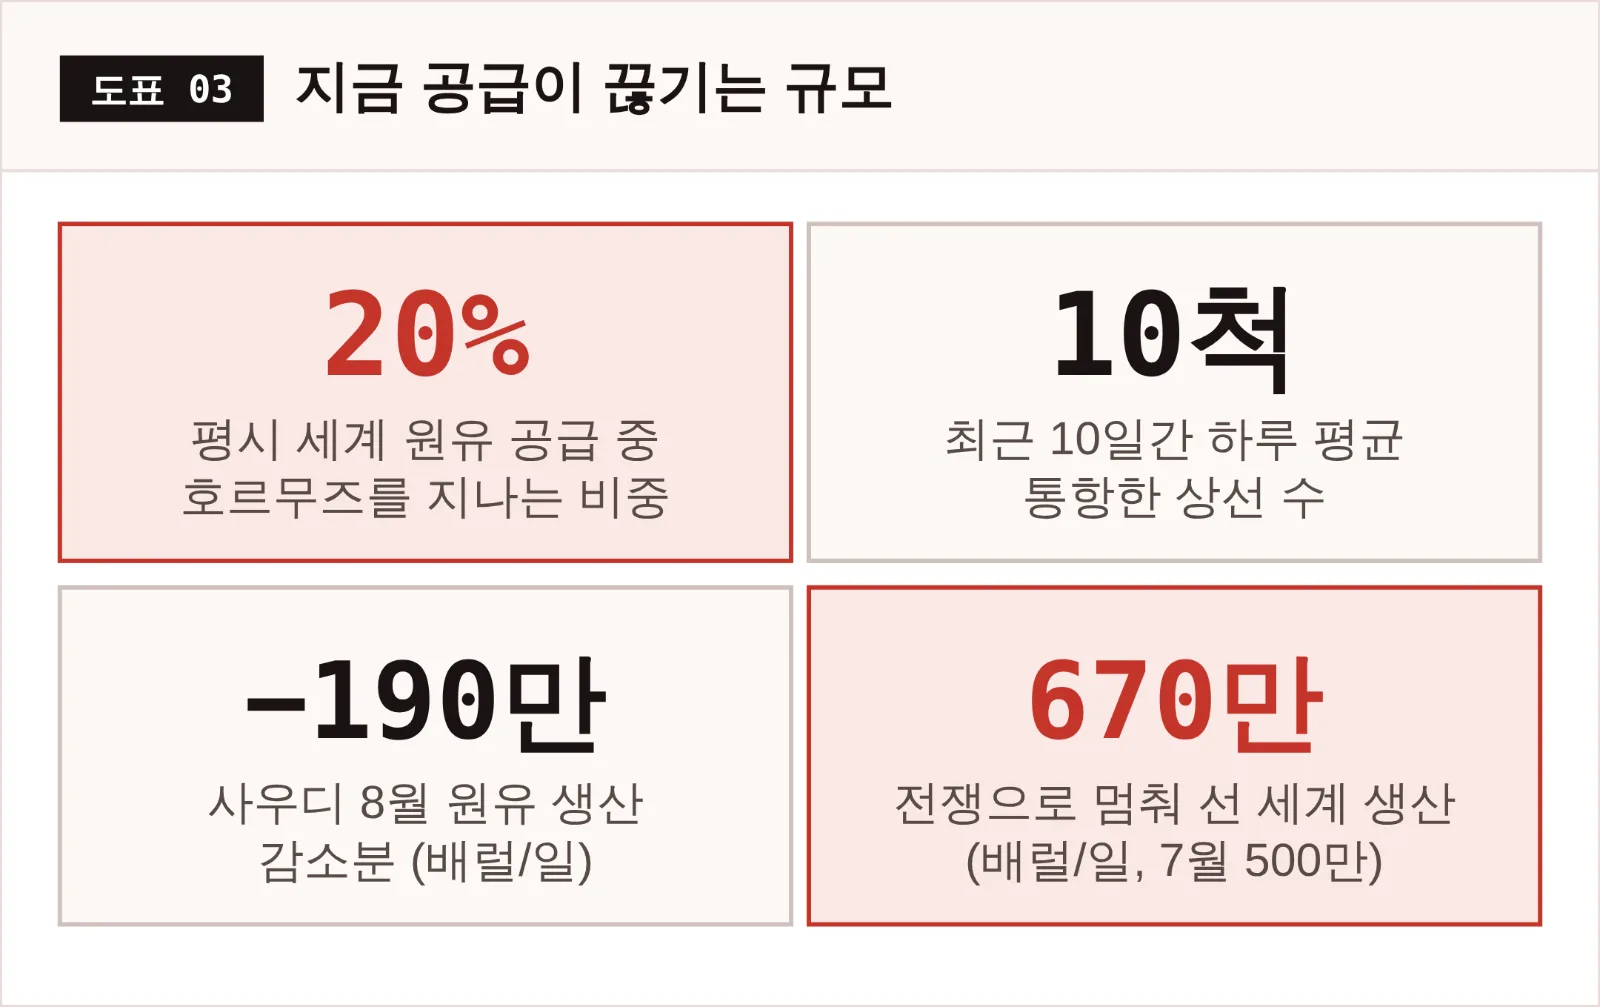
미국 에너지정보청(EIA) 집계 기준. 멈춰 선 생산량이 한 달 만에 500만 배럴에서 670만 배럴로 늘었습니다. 세계가 하루에 쓰는 기름이 약 1억 배럴이니, 전체의 6~7%가 전쟁 때문에 사라진 셈입니다.
1년 만에 58% — 유가가 걸어온 길
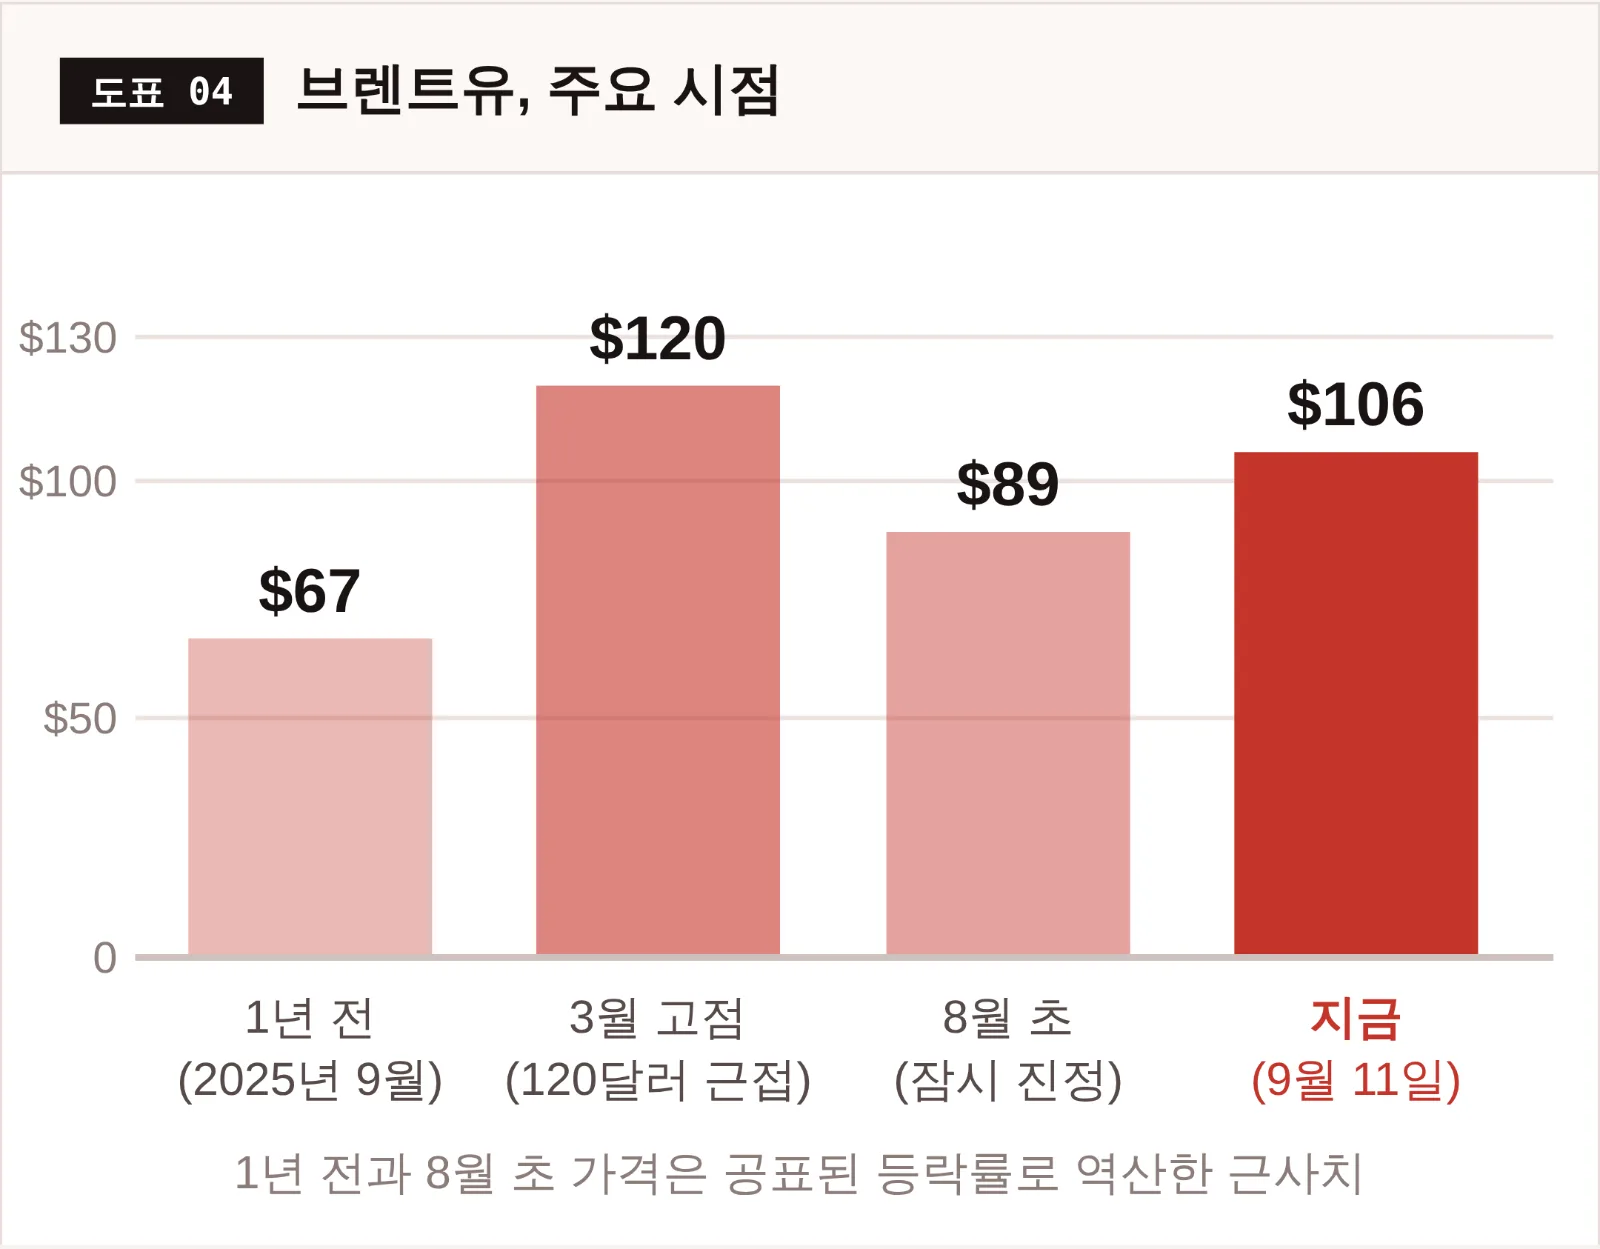
주목할 것은 내려왔다가 다시 오른다는 점입니다. 3월에 120달러까지 갔다가 8월에 89달러로 진정됐고, 9월 들어 다시 106달러입니다. 전쟁이 끝나지 않는 한 이 톱니 모양이 계속됩니다.
겨우 2% 모자란데 왜 가격은 58%나 올랐을까
여기가 원자재 시장의 핵심 성질입니다. 기름은 당장 안 쓸 수가 없는 물건입니다. 값이 두 배가 됐다고 출근을 안 할 수도, 공장을 세울 수도 없습니다. 그래서 공급이 조금만 모자라도 서로 사겠다고 값을 올려 부르는 경쟁이 벌어집니다.
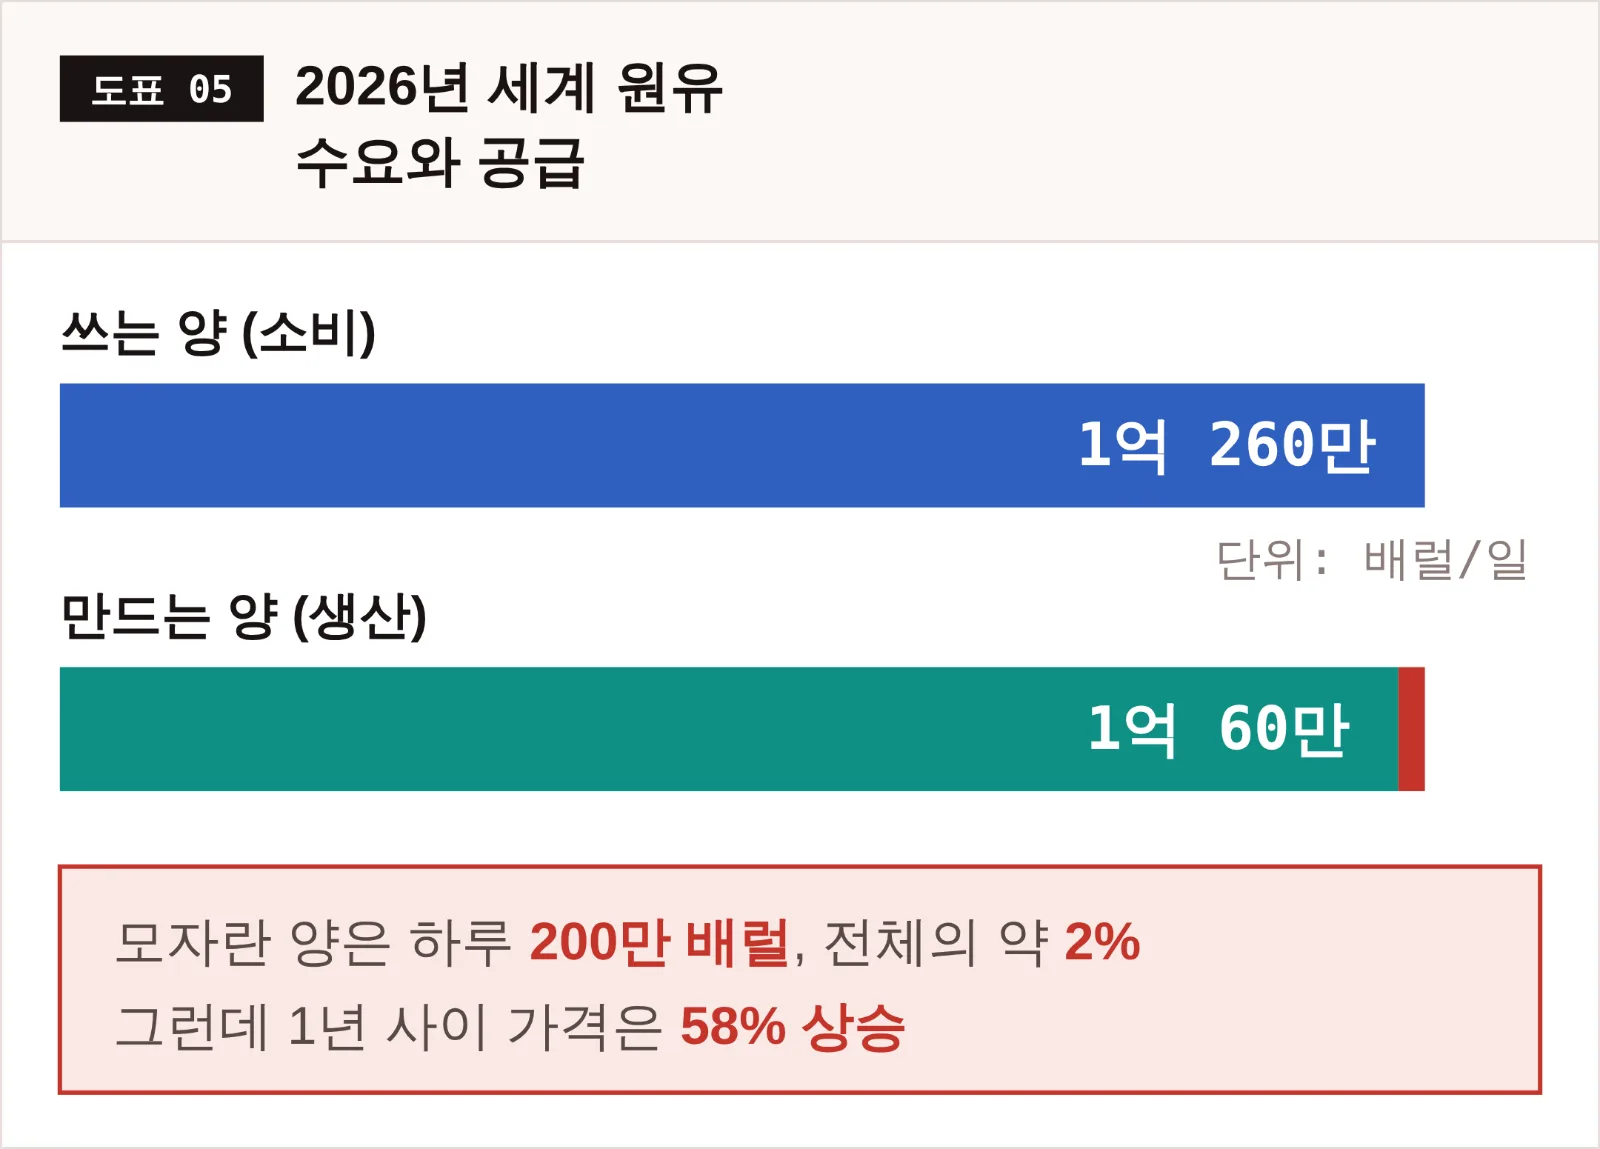
EIA 2026년 전망 기준. 모자란 2%는 쌓아 둔 재고를 꺼내 메우고 있습니다. 실제로 세계 원유 재고는 2분기에 하루 390만 배럴, 3분기에 300만 배럴씩 줄었습니다. 재고가 바닥에 가까워질수록 가격은 더 민감해집니다. 2%의 부족이 58%의 가격 상승을 만든다 — 이것이 원자재 시장의 작동 방식입니다.
PART 3 · 기름값이 주가에 도달하는 네 개의 길
여기서부터가 본론입니다. 유가와 주가 사이에는 직통 선이 없습니다. 대신 네 개의 우회로가 있고, 각각 속도와 세기가 다릅니다.
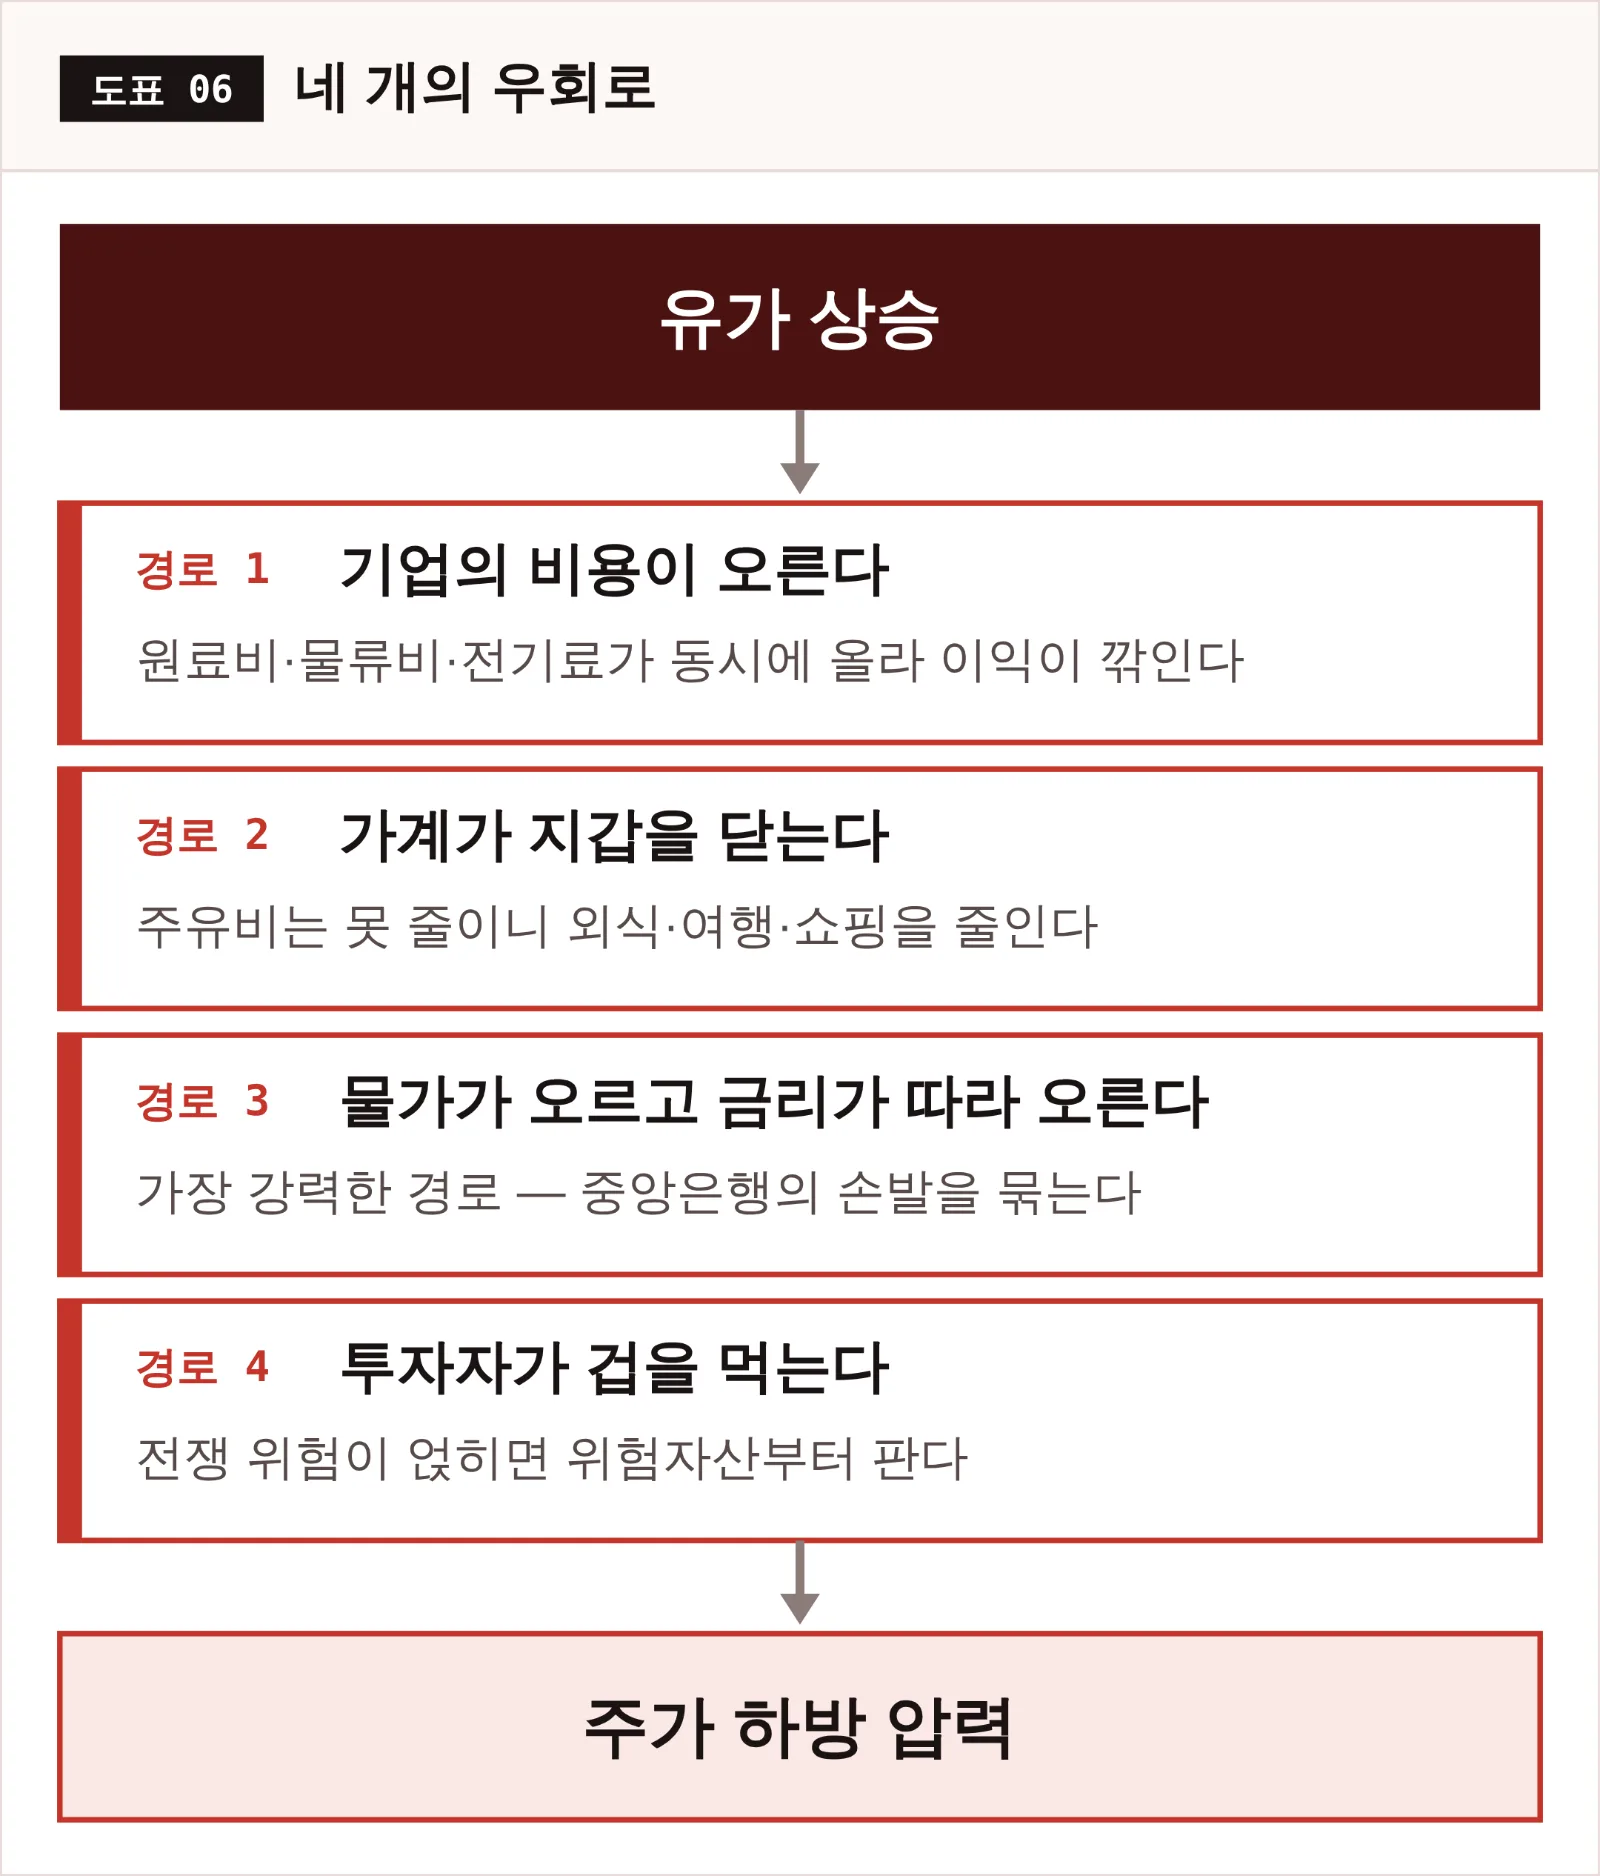
네 경로는 속도가 다릅니다. 경로 4는 뉴스가 뜬 그날 바로, 경로 3은 물가 지표가 나오는 다음 달, 경로 1·2는 실적이 나오는 다음 분기에 나타납니다. 같은 유가 상승이 여러 번에 걸쳐 시장을 때리는 이유입니다.
경로 1 — 기업의 비용이 오른다
가장 직관적인 경로입니다. 기름은 거의 모든 산업의 원가 밑바닥에 깔려 있습니다. 플라스틱을 만들려면 나프타가 필요하고, 물건을 옮기려면 경유가 필요하고, 공장을 돌리려면 전기가 필요합니다.
현대경제연구원이 유가 100달러를 가정해 계산한 업종별 생산비용 증가율은 이렇습니다.
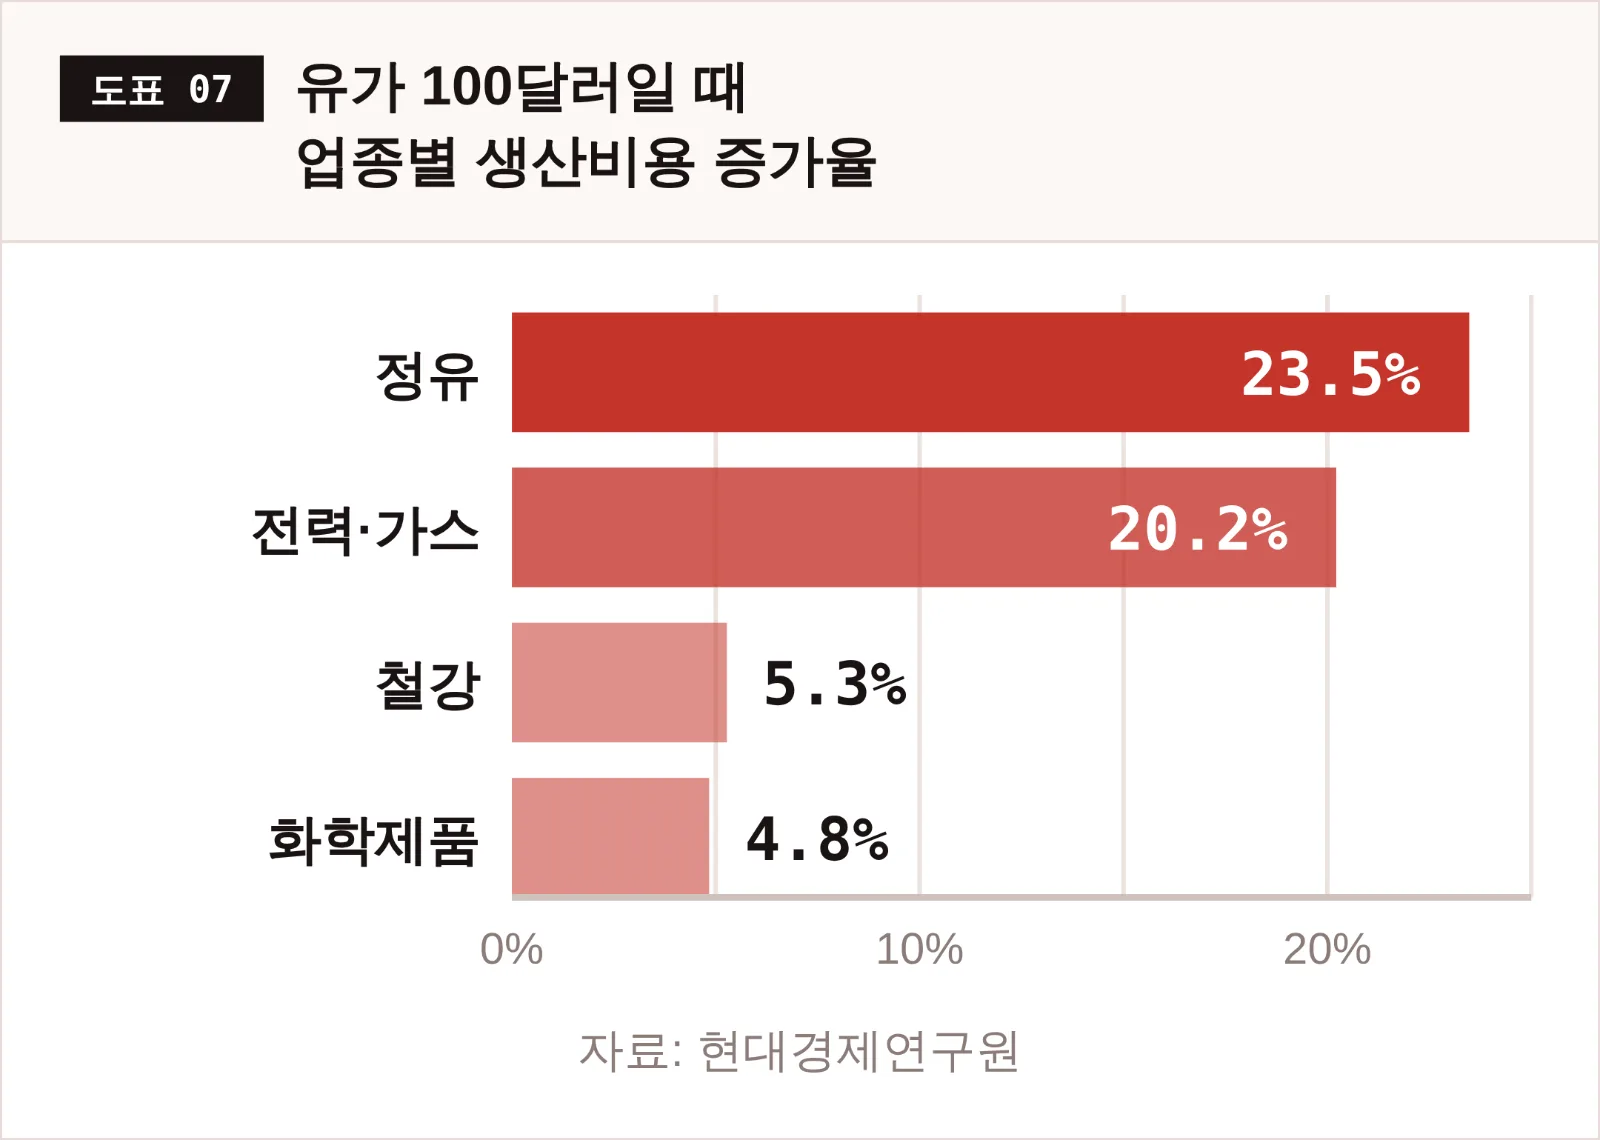
여기서 주의할 점이 있습니다. 비용이 오르는 것과 이익이 줄어드는 것은 다릅니다. 정유사는 비용이 23.5% 올라도 제품 가격을 더 많이 올릴 수 있으면 오히려 이익이 늘어납니다. 실제로 그렇게 됩니다(PART 6 참고). 반대로 항공사나 택배회사처럼 가격을 마음대로 못 올리는 기업이 진짜로 아픕니다.
경로 2 — 가계가 지갑을 닫는다
기름값은 누구도 협상할 수 없는 세금 같은 것입니다. 주유소 가격이 20% 올랐다고 출퇴근을 줄일 수는 없습니다. 그래서 사람들은 다른 데서 돈을 뺍니다.
이때 가장 먼저 줄어드는 것이 외식, 옷, 여행, 가전처럼 '안 써도 죽지 않는' 소비입니다. 미국 주식시장에서 경기소비재(Consumer Discretionary) 업종이 유가 상승기에 유독 약한 이유가 이것입니다.
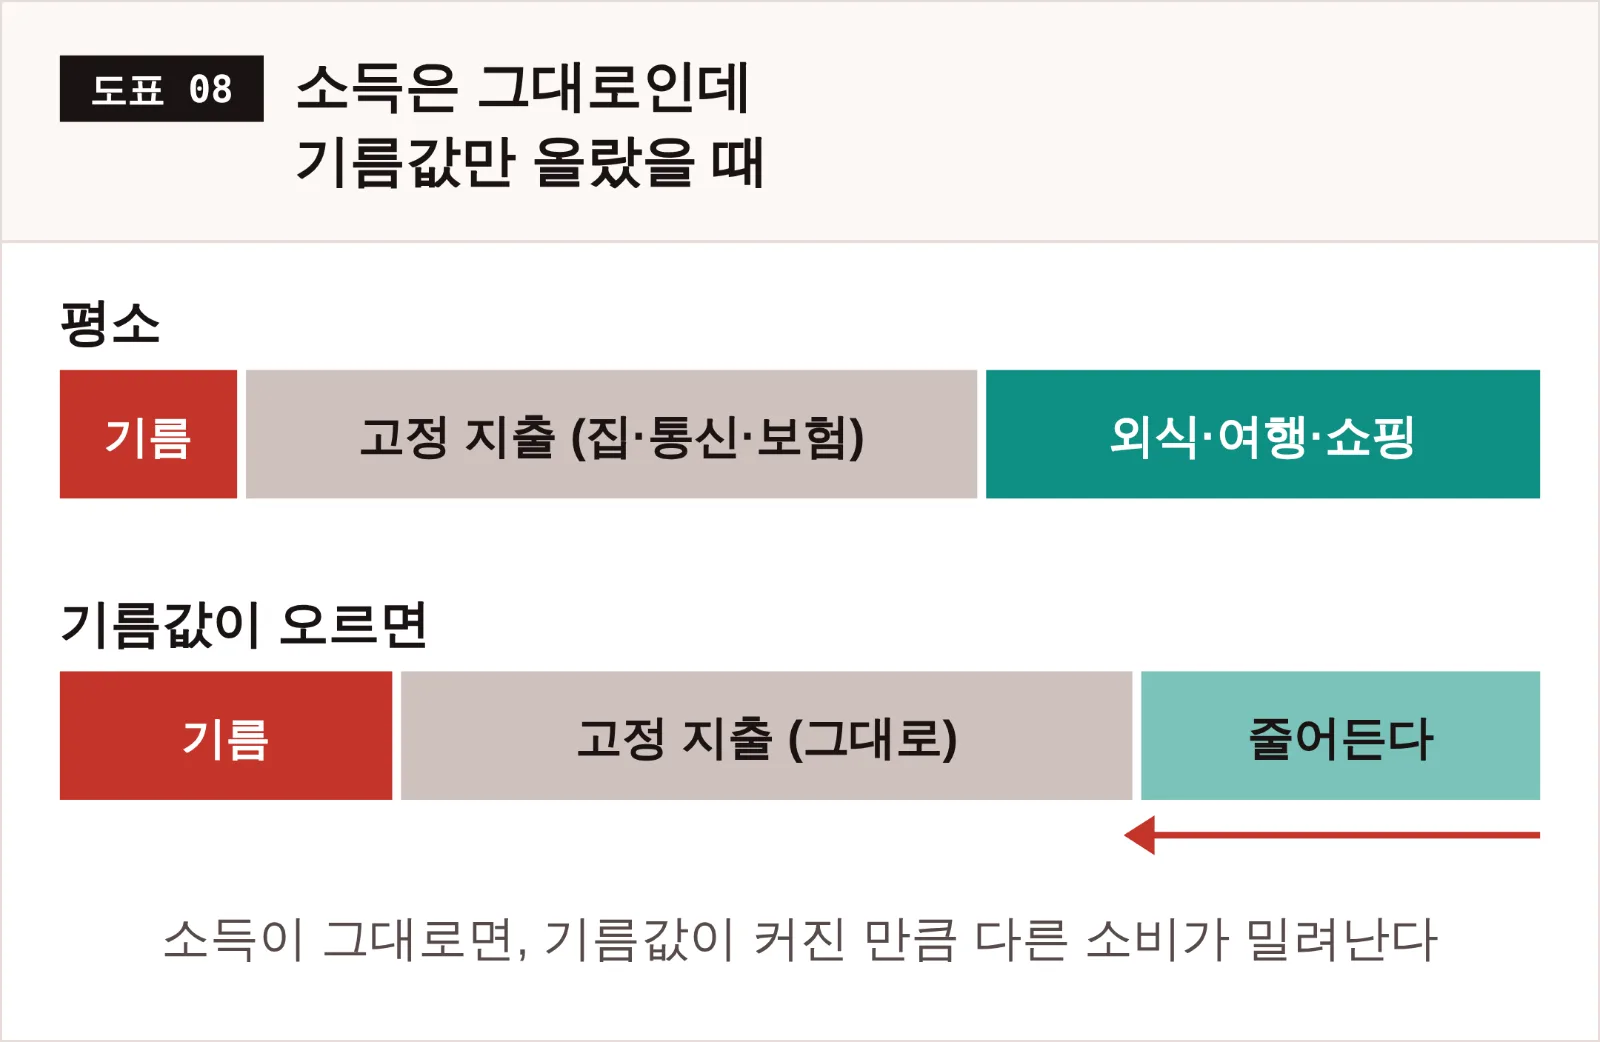
지출 항목의 크기는 개념을 보여 주기 위한 예시입니다. 참고로 미국 가계가 석유 관련 품목에 쓰는 비중은 전체 소비의 약 2.0%로 역사적 저점 부근입니다 — 이 숫자가 나중에 아주 중요해집니다.
경로 3 — 물가와 금리 (가장 강력한 경로)
앞의 두 경로가 '기업과 가계가 조금 힘들어진다'는 이야기라면, 세 번째는 차원이 다릅니다. 중앙은행을 움직이기 때문입니다.
기름값은 물가 지표에 가장 빠르게, 가장 크게 반영되는 항목입니다. 주유소 가격표는 매일 바뀌니까요. 그리고 물가가 오르면 중앙은행은 금리를 내리기 어려워집니다. 심하면 올려야 합니다.
여기서 주식에 진짜 타격이 옵니다. 금리는 모든 자산 가격을 누르는 중력이기 때문입니다. 기름값이 올라 기업 이익이 5% 줄어드는 것보다, 기름값 때문에 금리가 0.5%p 더 오르는 쪽이 주가에는 훨씬 아픕니다.
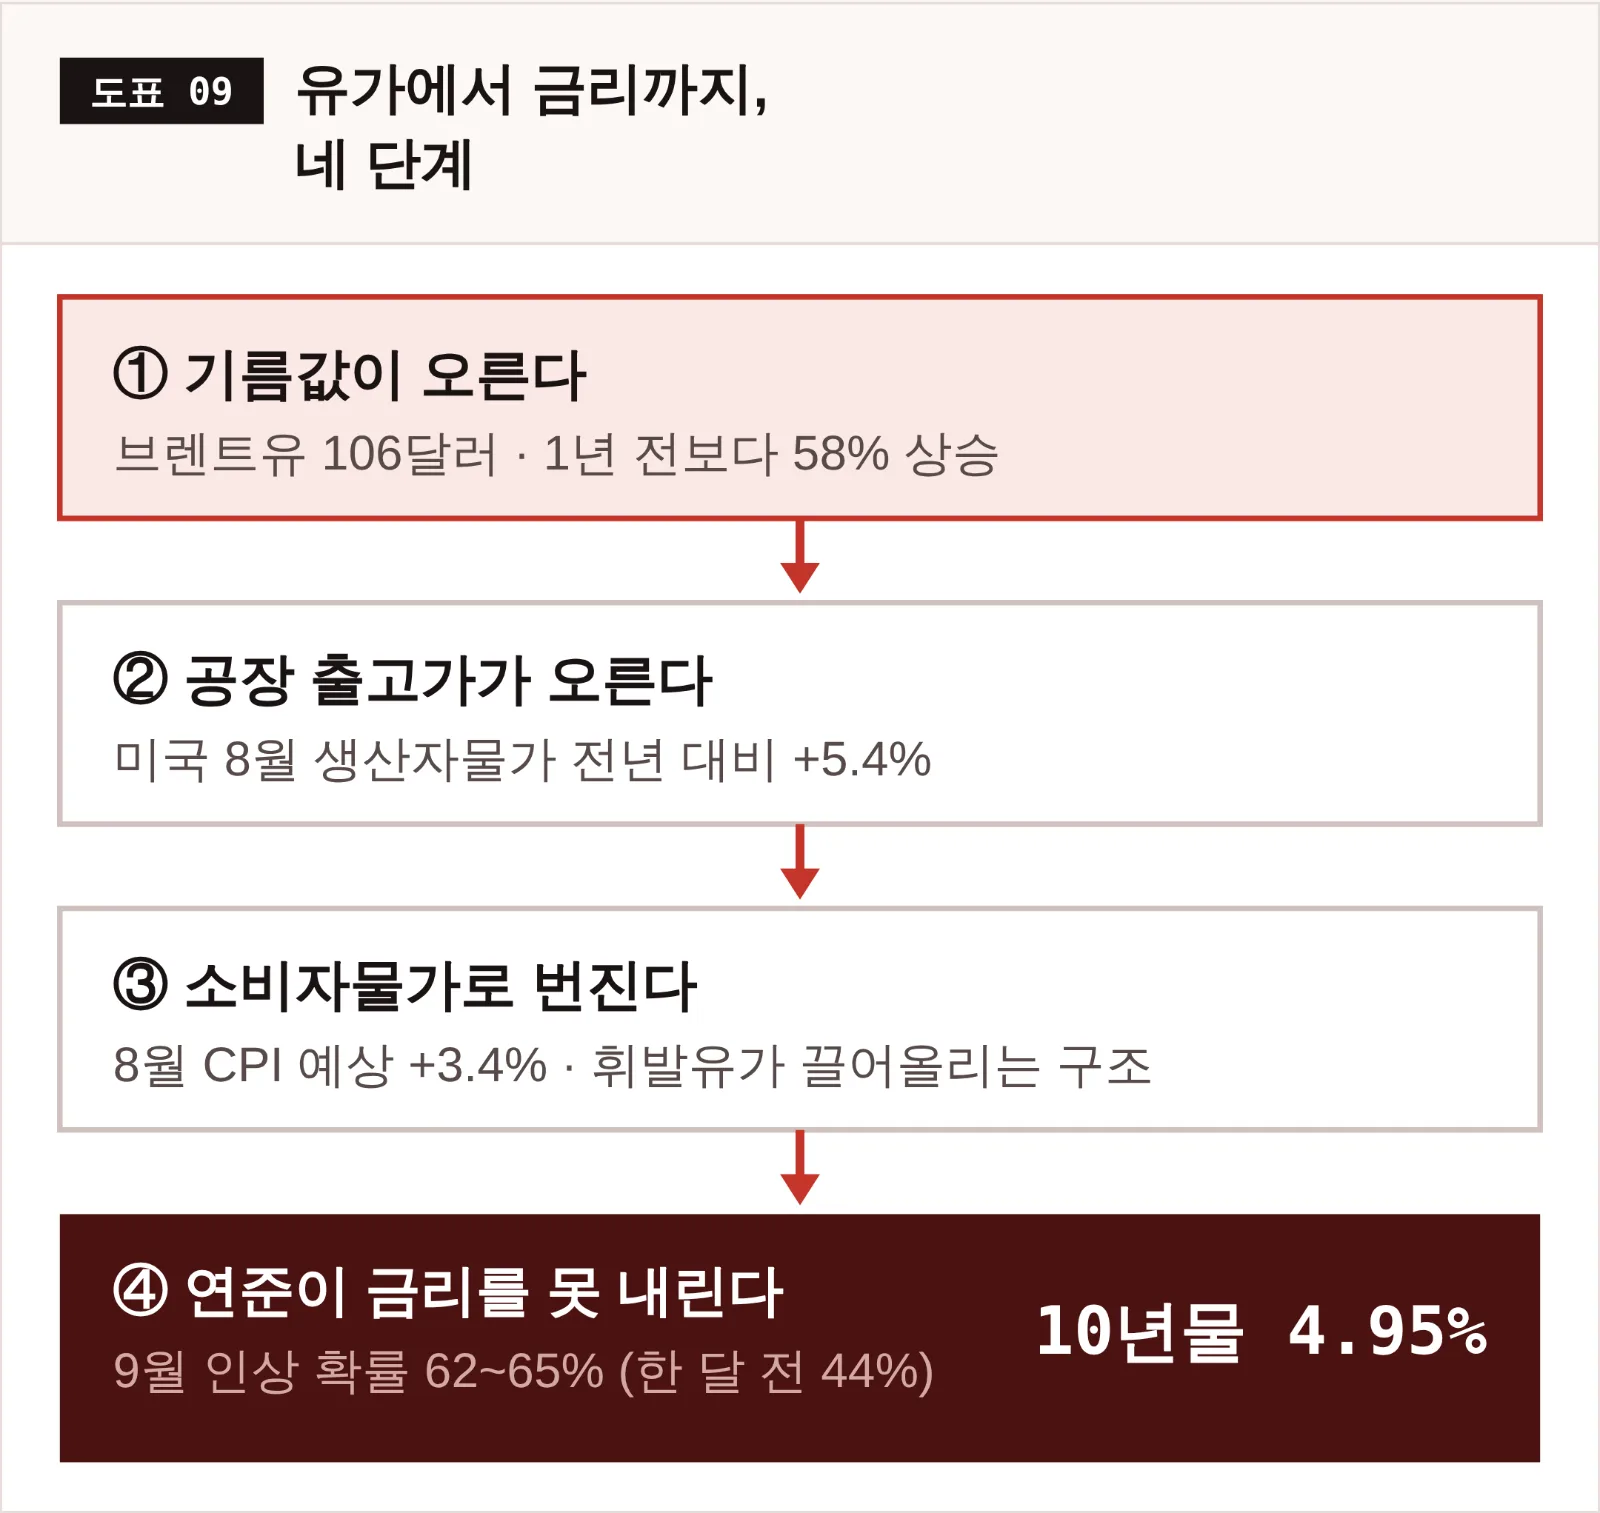
미 국채 10년물 금리는 9월 10일 4.954%로 52주 최고를 찍었고, 30년물은 약 19년 만의 최고 수준까지 올랐습니다. 9월 16일 연방공개시장위원회(FOMC)를 앞두고 시장이 인하가 아니라 인상을 이야기하고 있다는 점이 지금 국면의 핵심입니다.
왜 하필 '금리' 경로가 제일 무서운가
기업 이익이 줄어드는 건 그 기업만의 문제입니다. 하지만 금리가 오르면 시장 전체의 가격표가 다시 매겨집니다.
주가는 결국 미래에 벌어들일 돈을 현재 가치로 환산한 값인데, 금리는 그 환산에 쓰이는 '나누는 수'입니다. 금리가 오르면 똑같은 이익을 내는 회사도 더 낮은 값을 받습니다. 특히 이익이 먼 미래에 몰려 있는 성장주가 크게 깎입니다.
9월 10일 뉴욕 증시에서 기술주와 소재주가 1% 넘게 빠지고 필수소비재만 올랐던 것이 정확히 이 장면입니다.
경로 4 — 투자자가 겁을 먹는다
마지막 경로는 숫자가 아니라 심리입니다. 유가가 급등할 때는 대개 그 뒤에 전쟁이나 봉쇄 같은 사건이 있습니다. 그러면 투자자들은 계산기를 두드리기 전에 먼저 위험한 것부터 팝니다.
이때 돈은 주식에서 빠져나와 국채·달러·금 같은 곳으로 갑니다. 이것을 위험 회피(risk-off)라고 부릅니다. 실적과 상관없이, 뉴스가 뜬 그날 바로 작동합니다.
그리고 이 경로에는 한국 투자자에게만 있는 항목이 하나 더 붙습니다. 환율입니다. 원유를 전량 수입하는 나라에서 유가가 오르면 달러가 더 필요해지고, 그만큼 원화가 약해집니다. 9월 11일 원/달러 환율이 1,345.9원까지 오른 배경입니다. 환율이 오르면 외국인 투자자 입장에서는 한국 주식의 달러 환산 수익률이 깎이므로, 주식을 팔 이유가 하나 더 생깁니다.
기름값 뉴스 → 겁먹은 매도 → 환율 상승 → 외국인 매도 → 다시 환율 상승. 이 고리가 단기에 가장 사납게 작동합니다.
PART 4 · 그런데 반대 경우가 훨씬 많았습니다
여기까지 읽으면 “유가 오르면 주식 팔아야겠네”라는 결론이 나올 것 같습니다. 그런데 역사를 펼쳐 보면 정반대입니다. 유가와 주가는 같이 오른 기간이 훨씬 길었습니다.
유가가 오르는 데는 두 가지 이유가 있다
이 구분 하나가 이 글에서 가장 실전적인 내용입니다. 같은 ‘유가 상승’이라도 왜 오르는지에 따라 주식시장의 반응이 정반대가 됩니다.
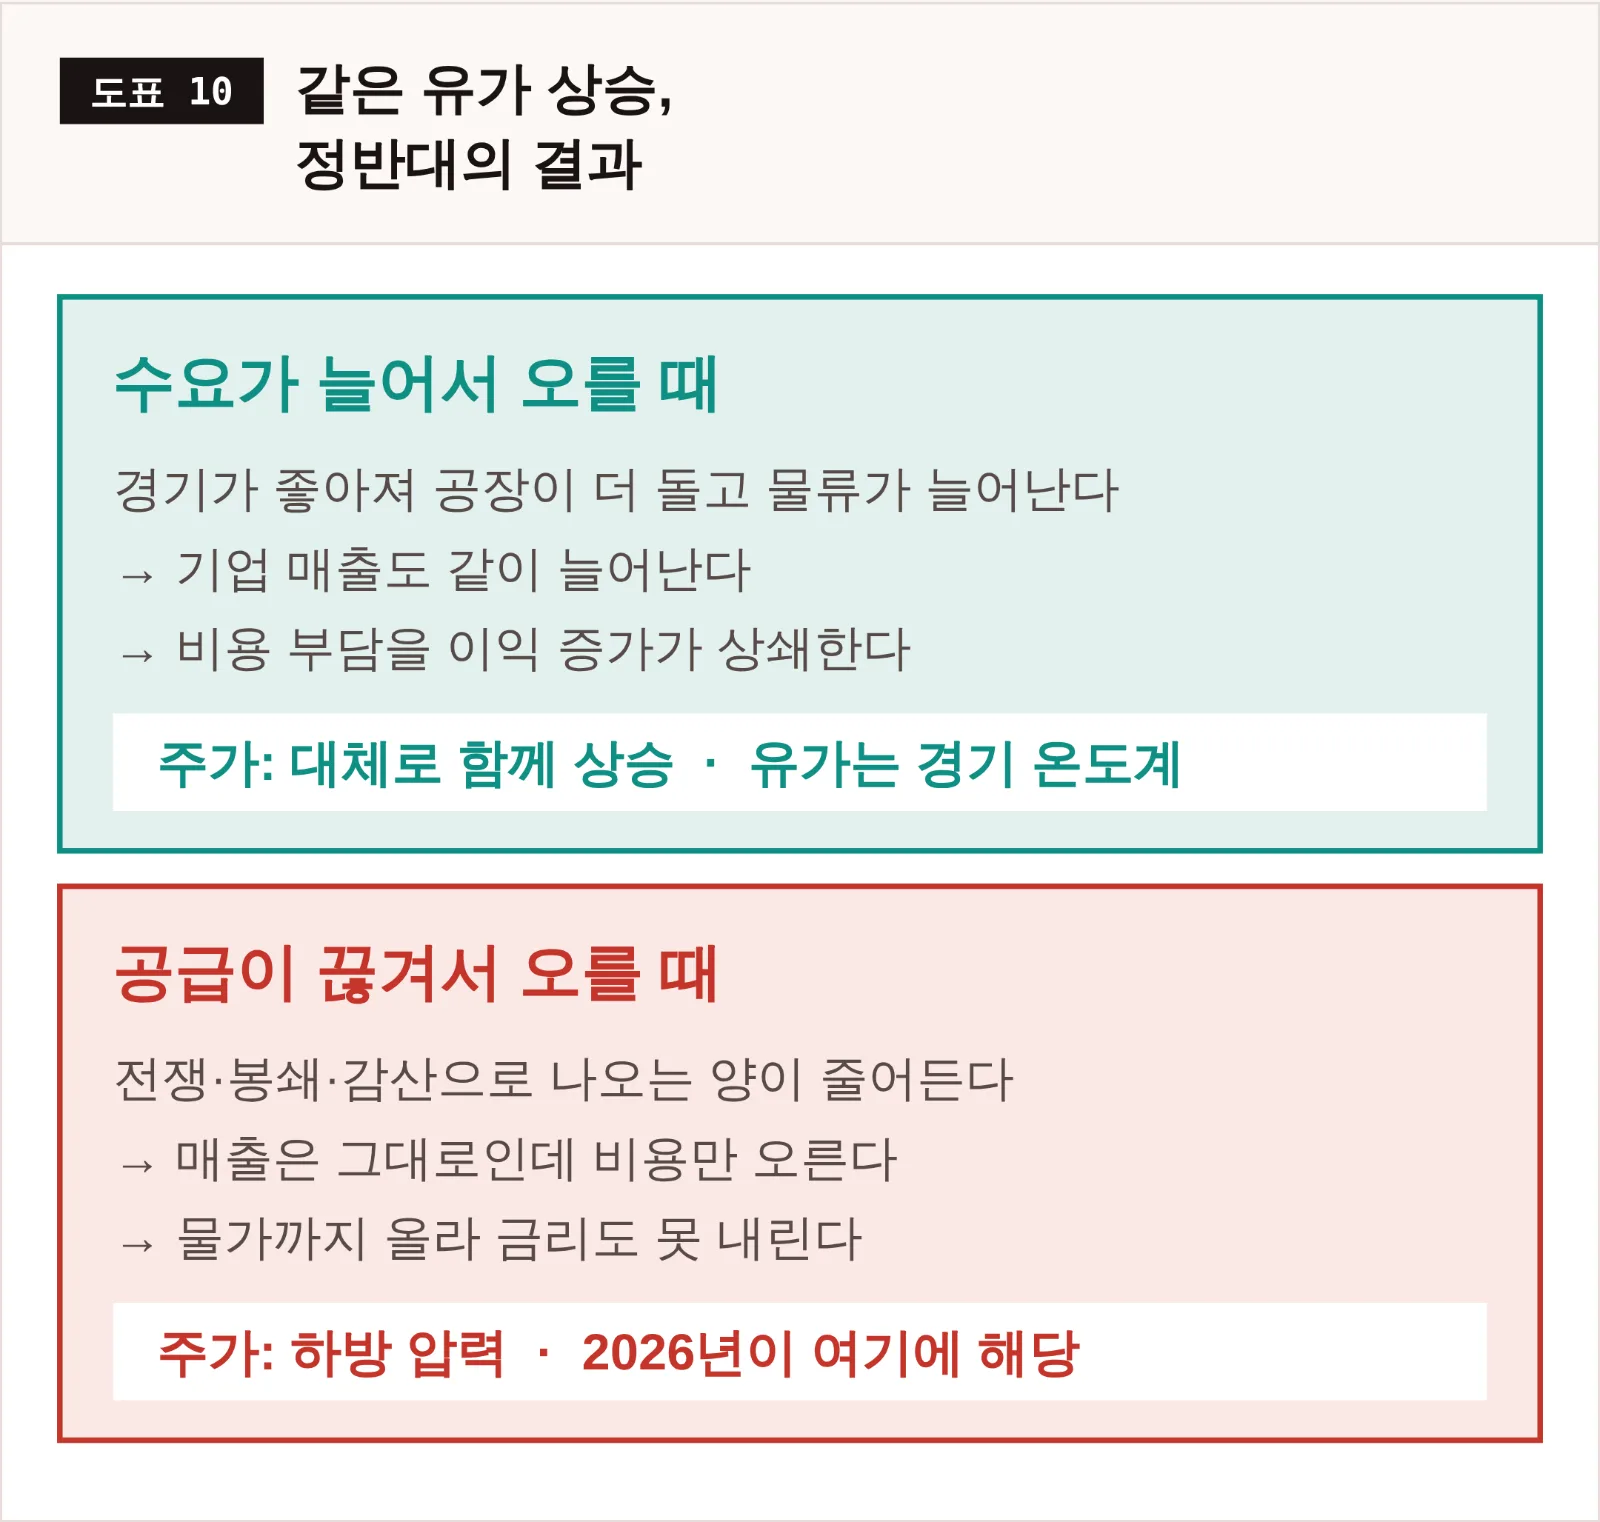
경제학에서는 앞을 수요 충격, 뒤를 공급 충격이라고 부릅니다. 뉴스에서 유가 상승을 봤을 때 던져야 할 첫 질문은 “얼마나 올랐나”가 아니라 “왜 올랐나”입니다.
역대 오일쇼크가 남긴 기록
지난 50여 년 동안 굵직한 오일쇼크는 일곱 번 있었습니다. 결과는 제각각이었습니다.
|
시기 |
유가 |
결과 |
|---|---|---|
|
1973~74
|
$3 → $11.5 |
침체. 물가 12% 돌파, 실업률 9% |
|
1979~80
|
1년 만에
|
연속 침체. 물가 13% 돌파, 실업률 11% |
|
1990
|
$17 → $36 |
침체. 물가 4.7% → 6.4% |
|
2008
|
$70 → $145 |
금융위기와 겹침. 연말에 물가 급락 |
|
2011
|
$110 돌파 |
침체 없음. 근원물가 영향 제한적 |
|
2022
|
$85 → $120 |
침체 없음. 미 휘발유 사상 최고 $5.01 |
|
2026
|
$67 → $106 |
진행 중 |
표를 보면 규칙이 하나 보입니다. 짧게 끝난 충격은 흉터를 남기지 않았고, 오래 간 충격은 침체로 이어졌습니다. 2011년처럼 유가가 110달러를 넘어도 몇 달 만에 진정되면 경제는 버텼습니다. 반대로 1973년과 1979년처럼 1년 넘게 고유가가 이어지면 결국 침체가 왔습니다.
그리고 주식시장 전체를 놓고 보면 결론은 더 분명합니다.
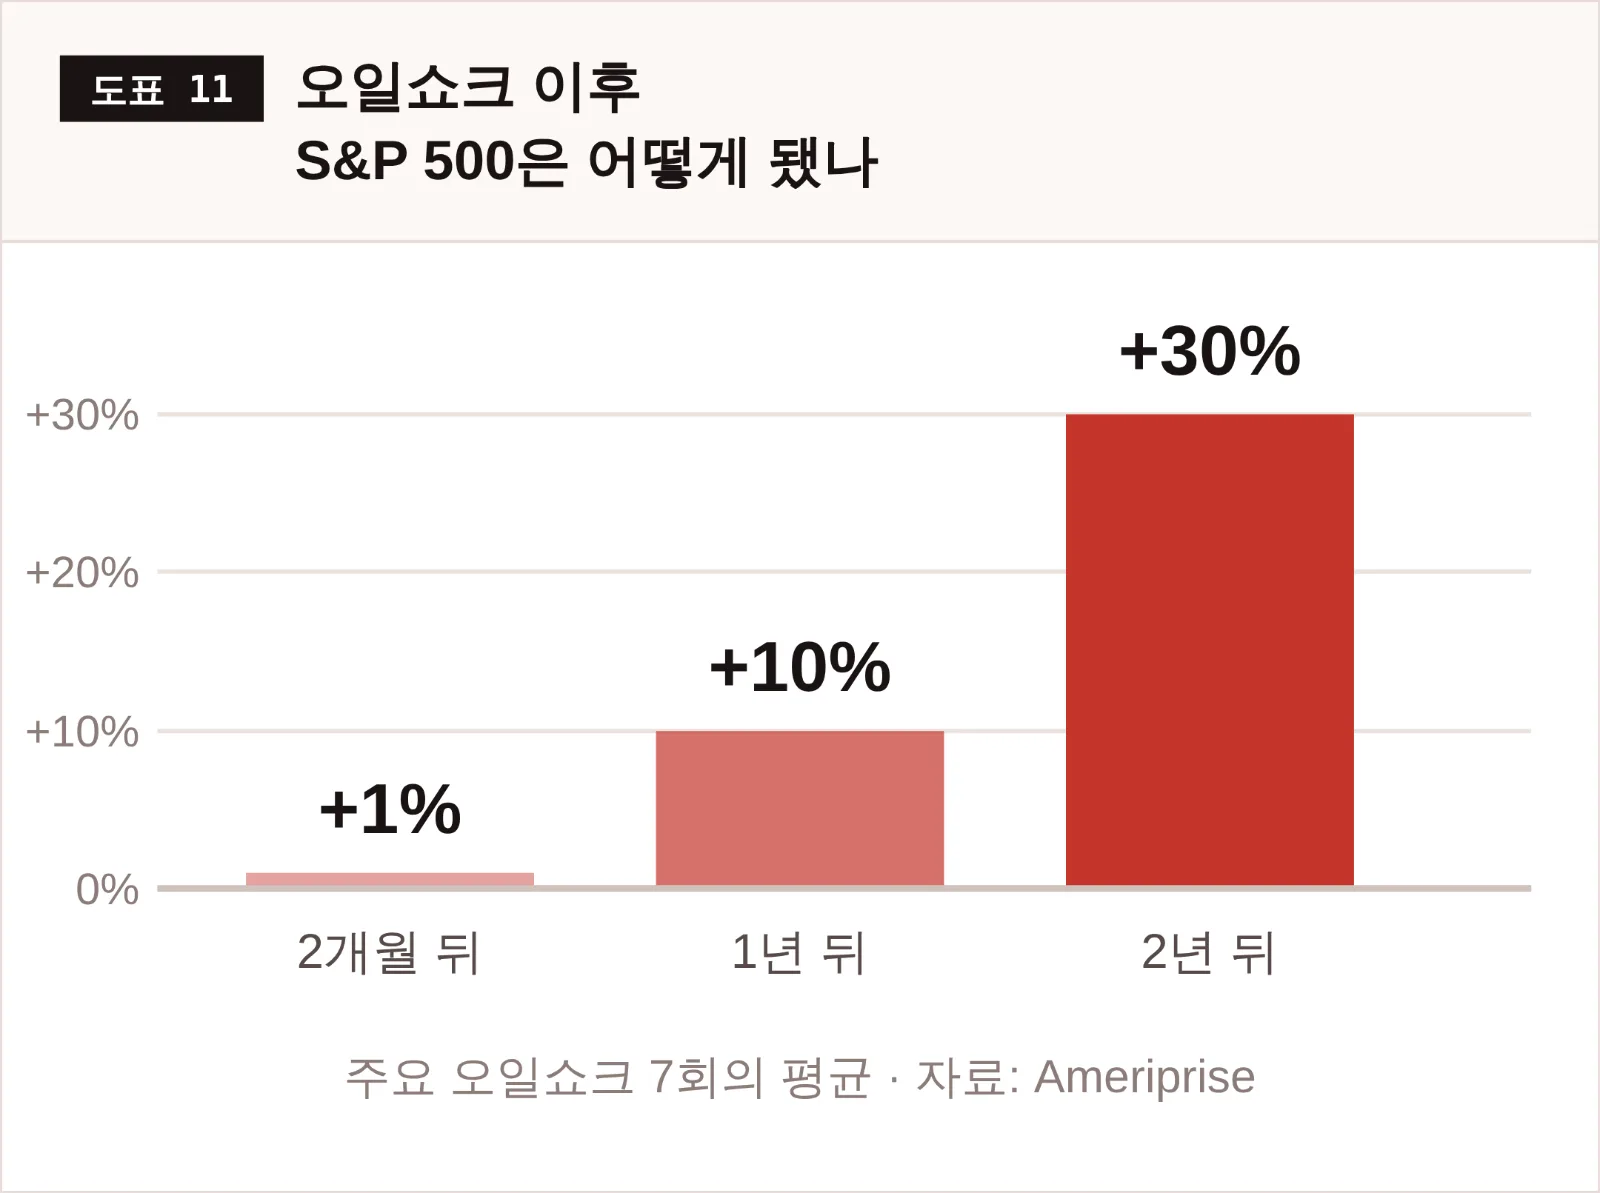
충격 직후 2개월은 사실상 제자리지만, 1년이 지나면 평균 10%, 2년이면 30% 넘게 올라 있었습니다. 참고로 S&P 500은 1973년 말부터 2025년 말까지 연평균 8.5% 올랐습니다. 그 기간 동안 오일쇼크는 일곱 번이나 있었습니다.
올해 3월과 4월, 같은 유가 다른 결과
멀리 갈 것도 없습니다. 바로 올해 있었던 일입니다.
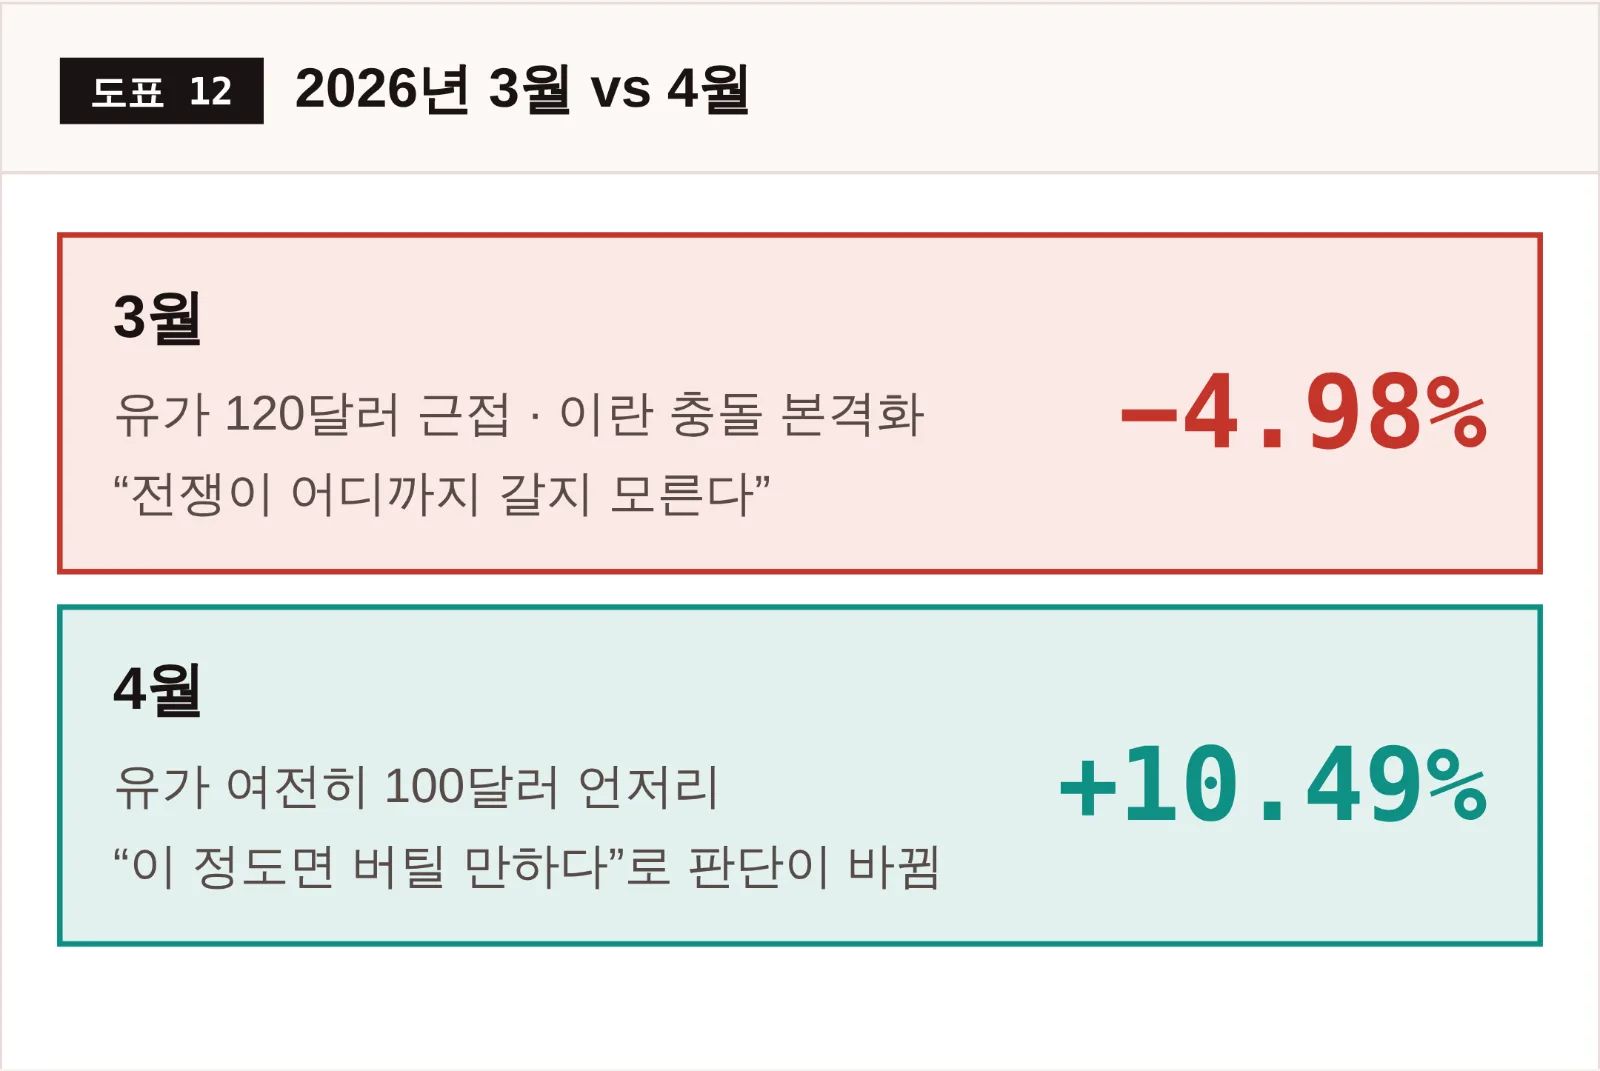
유가 수준은 크게 다르지 않았는데 지수는 정반대로 움직였습니다. 시장을 움직인 것은 유가의 절대 수준이 아니라 불확실성이었습니다. 3월에는 ‘얼마나 더 오를지 모른다’가, 4월에는 ‘이 수준에서 멈출 것 같다’가 가격에 반영된 겁니다.
PART 5 · 그래서 지금은 어느 쪽인가
유가 충격이 경제를 무너뜨릴지 아닐지를 가르는 기준이 하나 있습니다. 가격이 아니라 ‘기름값이 경제에서 차지하는 비중’입니다.
기름 부담 4% — 침체의 경계선
계산은 단순합니다. 한 해에 쓰는 기름값 총액을 그 나라 GDP로 나누는 것입니다. 이것을 ‘기름 부담(oil burden)’이라고 부릅니다. 국민소득의 몇 퍼센트를 기름 사는 데 쓰고 있는지를 보는 지표입니다.
그리고 미국 역사에서 이 값이 약 4%를 넘긴 충격은 18개월 안에 거의 예외 없이 침체로 이어졌습니다.
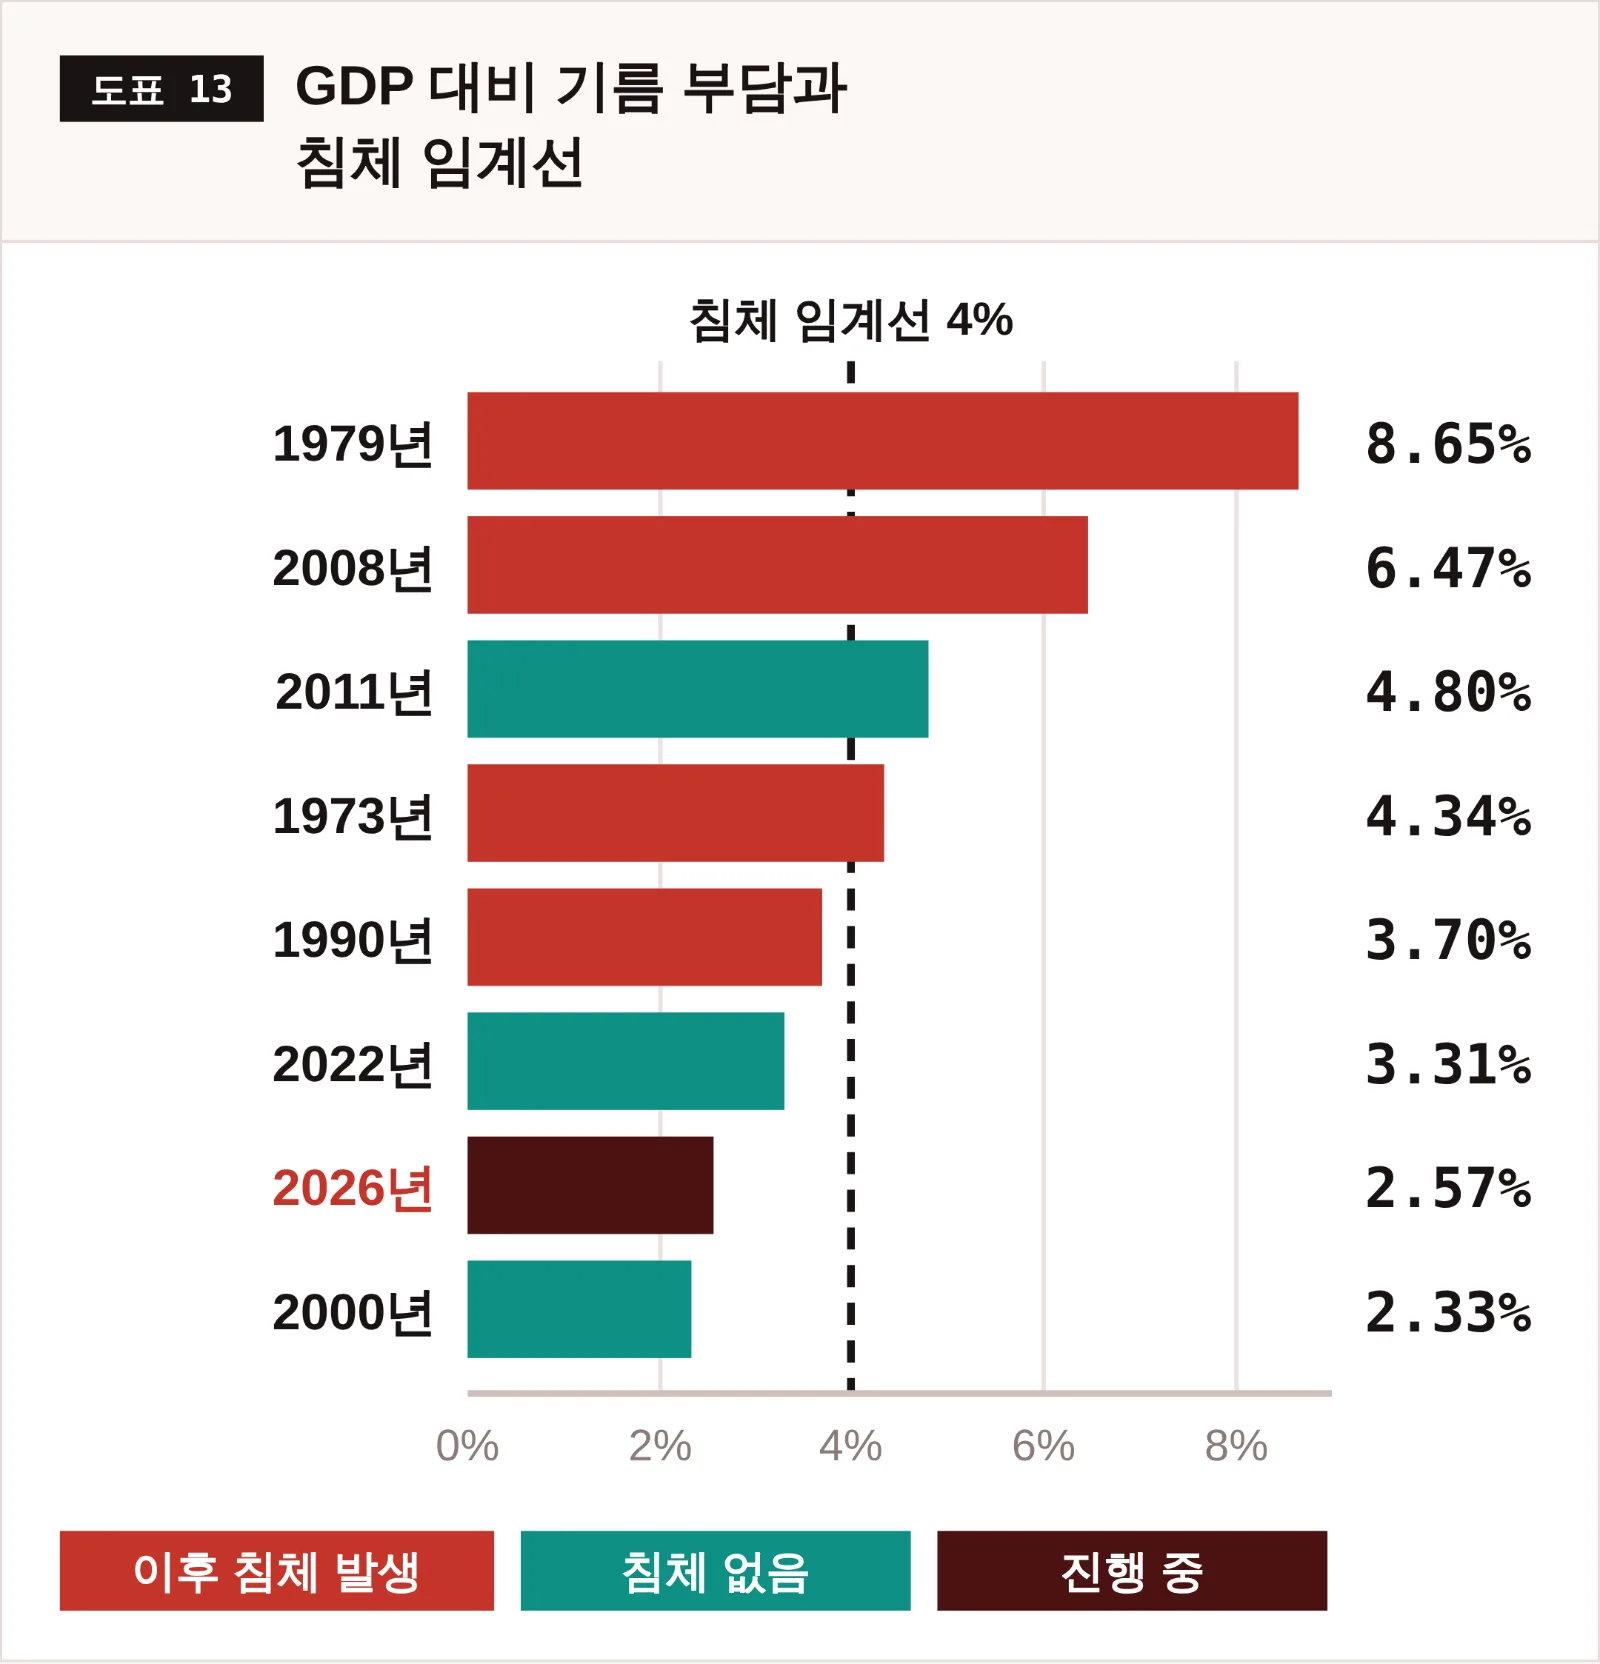
2011년만 임계선을 넘고도 침체를 피했습니다. 그리고 2026년 지금은 2.57%로, 표에 있는 모든 충격 중 가장 낮습니다. 유가가 106달러인데도 부담이 낮은 이유는 다음 도표에 있습니다.
왜 예전만큼 아프지 않을까
1970년대와 지금의 결정적 차이는 경제가 기름을 훨씬 덜 쓰게 됐다는 점입니다. 미국 경제는 그동안 세 배 넘게 커졌지만 석유 소비량은 거의 늘지 않았습니다. 서비스업 비중이 커졌고, 같은 제품을 훨씬 적은 에너지로 만들게 됐기 때문입니다.
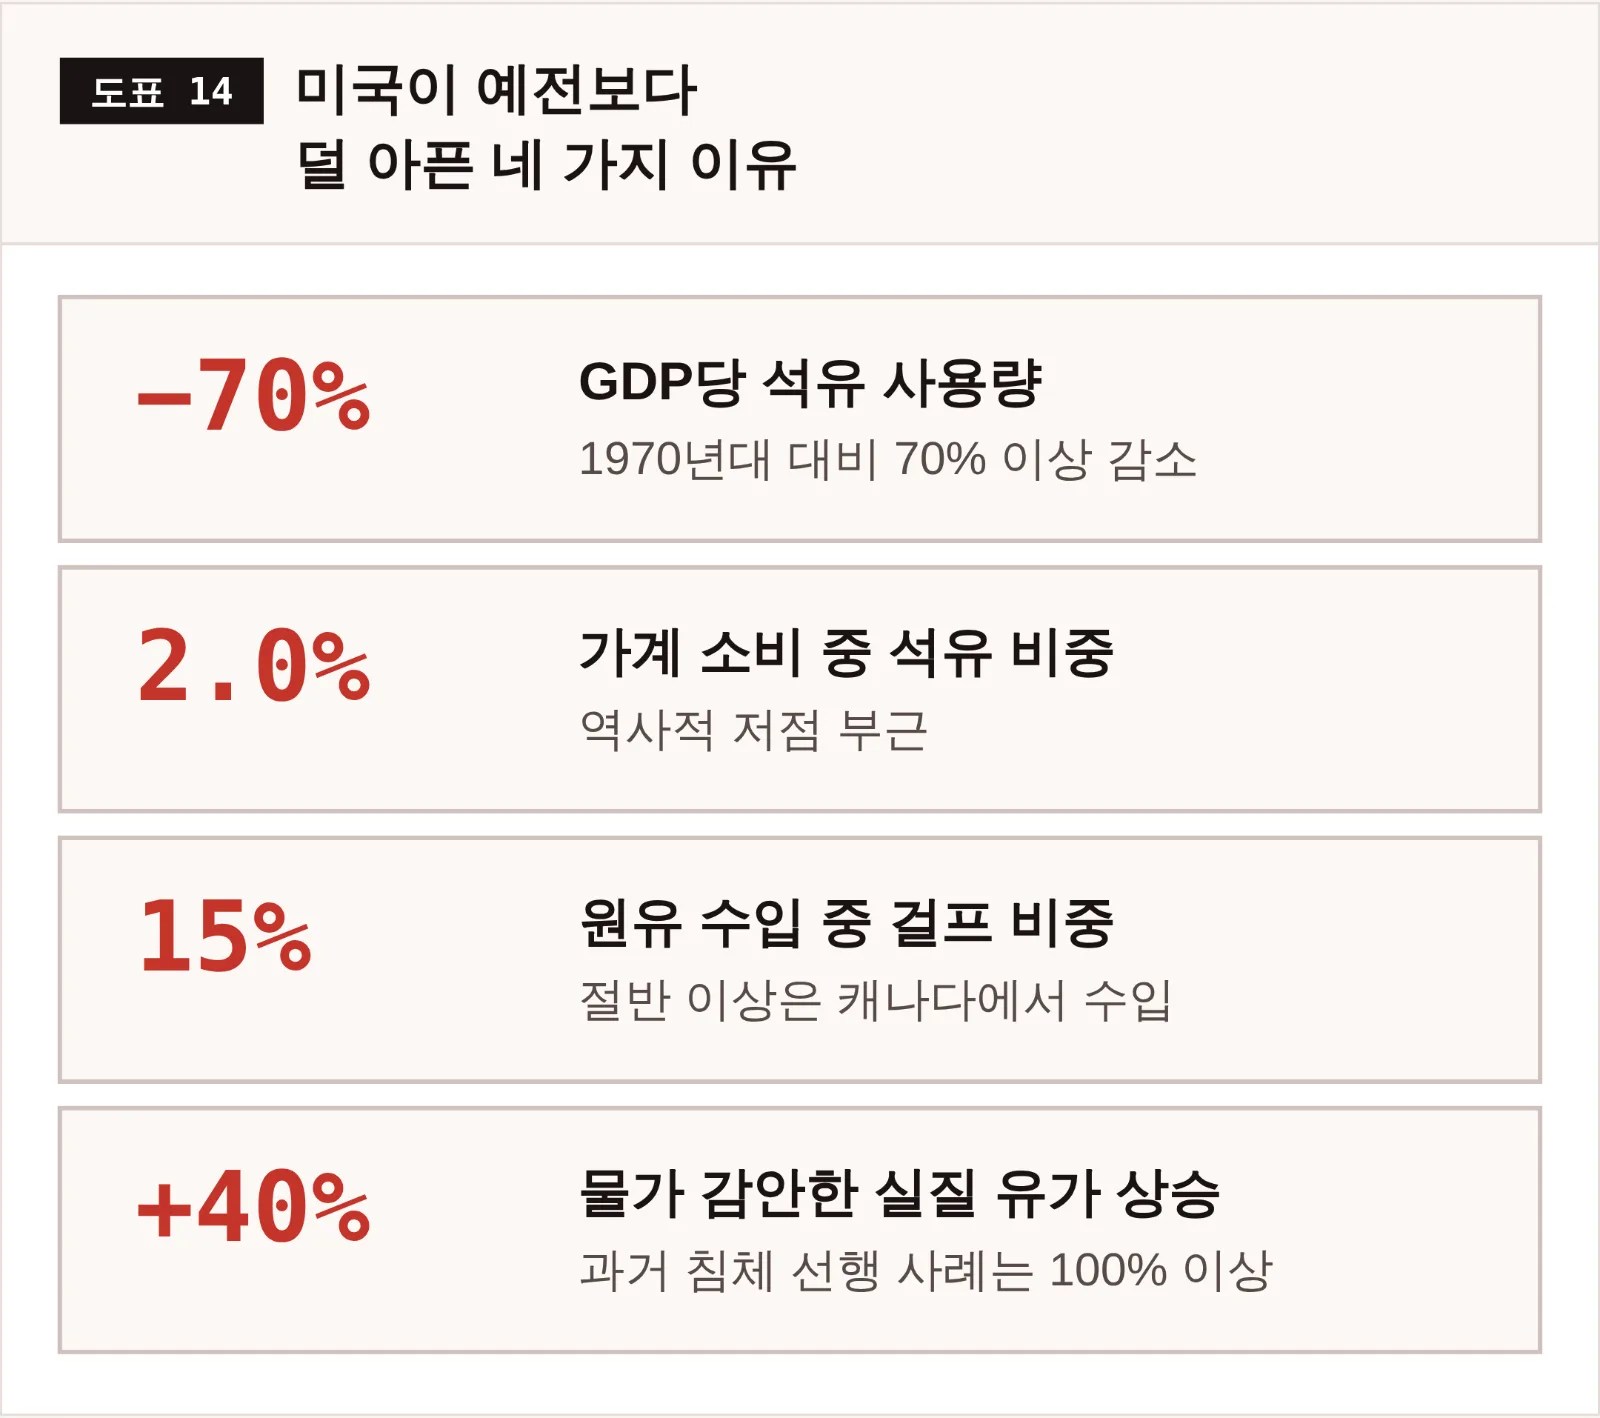
미국은 이제 산유국이기도 합니다. 기름값이 오르면 소비자는 손해를 보지만 석유회사와 그 지역 경제는 이득을 봅니다. 나라 전체로 보면 손실이 상당 부분 상쇄됩니다. 1970년대 미국은 순수입국이어서 이 완충장치가 없었습니다.
그럼 안심해도 되나
아닙니다. 위 숫자들은 “지금 수준에서 멈춘다면”을 전제로 합니다. 유가가 130~150달러로 더 오르거나, 지금 수준이 1년 이상 지속되면 기름 부담은 4%를 향해 올라갑니다.
더 중요한 변수는 물가입니다. 1970년대와 지금의 결정적 차이는 기름을 덜 쓴다는 점이지만, 지금은 이미 물가가 5년째 목표를 넘고 있다는 불리한 조건이 겹쳐 있습니다. 물가가 안정된 상태에서 맞는 유가 충격과, 이미 물가가 높은 상태에서 맞는 충격은 전혀 다릅니다.
그래서 지금 시장이 보는 것은 유가 자체가 아니라 유가 → 물가 → 연준으로 이어지는 그 연결선입니다.
PART 6 · 누가 웃고 누가 우는가
지수 전체로 보면 ‘조금 눌린다’ 정도지만, 그 안을 열어 보면 업종별 명암은 극단적으로 갈립니다. 유가 국면에서 돈이 실제로 움직이는 곳입니다.
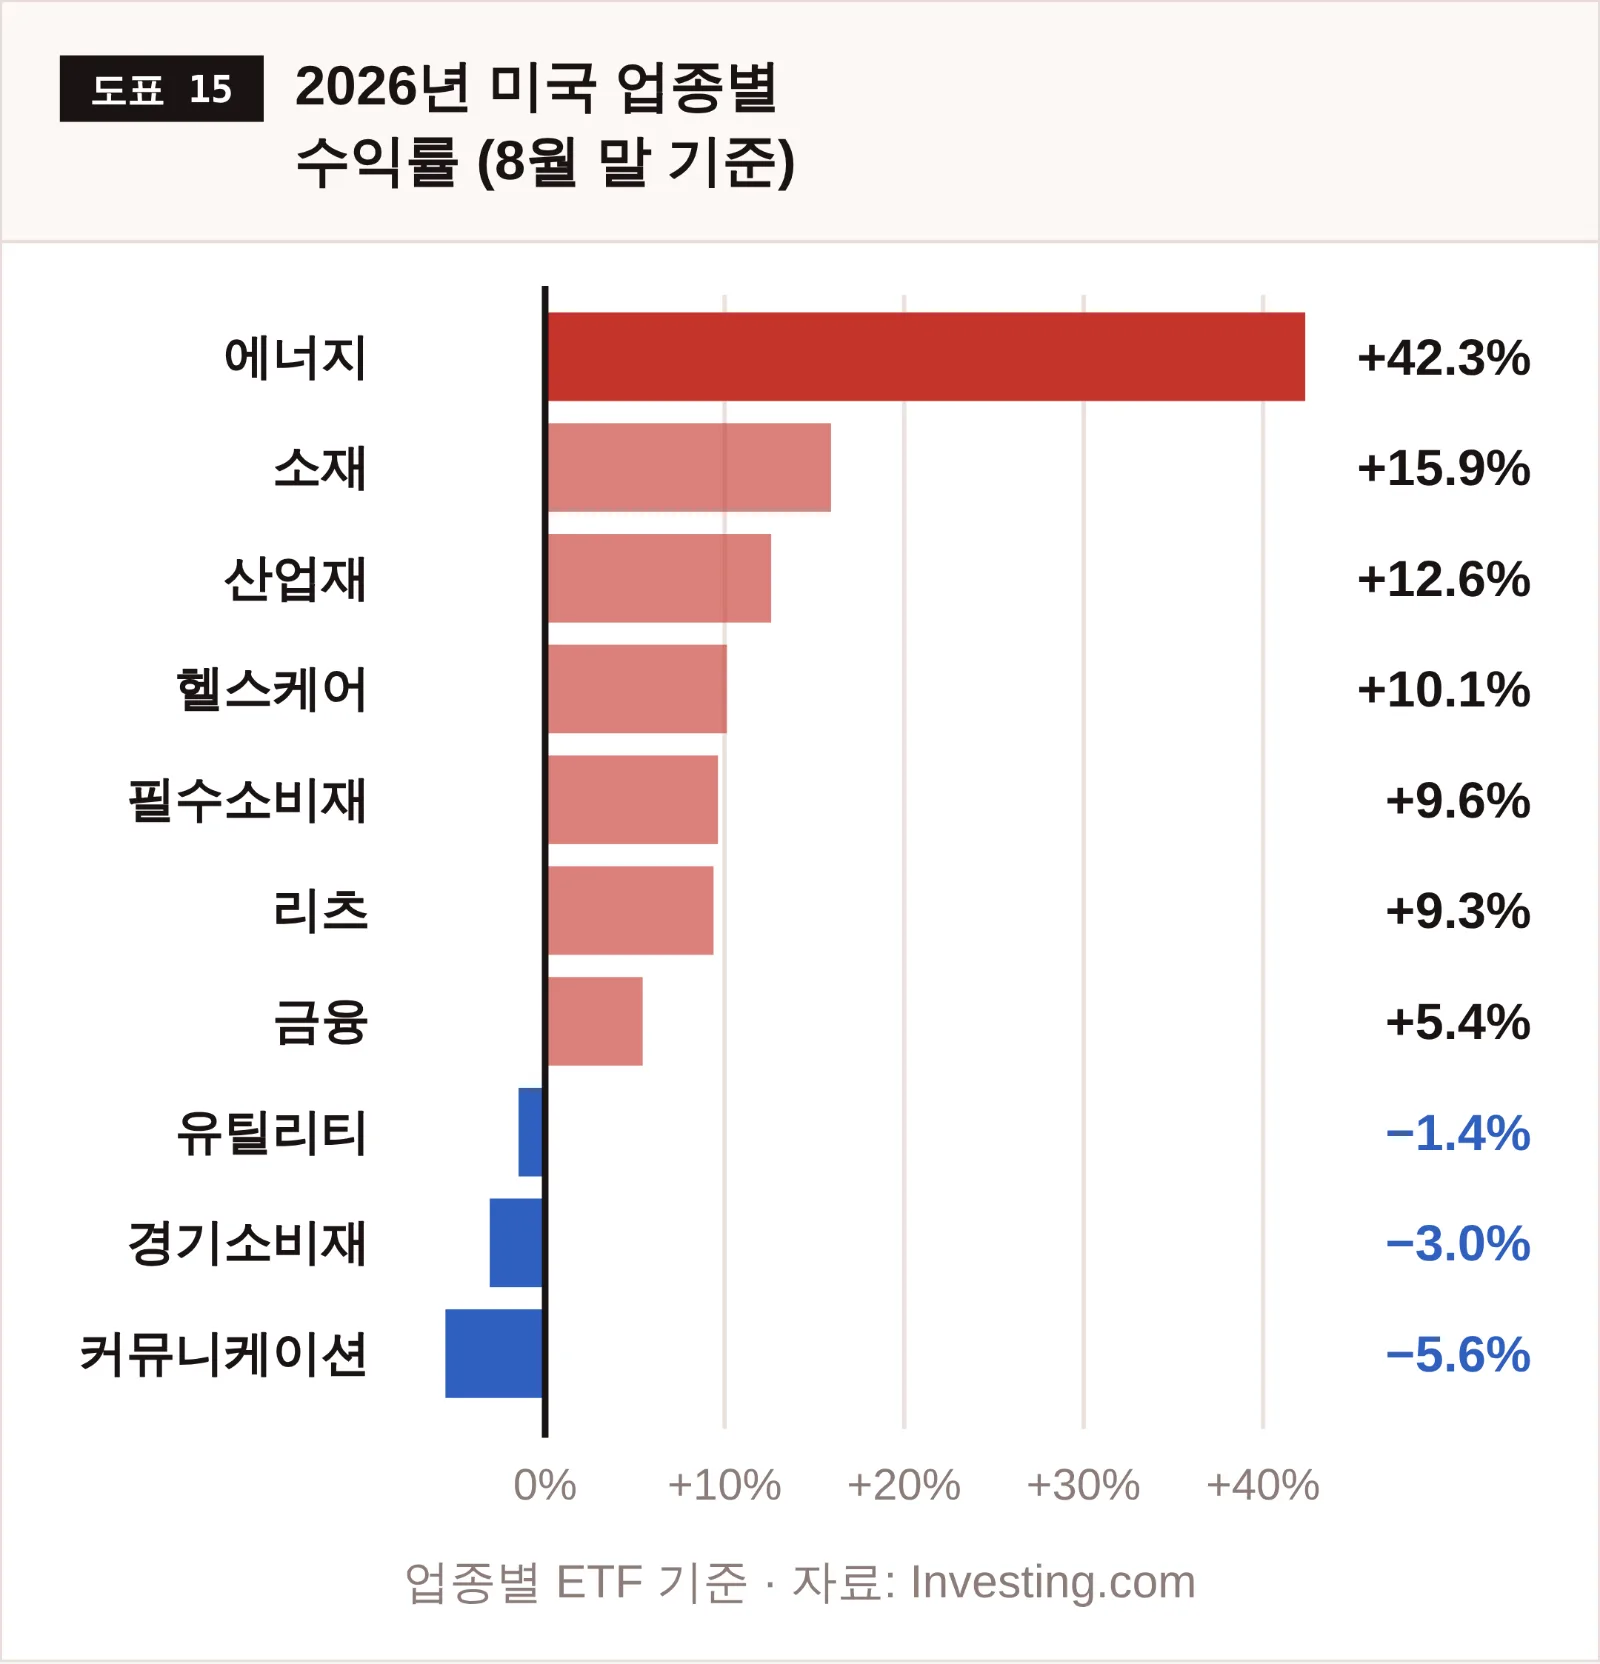
에너지 업종이 +42.3%로 압도적 1위입니다. 반대로 경기소비재와 커뮤니케이션은 마이너스입니다. 앞에서 본 경로 2(가계가 지갑을 닫는다)가 숫자로 확인되는 셈입니다. 참고로 에너지 업종의 주가수익비율(PER)은 13.0배로 여전히 가장 낮습니다.
같은 기름값, 정반대의 회사
한국 시장에서는 이 대비가 더 선명합니다. 유가가 급등한 날 정유·화학주는 오르고, 같은 날 항공주는 내립니다. 이유는 명확합니다.
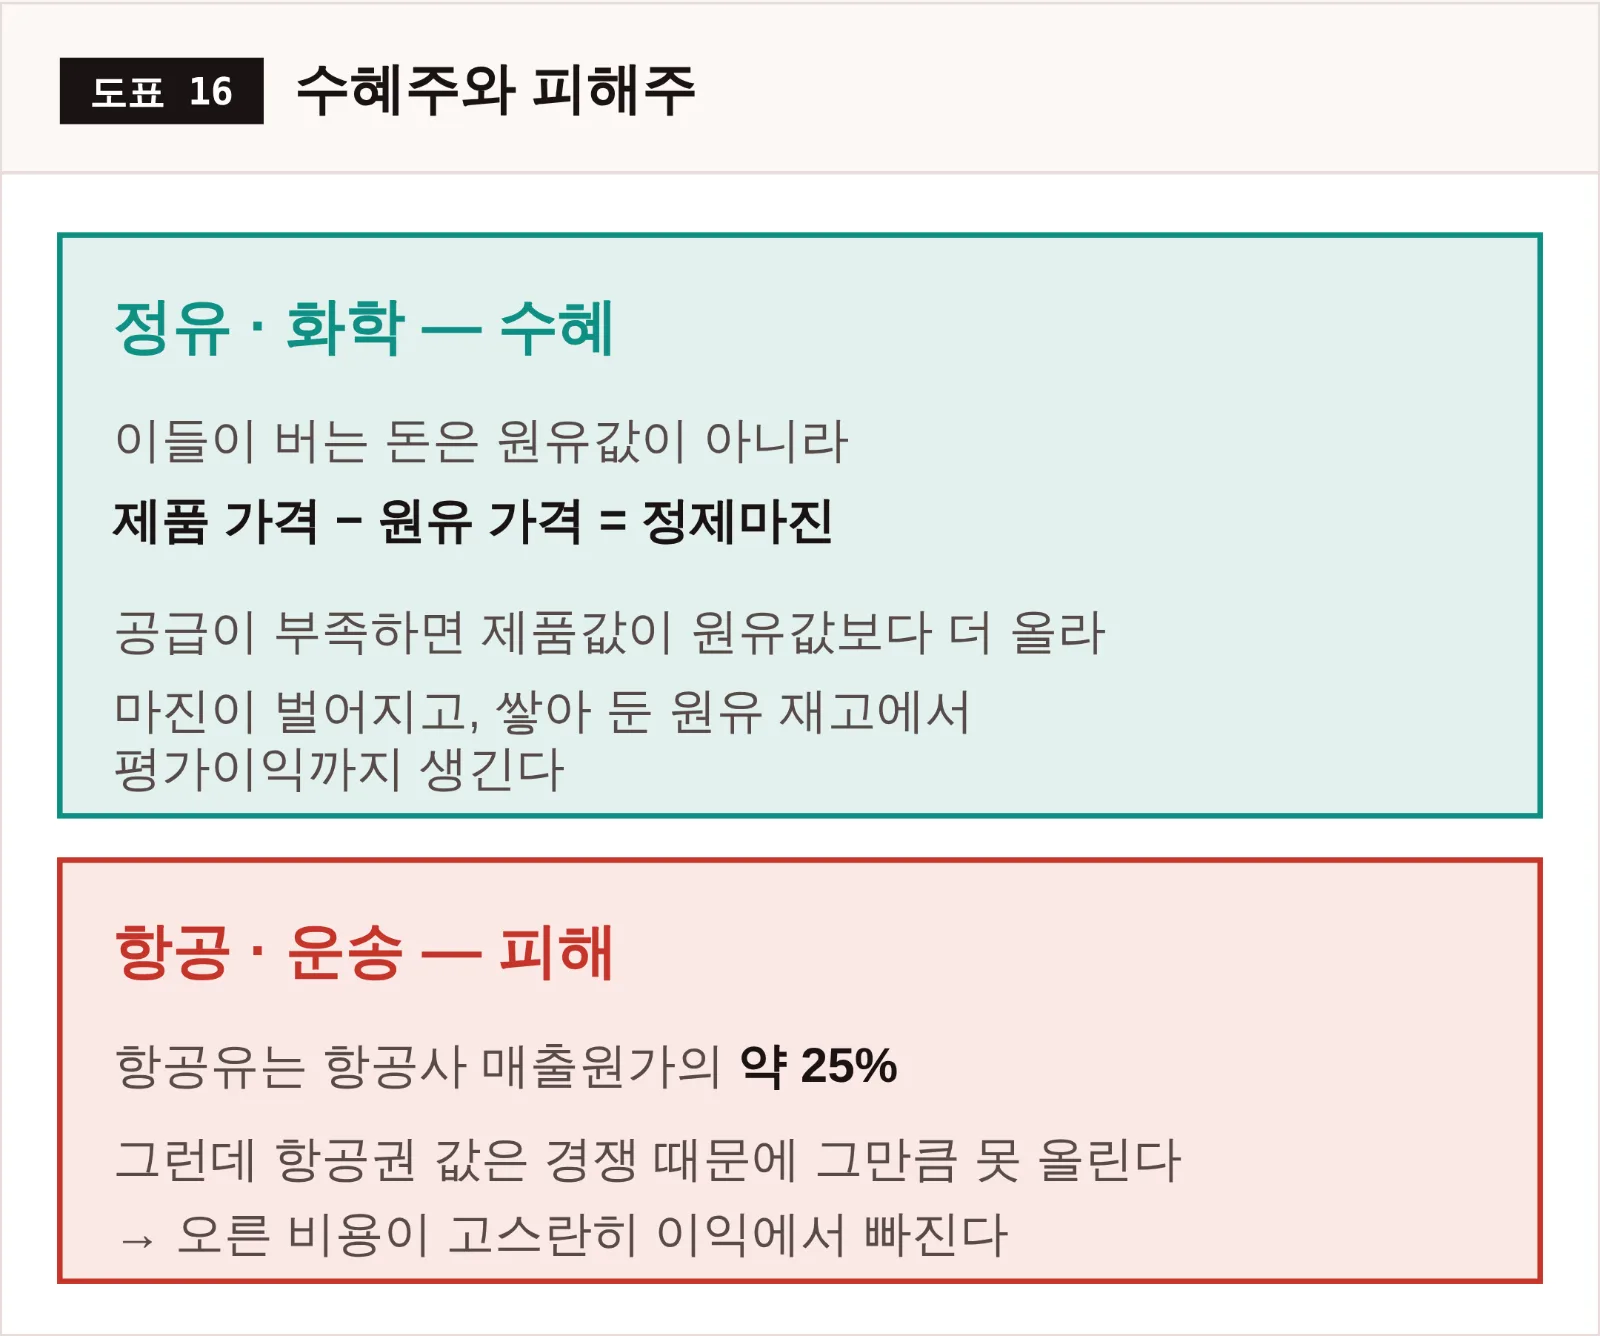
정제마진은 배럴당 5달러 안팎이 손익분기점으로 알려져 있습니다. 이 마진이 벌어지면 정유사 실적은 빠르게 좋아집니다. 반대로 항공사는 비용의 4분의 1이 기름인데 운임을 마음대로 못 올리니 유가 상승이 그대로 손실입니다.
업종 지도
|
구분 |
업종 |
왜 |
|---|---|---|
|
유리 |
정유·석유개발 |
정제마진 확대, 재고 평가익 |
|
유리 |
조선·해운(탱커) |
운항 거리가 길어지고 운임이 오른다 |
|
유리 |
방산 |
지정학 위험이 곧 수주 기대 |
|
유리 |
원전·신재생 |
에너지 안보 관심이 커진다 |
|
불리 |
항공·육상운송 |
연료비가 원가의 4분의 1 |
|
불리 |
경기소비재·유통 |
가계가 선택적 소비부터 줄인다 |
|
불리 |
성장주·기술주 |
금리 상승에 밸류에이션이 눌린다 |
|
불리 |
전력·가스 |
연료비는 오르는데 요금은 규제된다 |
다만 화학은 조금 복잡합니다. 나프타 값이 오르면 원가가 오르지만, 재고 평가익과 제품 가격 전가가 동시에 일어나 초기에는 오르고 나중에 눌리는 패턴이 자주 나옵니다.
한국은 특히 취약합니다
앞에서 “미국은 예전보다 덜 아프다”고 했습니다. 한국은 사정이 다릅니다. 원유를 한 방울도 생산하지 않고 전량 수입하는 데다, 제조업 비중이 높아 에너지를 많이 씁니다.
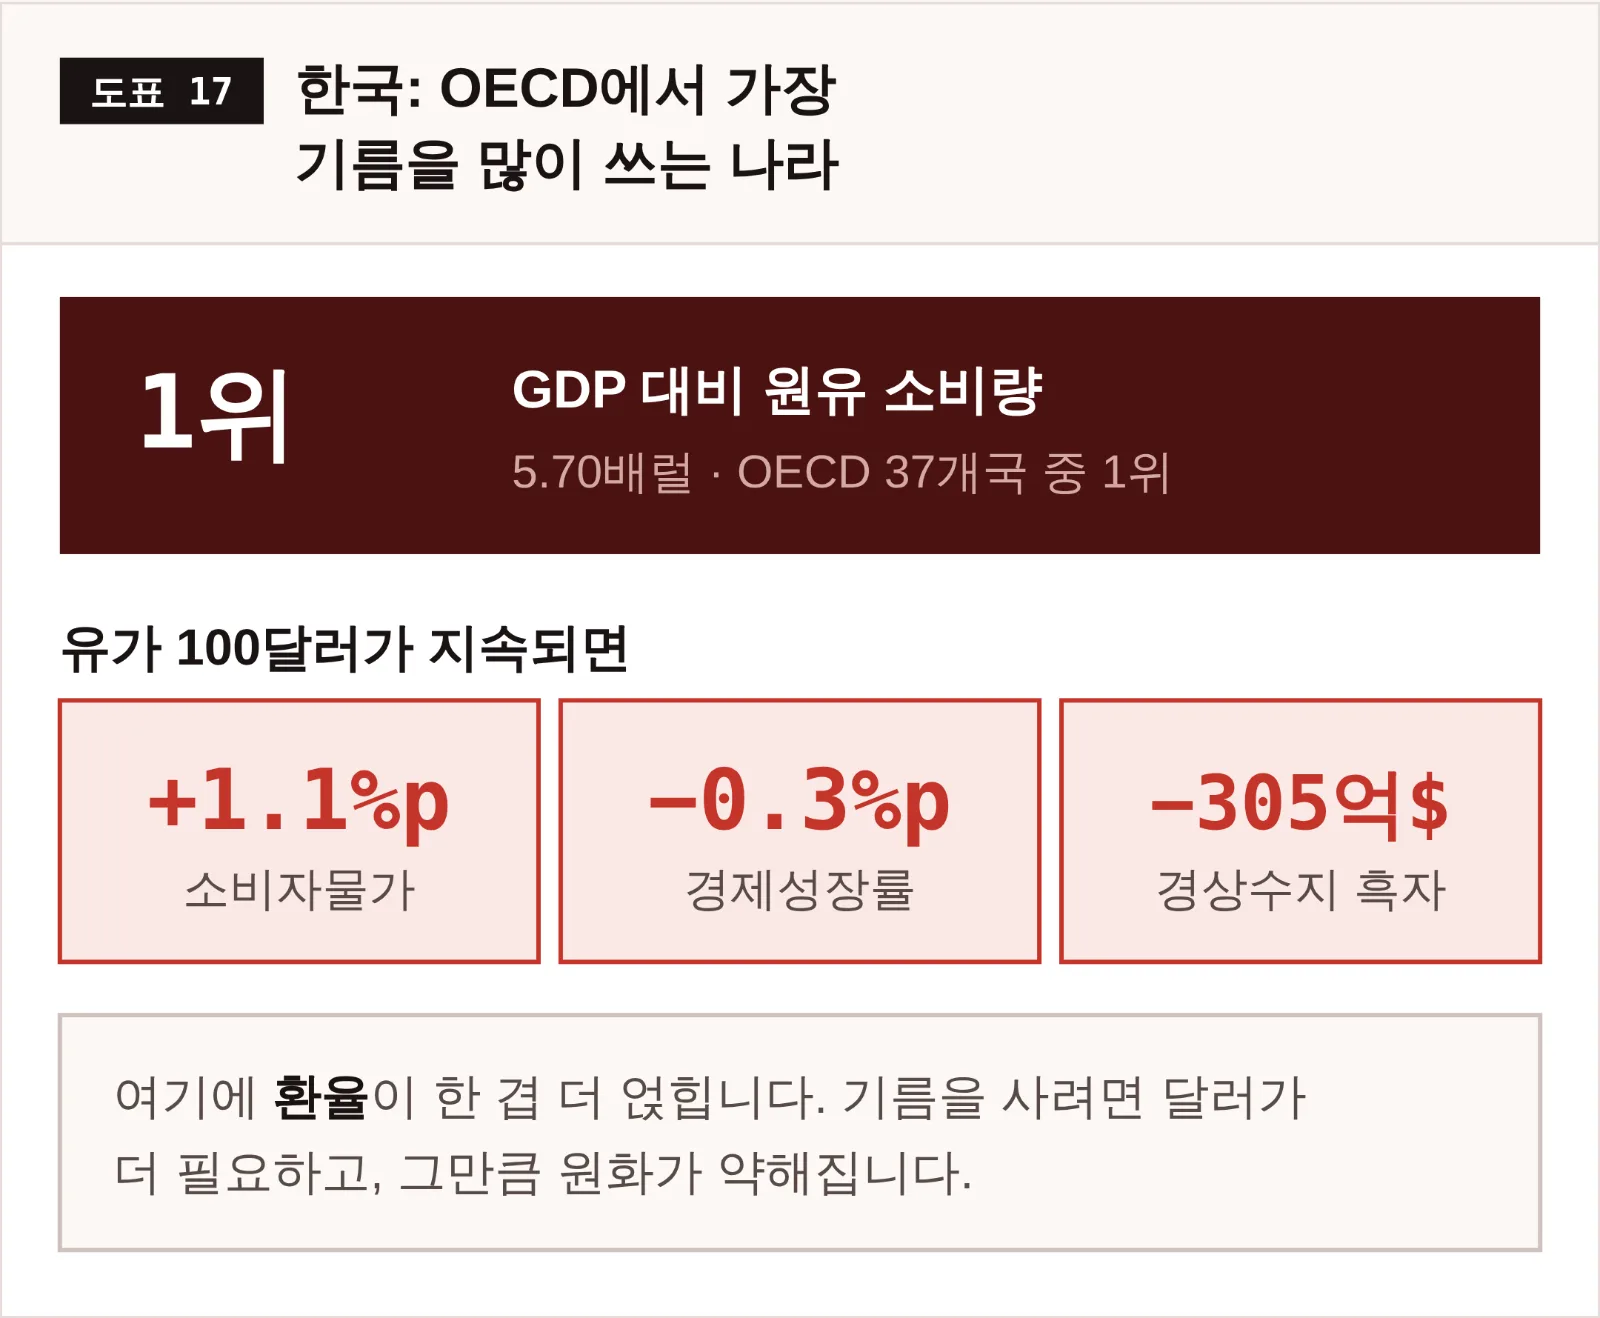
현대경제연구원 분석 기준. 1인당 원유 소비량도 18.0배럴로 OECD 4위입니다. 미국과 달리 한국에는 ‘산유국 효과’라는 완충장치가 없습니다. 같은 유가 충격이 한국 증시에 더 크게 오는 구조적 이유입니다.
앞으로 갈 수 있는 세 갈래
|
시나리오 |
유가 |
시장에서 나타나는 모습 |
|---|---|---|
|
휴전 또는
|
80달러대로
|
물가 압력이 풀리고 금리가 내려온다. 그동안 눌렸던 성장주가 먼저 반등하고, 에너지주는 차익실현 대상이 된다 |
|
지금 상태가
|
100~110달러
|
물가가 목표 위에 고착되고 연준은 긴축을 유지한다. 지수는 눌리지만 무너지지는 않는 국면. 현재 시장이 반영 중인 시나리오 |
|
전면 봉쇄나
|
130달러 이상 |
기름 부담이 4% 임계선에 접근하며 침체 논쟁이 본격화된다. 에너지·방산을 제외한 전 업종이 조정 |
지금 시장이 가장 싫어하는 것은 세 번째 시나리오 자체가 아니라 세 갈래 중 어디로 갈지 모른다는 상태입니다. 올해 3월과 4월의 차이가 바로 그것이었습니다.
매주 확인할 다섯 개의 숫자
|
지표 |
현재 |
무엇을 알려 주나 |
|---|---|---|
|
브렌트유 |
$105.89 |
100달러가 시장이 의식하는 심리선 |
|
호르무즈 통항 선박 |
하루 10척 |
실제 공급 차질의 온도계. 가격보다 먼저 움직인다 |
|
미 국채 10년물 |
4.954% |
유가가 ‘금리’로 번졌는지 — 가장 중요한 연결고리 |
|
미국 CPI 에너지 항목 |
매월 발표 |
유가가 ‘물가’로 번졌는지 |
|
원/달러 환율 |
1,345.9원 |
한국 증시에 오는 2차 충격의 크기 |
다섯 개가 많다면 브렌트유와 미 10년물 두 개만 보셔도 됩니다. 유가가 오르는데 금리가 잠잠하면 시장은 버팁니다. 유가와 금리가 같이 오르면 그때가 진짜 압력 구간입니다.
자주 보이는 오해 다섯 가지
-
“유가가 오르면 주식은 무조건 빠진다” — 아닙니다. 경기가 좋아져서 오르는 유가는 주가와 함께 갑니다. 문제가 되는 것은 공급이 끊겨서 오르는 유가입니다.
-
“유가가 오르면 정유주는 무조건 좋다” — 초기에는 그렇습니다. 하지만 유가가 너무 높아져 사람들이 기름을 덜 쓰기 시작하면(수요 파괴) 정제마진도 무너집니다. 2008년 후반이 그랬습니다.
-
“산유국이 아니니 한국은 무조건 손해다” — 나라 전체로는 손해가 맞지만, 증시 안에서는 정유·조선·방산처럼 확실히 돈을 버는 업종이 있습니다. 같은 뉴스에 정반대로 움직이는 종목이 공존합니다.
-
“유가가 내리면 증시는 바로 오른다” — 왜 내리는지가 중요합니다. 경기 침체 우려로 내리는 유가는 악재입니다. 2008년 하반기에 유가는 반토막 났지만 주가는 그보다 더 빠졌습니다.
-
“기름값은 결국 중동이 정한다” — 예전엔 그랬습니다. 지금은 미국 셰일 생산량, 중국의 수요, 전기차 보급 속도가 모두 변수입니다. 실제로 EIA는 2027년 하반기에 유가가 67달러까지 내려갈 것으로 보고 있습니다.
기름값은 경제의 혈압입니다
혈압이 조금 올랐다고 사람이 쓰러지지는 않습니다. 하지만 높은 상태가 오래 가면 다른 장기가 상합니다. 기름값도 똑같습니다. 한 번 튀는 것보다, 높은 채로 오래 머무는 것이 위험합니다.
지금 시장이 마주한 조합은 불리한 쪽입니다. 수요가 좋아서가 아니라 공급이 끊겨서 오르는 유가이고, 게다가 물가가 이미 5년째 목표를 넘고 있어서 중앙은행이 도와줄 여력이 없습니다. 9월 10일 미 국채 10년물이 52주 최고를 찍고 뉴욕 증시가 나흘 연속 밀린 것이 그 결과입니다.
그런데 동시에, 유리한 조건도 분명히 있습니다. 국민소득에서 기름값이 차지하는 비중은 역대 오일쇼크 중 가장 낮은 2.57%입니다. 경제가 그만큼 기름을 덜 쓰게 됐기 때문입니다. 지수가 눌리기는 해도 무너지지 않고 있는 이유가 여기 있습니다.
그래서 앞으로 봐야 할 것은 유가가 몇 달러인지가 아닙니다. ① 이 상태가 얼마나 오래 가는가, ② 물가 지표로 번지는가, ③ 연준이 실제로 움직이는가 — 이 세 가지입니다. 9월 16일 FOMC가 그 첫 번째 분기점입니다.
기름값 뉴스를 볼 때 던질 질문은 “얼마나 올랐나”가 아니라 “왜 올랐고, 얼마나 갈 것인가”입니다. 그 질문만 바꿔도 같은 뉴스가 다르게 읽힙니다.
이 글에 나온 용어
|
용어 |
뜻 |
|---|---|
|
배럴 |
원유 거래 단위. 약 159리터 |
|
브렌트유 |
영국 북해산. 세계 기준 유가로 쓰인다 |
|
WTI |
미국 텍사스산. 미국 내 기준 유가 |
|
두바이유 |
중동산. 한국이 주로 수입하는 원유 |
|
호르무즈 해협 |
페르시아만의 유일한 출구. 세계 원유의 약 20%가 통과 |
|
나프타 |
원유에서 뽑는 화학 원료. 플라스틱·합성섬유의 출발점 |
|
정제마진 |
석유제품 가격에서 원유 가격을 뺀 값. 정유사의 실제 수익 |
|
공급 충격 |
공급이 줄어 값이 오르는 것. 비용만 오르고 성장은 없다 |
|
수요 충격 |
수요가 늘어 값이 오르는 것. 경기가 좋다는 신호 |
|
기름 부담 |
한 해 기름값 총액 ÷ GDP. 4%가 침체 임계선으로 알려져 있다 |
|
셧인 |
전쟁·사고로 생산이 멈춘 유전. 2026년 8월 하루 670만 배럴 |
|
위험 회피 |
불안할 때 주식을 팔고 국채·달러·금으로 옮겨 가는 흐름 |
참고 자료
-
Trading Economics — 브렌트유·코스피·미국 증시 (2026.9.10~9.11)
-
TheStreet, 미국 증시 마감 (2026.9.10)
-
Charles Schwab, “Triple-Digit Oil Spooks Market but PPI In Line” (2026.9.10)
-
미 에너지정보청(EIA), Short-Term Energy Outlook (2026년 9월)
-
Al Jazeera, 호르무즈 해협 관련 보도 (2026.9.7)
-
Ameriprise Financial, “History suggests oil shocks hurt most when they last”
-
Wespath, “Does the Market Care About Higher Oil Prices?” (2026)
-
Bessemer Trust, “Oil Shock in Five Pictures”
-
eco3min, “Oil Burden & US Recessions: The 4%-of-GDP Threshold”
-
Kiplinger, 8월 CPI 전망 (2026.9)
-
Investing.com, S&P 500 업종별 수익률 (2026.8.31 기준)
-
현대경제연구원, 국제유가 상승의 국내 경제 영향 분석
-
Businesskorea, 코스피 개장 시황 (2026.9.11)
이 글의 모든 수치는 2026년 9월 11일까지 공개된 자료를 기준으로 작성했으며, 시장 상황에 따라 달라질 수 있습니다. 8월 미국 소비자물가는 한국시간 9월 11일 밤 발표 예정으로, 본문의 3.4%는 시장 예상치입니다. 도표 02·08의 구성 비중은 개념을 설명하기 위한 개략치입니다.

 191