(발행일: 2026년 8월 31일)
미 연방정부 총부채가 사상 처음으로 40조 달러를 돌파하고 30년물 국채금리가 2007년 이후 최고 수준인 5.3%를 상회하면서, 미 국채의 '안전자산 지위'와 그 효용이 구조적으로 변화하고 있는지에 대한 논의가 학계와 시장 전반으로 확산되고 있습니다.
핵심 진단은 다음과 같이 정리됩니다. 첫째, 최근 장기금리 상승은 인플레이션 기대보다 실질금리와 기간프리미엄이 주도하고 있어, 투자자들이 장기 국채 보유에 대해 과거보다 높은 보상을 요구하고 있음을 시사합니다. 둘째, MIT의 Caballero 교수는 국채의 안전자산 효용이 '주어진 것'이 아니라 금융시스템의 중개 능력을 통해 '생산되는 것'이며, 국채 공급이 그 능력을 초과하면 발행의 비용이 편익을 상쇄한다고 분석하면서 미국이 2026년 1분기 현재 그 임계점에 근접한 것으로 추정하였습니다. 셋째, Stanford의 Lustig 교수는 2020년 이후 주식·채권 상관관계의 양(+) 전환과 재정 뉴스에 대한 금리 민감도 상승을 근거로, 시장이 미 국채를 완전한 무위험 자산이 아닌 일정 부분 재정위험을 반영하는 자산으로 재평가하고 있다고 주장합니다.
수요 기반의 변화도 중요한 변수입니다. 해외 공공부문(외국 중앙은행 등)의 보유액이 감소하는 반면 연기금·헤지펀드·자산운용사 등 해외 민간부문 보유액이 급증하면서, 국채 수요의 가격민감도가 구조적으로 높아졌습니다. 정책 대응 측면에서 미 재무부가 장기물 바이백 규모를 최소 2배로 확대했으나, 시장에서는 이를 '실질보다 신호(more signal than substance)'로 평가하며 실질적 재정건전화가 부재한 상태에서의 기회주의적 부채관리는 오히려 예측가능성을 훼손해 기간프리미엄을 높일 수 있다는 지적이 제기됩니다.
결론적으로 미 국채를 대체할 안전자산이 부족하다는 점에서 단기간 내 지위가 크게 훼손될 가능성은 낮습니다. 그러나 대규모 재정적자와 국채 공급 확대가 구조화되면서 안전자산 프리미엄과 효용은 점차 약화될 수 있으며, 이는 향후 위험회피 국면에서 미 국채의 헤지 기능을 제한하고 글로벌 자산시장의 변동성을 높이는 요인으로 작용할 소지가 있습니다.
1. 이슈의 배경: 부채 40조 달러 시대와 장기금리 상승 압력
1-1. 부채 규모의 임계 돌파
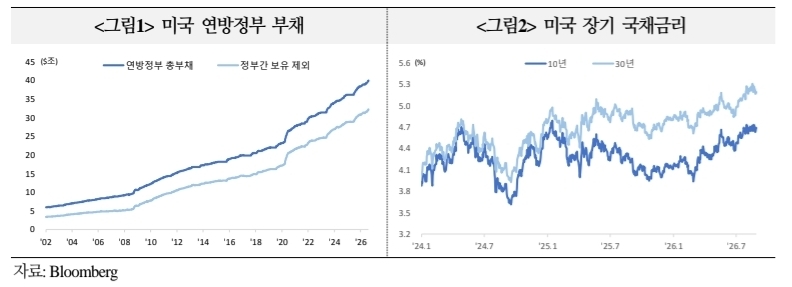
미 연방정부 총부채는 최근 1년간 약 2.8조 달러 증가하였으며, 정부간 보유를 제외한 시장성 부채는 약 2.5조 달러 증가하였습니다. 이는 팬데믹 시기를 제외하면 가장 빠른 증가세에 해당합니다(국제금융센터, 2026.8.31, p.1). 미 재무부 집계에 따르면 8월 18~19일 기준 미상환 공공부채 총액은 40조 470억 달러를 기록하였고, 이 중 대중 보유분은 32조 2,660억 달러로 미국 연간 GDP에 육박하는 수준입니다.
최근 미국의 연간 재정적자는 GDP 대비 약 6% 수준으로, 통상 경기침체나 전시에만 관찰되는 규모입니다. 이러한 추세가 지속되면 향후 10년 내 GDP 대비 공공부채 비율이 120%에 도달할 것으로 전망됩니다. 참고로 IMF는 지난해 선진국 전체의 부채/GDP 비율을 약 110%로 추정하고 있어, 이는 미국 고유의 문제가 아닌 선진국 공통의 구조적 현상임을 시사합니다.
1-2. 금리 수준: 19년래 최고치
8월 중 30년물 국채금리는 5.3%를 상회하며 2007년 이후 최고 수준을 기록하였습니다. 구체적으로 8월 18일 30년물 수익률은 5.339%까지 상승하며 19년래 최고치를 경신하였고, 같은 날 10년물도 4.75%까지 올라 2025년 초 이후 최고치를 기록하였습니다. 이후 8월 19일 재무부 발표 직후 30년물은 5.2% 아래로 후퇴하였습니다.
주목할 점은 이러한 흐름이 미국에 국한되지 않았다는 사실입니다. 같은 기간 프랑스 10년물(OAT)은 4.1%로 2008년 이후 최고, 독일 10년물(Bund)은 3.26%로 2011년 수준, 일본 10년물(JGB)은 2.95%를 돌파하며 1996년 이래 최고 수준에 도달하였습니다. 이는 글로벌 금융위기 이후 지속된 저금리 시대의 종료와 기간프리미엄의 광범위한 정상화로 해석될 여지가 있습니다.
2. 금리 상승의 요인 분해: 실질금리와 기간프리미엄의 주도
2-1. DKW 모형 기반 요인별 기여도
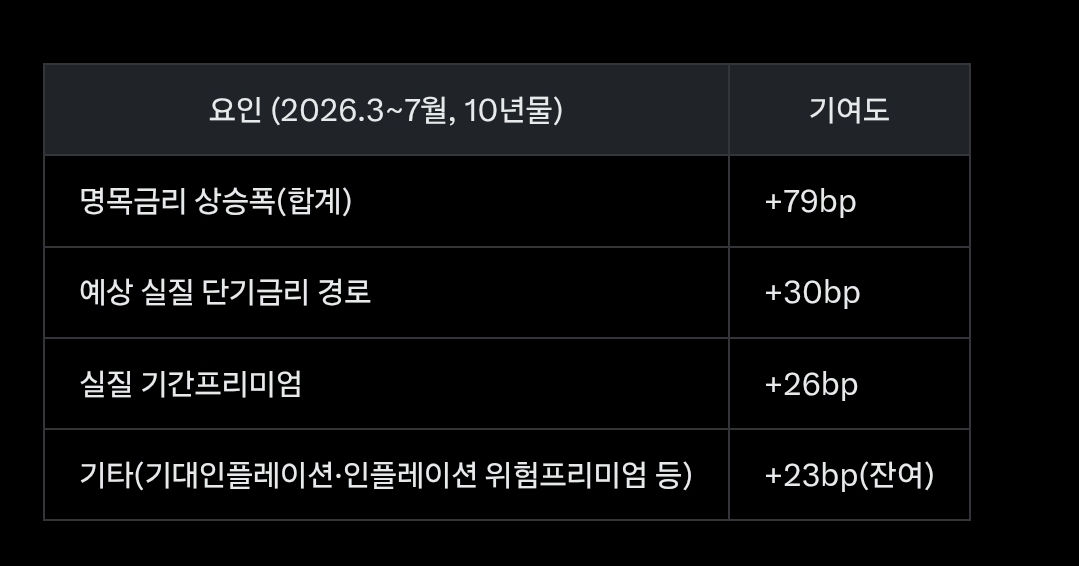
10년물 국채금리 변화의 요인별 기여도를 추정하는 연준 DKW(D'Amico-Kim-Wei) 모형에 따르면, 금년 3월부터 7월 중 명목금리 상승폭 79bp 가운데 예상 실질 단기금리 경로가 30bp, 실질 기간프리미엄이 26bp 상승하는 등 실질금리 요인이 장기금리 상승을 주도하였습니다. 즉 이번 금리 상승은 인플레이션 기대의 재상승보다는 실질 요구수익률의 상향 이동에 기인한 것으로 판단됩니다.
기간프리미엄의 지속적 상승은 투자자들이 장기 국채 보유에 대해 과거보다 높은 보상을 요구하고 있음을 직접적으로 시사합니다. CFR은 기간프리미엄 상승이 성장 기대 개선에서 비롯될 경우 주식시장에 부정적 영향이 제한되지만, 수급 불균형이나 성장 없는 인플레이션 충격에서 비롯될 경우 위험자산이 함께 조정받는다고 정리하였습니다.
2-2. 공급 측 요인: 재정적자 누증과 AI 관련 회사채
금리 상승의 배경으로는 인플레이션 위험 외에 재정적자 누증에 따른 국채 공급 확대와 AI 관련 회사채 발행 증가에 따른 수급 부담이 주요 요인으로 지목됩니다. 특히 후자는 최근 급격히 부상한 변수입니다. Goldman Sachs 추정에 따르면 AI 관련 차입은 미국 투자적격(IG) 순발행의 약 30%를 차지하며, 총발행 기준으로는 올해 1.8조~2.25조 달러의 기록적 수준이 전망되고 있습니다. 국채와 우량 회사채가 동일한 장기 듀레이션 수요 풀을 두고 경합하는 구조가 형성된 셈입니다.
3. 주요 평가 1: 안전자산 프리미엄의 약화 - Caballero의 'Safe-Debt Laffer Curve'
3-1. 안전자산 효용은 '생산되는 것'
MIT 경제학자 Ricardo Caballero는 최근 연구(「The Safe-Debt Laffer Curve」, MIT, 2026)에서, 미 정부의 지급능력과 국채의 안전성이 유지되더라도 국채 공급이 금융시스템의 중개 능력을 초과할 경우 안전자산 공급 비용이 커져 경제적 편익이 약화될 수 있다고 분석하였습니다.
미 국채는 높은 안전성과 유동성, 달러의 기축통화 지위 등을 바탕으로 '안전 프리미엄'을 누려왔으며, 투자자들은 안전자산으로서의 효용을 대가로 낮은 수익률을 수용해 왔습니다. 그러나 Caballero는 국채의 안전자산 효용이 자동으로 주어지는 것이 아니라 금융시스템을 통해 생산되는 것이라는 점을 강조합니다. 이를 위해서는 금융기관의 시장조성, 재고 보유, 차환 지원, 그리고 이를 뒷받침할 충분한 대차대조표 여력이 필요합니다.
3-2. 임계점 근접 진단
팬데믹 이후 국채 공급이 크게 증가하면서 금융기관의 중개 여력에 대한 부담이 커지고, 이에 따라 국채의 안전성과 유동성을 유지하기 위해 요구되는 보상도 상승하였습니다. 과거에는 안전자산에 대한 초과수요가 존재하여 국채 공급 확대가 경제에 긍정적으로 작용할 수 있었지만, 부채 규모가 금융시스템의 중개 능력을 넘어서면 국채 발행 비용이 그 편익을 상쇄하게 됩니다. Caballero는 2026년 1분기 현재 미국이 국채발행의 편익보다 비용이 커지는 임계점에 근접한 것으로 추정하였습니다.
이는 조세의 래퍼곡선과 유사한 구조로, 안전부채 공급에도 최적 규모가 존재하며 이를 초과하면 순편익이 감소한다는 함의를 담고 있습니다. 정책적으로는 딜러 대차대조표 제약(SLR 등 레버리지 규제), 중앙청산 확대, 국채시장 미시구조 개선의 중요성이 재조명되는 근거가 됩니다.
4. 주요 평가 2: 위기 시 헤지 기능의 약화 - Lustig의 '재정위험 반영 자산' 가설
4-1. 전통적 안전자산 특성의 이탈 징후
스탠퍼드대 Hanno Lustig는 별도 연구(「America's Risky Debt: What Markets See That Policymakers Don't」, Aspen Economic Strategy Group, 2026)에서 2020년 이후 미 국채가 전통적인 안전자산의 특징에서 일부 벗어나는 모습이 나타나고 있다고 평가하였습니다.
구체적 근거는 세 가지입니다. 첫째, 2022년 이후 인플레이션 상승과 함께 주식·채권 상관관계가 양(+)으로 전환되었고, AAA 등급 회사채 및 주요 선진국 국채 대비 가격 프리미엄도 축소되었습니다. 둘째, 지난해 '해방의 날' 관세 발표 이후 금융시장 불안에도 미 국채가 오히려 약세를 보였습니다. 셋째, 재정 관련 부정적 뉴스에 대한 금리 민감도가 높아지는 모습이 관찰되고 있습니다. IMF 역시 2026년 2월 분석에서 2020년 이후 급락 국면에서 주식과 채권이 동반 하락하는 경향이 강화되어 분산투자의 보호 효과가 약화되었으며 이는 금융안정 리스크를 가중시킨다고 지적하였습니다.
4-2. 재평가의 메커니즘과 정책당국의 인식 격차
Lustig는 시장참가자들이 재정적자 확대에 따른 인플레이션과 기간프리미엄 상승, 국채 보유 편익(convenience yield) 감소 가능성 등을 반영해 미 국채를 완전한 무위험 자산이 아닌 일정 부분 재정위험을 반영하는 자산으로 재평가하고 있다고 주장합니다.
국채의 안전자산 속성은 두 가지 신뢰에 기반합니다. 인플레이션 발생 시 연준이 금리를 인상할 것이라는 신뢰, 그리고 재정 충격 발생 시 정부가 세입을 확대할 것이라는 신뢰입니다. 팬데믹 이후 후자에 대한 투자자 신뢰가 약화되면서, 시장에서는 재정 충격 위험이 결국 국채 보유자에게 전가될 것이라는 인식이 강화되었습니다. 반면 연준과 규제당국은 여전히 미 국채가 본질적으로 안전하다고 가정하고, 국채금리 상승을 시장의 미시구조나 중개기능 문제로 해석하는 경향을 보입니다. Lustig가 지적하는 핵심은 바로 이 시장과 정책당국 간의 인식 격차입니다.
BMO Capital도 최근 미 국채시장의 움직임이 안전자산 지위의 추가 약화를 시사한다고 평가하면서, 위험자산의 지속적인 조정이 나타나기 전까지는 국채 매도세가 이어질 수 있다고 지적하였습니다. 시장 심리 측면에서는 Capital Group 설문에서 응답자의 72%가 미 국채의 안전자산 지위가 향후 약화될 것으로 전망한 점도 참고할 만합니다.
5. 주요 평가 3: 수요 기반의 질적 변화 - 가격민감도 상승
미 국채 공급이 빠르게 증가하는 가운데, 투자자 구성도 과거보다 수익률에 민감한 방향으로 변화하였습니다. 외국 중앙은행 등 공공부문의 미 국채 보유액은 2020년 초 4.2조 달러에서 2026년 6월 3.8조 달러로 감소한 반면, 동기간 연기금·헤지펀드·자산운용사 등 해외 민간부문 보유액은 2.9조 달러에서 5.5조 달러로 크게 증가하였습니다.
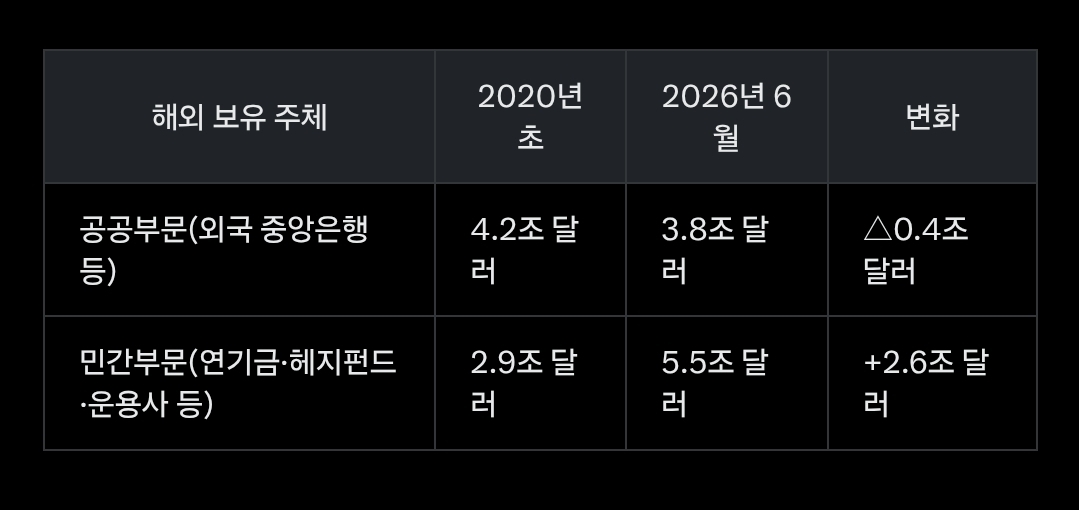
이는 국채 수요의 성격이 근본적으로 변화하였음을 의미합니다. 공공부문 보유자는 정책적·규제적 목적에서 가격에 비탄력적으로 국채를 매입하는 반면, 민간 민감형 투자자는 상대가치에 근거해 매매합니다. 민간부문 보유 비중이 확대되면서 금리 변화에 대한 수요의 민감도가 상승하고, 장기 국채 투자 위험에 대해 요구하는 보상 수준도 함께 증가하였습니다. 결과적으로 동일한 공급 충격에 대해 금리가 과거보다 크게 반응하는 구조가 형성되었으며, 이는 기간프리미엄의 하방 경직성으로 이어집니다.
6. 정책 대응과 그 한계
6-1. 재무부 장기물 바이백 확대의 내용
미 재무부는 2026년 8월 19일 장기물 바이백 규모를 기존 대비 최소 2배로 확대한다고 발표하였습니다. 대상은 1020년 및 2030년 만기 명목 국채 구간이며, 회당 최대 20억 달러에서 최소 40억 달러로 상향됩니다. 시행일은 9월 9일이며 해당 차환 분기 종료일인 11월 4일까지 적용되고, 향후 규모는 11월 4일 분기 차환 발표 시 안내될 예정입니다. 재무부는 장기물 구간에서 시장참가자의 견고한 참여와 고품질 응찰 물량이 확인되고 있어 유동성 지원을 확대하려는 것이라고 설명하였습니다. 발표 직후 30년물 금리는 5.2% 아래로 후퇴하고 달러화지수(DXY)도 약 1% 하락하는 즉각적 반응이 나타났습니다.
6-2. 효과의 지속성에 대한 회의론
그러나 시장에서는 이 조치가 일시적 효과에 그칠 가능성이 크며, 오히려 부채관리의 예측가능성을 훼손시키는 결과를 초래할 소지가 있다는 평가가 우세합니다. 바이백은 경과물 매입 등을 통한 국채시장 유동성 지원을 목적으로 2024년 재도입된 제도이며, 재무부는 그동안 '정기적이고 예측가능한(regular and predictable)' 발행 원칙을 강조해 왔습니다.
JPMorgan은 시장기능 측면에서 장기물 바이백을 확대할 뚜렷한 필요성이 없었으며, 실질적 재정건전화 없이 기회주의적으로 부채를 관리하면 오히려 정책의 예측가능성을 훼손하여 기간프리미엄이 높아질 수 있다고 지적하였습니다. Bloomberg는 장기물 바이백 확대가 단기채 차환 위험을 높이고 금리 변화에 더욱 취약해지는 결과를 초래할 수 있다고 평가하였습니다. CFR은 바이백이 "실질보다는 신호(more signal than substance)"에 가깝고, 확대되더라도 전체 수급 흐름에 흡수될 것이라고 정리하면서, 재무부가 분기 바이백 일정을 공표한 지 2주 만에 이를 변경한 절차적 이례성도 함께 지적하였습니다.
6-3. 통화정책 채널의 제약
과거 장기금리를 지속적으로 낮춘 가장 효과적 수단은 연준의 양적완화였습니다. 그러나 현 Kevin Warsh 연준 의장은 중앙은행 대차대조표의 지속적 활용에 반대하며 향후 축소 의향을 시사한 바 있어, 연준 주도의 금리 인하 유도는 시장 기능 실패에 대응한 일회성 조치를 제외하면 기대하기 어려운 상황입니다. 게다가 8월 중순 시점 금융시장은 연준의 다음 조치가 인하보다 인상일 가능성을 더 높게 반영하였으며, 7월 FOMC 의사록에서는 3명의 위원이 인플레이션 미완화 시 0.25%p 인상을 선호한 것으로 확인되었습니다. 재정 측면에서도 감세·지출 확대 기조가 유지될 것으로 예상되는 만큼, 부채관리 조치만으로 장기적 공급 부담을 해결하는 데는 한계가 있습니다.
한편 재정 부담의 자기증폭 구조도 유의할 부분입니다. CBO에 따르면 지난 50년간 미 정부 이자비용은 평균 GDP의 2.1% 수준이었으나 올해 3.3%, 2036년에는 4.6%까지 증가할 것으로 전망됩니다. 이 전망은 올해 10년물 수익률 4.1%를 전제한 것으로, 현재 4.7%를 상회하는 실제 금리 수준을 감안하면 이자부담 경로는 상향 조정될 가능성이 있습니다.
7. 국내 및 아시아 파급 경로
미 장기금리 상승은 한미 국채금리 동조화 경로를 통해 국내 채권금리 및 대출금리 상승 압력으로 전이됩니다. 다만 최근 국내 여건은 다소 상반된 흐름을 보이고 있습니다. 7월 말 미·일 공동 외환시장 개입 이후 원/달러 환율은 7월 초 1,500원대 고점에서 하락 전환하여 11개월 만에 1,300원대로 내려섰습니다. 반도체를 중심으로 한 수출 증가에 따른 기업 달러 매물 증가, 미 금리 인상 기대의 후퇴와 재정건전성 우려에 따른 달러 약세, 정책 공조 차원의 개입 요인 등이 복합적으로 작용한 결과로 해석됩니다.
주목할 점은 미 재무부가 엔화 매수 개입 시 달러 대신 보유 유로화를 매도하는 방식을 취하고, 향후 개입을 연준의 FIMA 레포 제도를 통해 수행할 것이라고 밝힌 부분입니다. 이는 일본이 엔화 방어를 위해 대규모 미 국채를 매각하는 상황을 차단하려는 의도로 해석되며, 외환시장 개입의 실질적 목적이 자국 채권시장 안정에 있음을 시사합니다. 미 국채시장 안정과 아시아 통화 안정이 사실상 하나의 정책 목적함수로 연결되어 있다는 점은, 향후 한국 외환·채권시장 전망에서 미 재정·국채 수급 변수의 비중이 높아질 것임을 의미합니다.
결론 및 시사점
미 국채시장의 규모와 유동성, 담보 기능, 달러의 기축통화 지위 등을 고려할 때 미 국채의 안전자산 지위가 단기간 내 크게 훼손될 가능성은 낮다는 것이 공통된 시각입니다. Citi도 재정위험 확대에 따른 미 장기 국채의 위험 보상 문제를 지적하면서도, 달러가 여전히 글로벌 준비통화이고 대체 가능한 안전자산이 부족한 만큼 해외 준비자산 운용기관의 대규모 매도 가능성은 낮다고 평가하였습니다.
다만 대규모 재정적자와 국채 공급 확대가 구조화되면서 미 국채가 누려온 안전자산 프리미엄과 효용은 점차 약화될 수 있습니다. 이는 향후 위험회피 국면에서 미 국채의 헤지 기능을 제한하고 글로벌 자산시장의 불안정성을 높일 소지가 있습니다.
실무적 시사점은 다음과 같이 정리됩니다. 자산배분 측면에서는 국채의 하방 방어 기능을 과거와 동일하게 전제하기 어려워졌으므로, 주식·채권 이원 구조에 의존한 분산의 유효성을 재점검하고 위험 완충 수단을 다층화할 필요가 있습니다. 금리 전망 측면에서는 기간프리미엄이 하방 경직적으로 유지되는 시나리오를 기본 경로로 검토하는 것이 합리적이며, 정책 대응은 유동성 지원 성격의 미시적 조치와 실질적 재정건전화를 구분하여 평가해야 합니다. 감시지표로는 30년물 및 10년물 실질금리와 기간프리미엄, TIC 기준 해외 공공·민간 보유 구성, 주식-채권 60일 상관계수, IG 회사채 발행 내 AI 관련 비중, 딜러 대차대조표 및 레포시장 지표, 11월 4일 분기 차환 발표 내용을 우선순위로 제시할 수 있습니다. 마지막으로 미국뿐 아니라 프랑스, 일본, 영국이 유사한 재정·정치 제약에 직면해 있어, 특정 국가의 재정 이벤트가 글로벌 장기금리로 동반 전이될 위험을 상시 점검할 필요가 있습니다.
면책조항: 본 리포트는 국제금융센터 Brief 및 공개 자료를 기반으로 작성되었으며, 특정 금융상품의 매수 또는 매도를 권유하지 않습니다.

 39