- FDA, 유니큐어 헌팅턴병 유전자치료제 우선심사 수용
미국 식품의약국(FDA)이 유니큐어(uniQure)의 헌팅턴병 유전자치료제 이페준티르진 이닐파보벡(ifezuntirgene inilparvovec, AMT-130) 허가 신청을 우선심사로 접수했음.
유니큐어는 11월 2일 자료에서 FDA가 자문위원회 개최를 잠정 계획 중이라고 밝혔으며, 승인 결정 시한은 2027년 5월 1일임.
회사는 FDA와 확증 임상의 핵심 요소에도 합의했다고 밝혔음. 확증 임상은 환자 200명을 2대 1로 무작위 배정해 치료제와 표준요법을 비교하고, 35개월 시점 총기능능력(total functional capacity)을 일차 평가변수로 삼음.
승인 결정 전에 임상이 진행되도록 2026년 말까지 환자 선별을 시작할 계획임. AMT-130은 두개골의 작은 구멍을 통해 뇌에 직접 투여하며 마이크로RNA(miRNA)로 헌팅틴 유전자를 억제하는 방식임.
2025년 9월 36개월 시점 질병 진행 75% 둔화를 발표했으나 FDA가 신청 근거로 인정하지 않았고, 2026년 6월 입장을 바꿔 가속승인 신청을 허용했음.
최근 48개월 분석에서는 둔화율 44%로 통계적 유의성에 못 미쳐 주가가 41% 급락했음.
노바티스, 바이오아크틱과 BBB셔틀 8억달러 파트너십 14개월 만에 종료
노바티스(Novartis)가 2025년 8월 바이오아크틱(BioArctic)과 맺은 8억달러 규모 신경과학 제휴를 14개월 만에 끝냈음.
당시 노바티스는 선불금 3000만달러를 내고, 바이오아크틱의 브레인트랜스포터(BrainTransporter) 기술을 신경퇴행 분야 비공개 표적 항체와 결합하기로 했음.
바이오아크틱은 마일스톤 7억7200만달러와 한 자릿수 중반대 단계별 로열티를 받을 수 있었음. 이 기술은 트랜스페린 수용체(TfR)를 이용해 생물의약품의 뇌 진입을 돕는 플랫폼임.
노바티스는 초기 연구 우선순위를 재검토한 결과 해지했으며, 안전성이나 유효성 문제 때문은 아니라고 설명했음.
노바티스는 9월 1억2500만달러를 내고 사이로낙스(Sironax)의 뇌 전달 플랫폼 인수 옵션을 행사했음.
최근 델-데시란(del-desiran)과 펠라카르센(pelacarsen)의 3상 실패로 파이프라인이 주목받고 있음.
- 화이자, 폐동맥고혈압 2상·비만 후보 등 파이프라인 정리
화이자(Pfizer)가 3분기 실적과 함께 파이프라인을 정리하면서 폐동맥고혈압(PAH) 2상 후보 PF-07868489 개발을 사업적 이유로 중단했음. 이 약은 BMP9 억제가 설치류를 질환에서 보호한다는 의외의 연구 결과에서 출발했으며, 화이자는 작용제 연구에서 길항제로 방향을 바꿨음.
항CXCR5 프로그램 PF-06835375도 정리됐음. 일차면역혈소판감소증(ITP) 2상을 앞서 조기 중단했고 루푸스 1상과 함께 파이프라인에서 삭제했음.
1상 프로그램 4개도 종료했음.
비만 후보 PF-07999415를 접었고, 멧세라(Metsera)에서 인수한 GIPR 작용제 PF-08654696과 GLP-1 수용체 작용제 PF-08653944의 병용 1상도 끝냈음. 이 임상은 GIPR 작용제의 유일한 진행 임상이었으나 GLP-1 후보는 다른 임상을 이어감.
석 달 전 GIPR 길항제 PF-07976016도 중단해 화이자는 GIPR 작용과 길항 양쪽에서 잇달아 물러섰음.
나머지 둘은 고형암 1상 선택적 KRAS 억제제 PF-07985045와 PF-07934040임.
- 매드리갈 레즈디프라, 올해 매출 11억달러로 블록버스터 진입
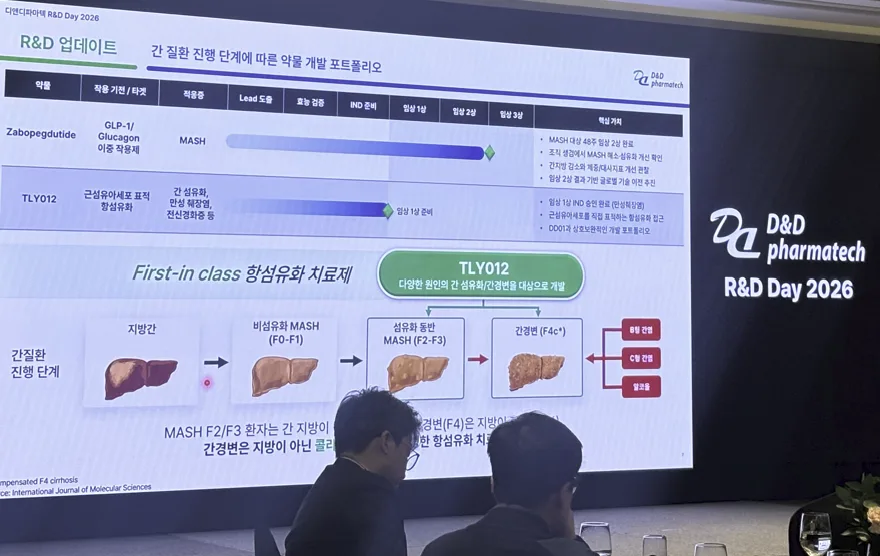
매드리갈 파마슈티컬스(Madrigal Pharmaceuticals)의 대사이상 지방간염(MASH) 치료제 레즈디프라(Rezdiffra)가 올해 누적 매출 11억달러로 연매출 10억달러를 넘어섰음. 3분기 매출은 4억3100만달러로 또 시장 예상을 웃돌았고, 지난해 매출은 9억5800만달러였음.
빌 시볼드(Bill Sibold) 최고경영자는 섬유화 F2~F3 MASH 시장이 올해 30% 넘게 성장할 것이라고 말했음.
2025년 말 미국 진단 환자는 약 46만명임. 9월 말 투약 환자는 5만5850명으로 1년 전 2만9500여명에서 늘었고, 현 시장의 약 10%를 침투한 수준임. 회사는 F4 간경변 시장 환자 추정치를 45% 올린 36만명으로 제시했음.
가속승인을 정식 승인으로 바꾸고 F4로 넓힐 수 있는 마에스트로-NASH-아웃컴스(Maestro-NASH-Outcomes) 결과는 2027년 말로 예상됨.
씨티(Citi)는 이 일정이 일부 투자자를 멈칫하게 할 수 있지만 성공 확률은 유리하다고 봤음.
매드리갈은 2027년 상반기 임상적으로 유의한 문맥고혈압(CSPH) 환자 2000명 이상 대상 3상 마에스트로-CSPH(Maestro-CSPH)를 시작할 계획임. 씨티는 2027년 레즈디프라 매출 전망을 22억5000만달러로 조정했음.
 131