8월 말 이후 투자의견·목표주가를 내린 72종목과 그 이유
삼성전자와 SK하이닉스가 한국 주가 하락의 주범이 되고 있습니다.
저의 채널 콘텐츠인 유튜브 경제방송 분석만 보더라도 최근 단 하루도 빠지지 않고 삼성전자와 SK하이닉스가 방송 순위 1·2위 인데요. 방송에 출연한 전문가들 의견은 대부분 긍정 또는 중립 의견이 많습니다.
어제 한 경제방송에서는 최근 하락에도 「삼성전자와 SK하이닉스는 외국계 어디도 목표주가를 내리지 않았다」말이 나왔습니다. 제가 알고 있는 사실과 달라 채널 DB를 확인해 보니 두 종목을 다루는 주요 외사계 하우스 11곳 가운데 SK하이닉스는 7곳, 삼성전자는 6곳이 7월 말 이후 목표주가를 이미 내렸고 하향한 목표주가는 10월까지 그대로 유지하고 있습니다. 골드만삭스만 10/8일 삼성전자 목표주가를 49만원에서 50만원으로 상향했고, 10/14 종가로 보면 두 종목은 7월 이후 고점보다 각각 47.6%, 31.0% 낮은 자리에 와 있는데 방송만 믿을 수 없겠죠.
서울경제(2026-04-26)가 보도한 기사가 있습니다.
「'매도' 의견 못내는 증권사 리포트…‘외국계는 팔라’는데 우리만 ‘사래’요」
https://en.sedaily.com/finance/2026/04/26/korean-analysts-avoid-sell-calls-as-buy-ratings-dominate
금융투자협회 자료(2026년 3월 말 기준 최근 1년)를 집계해 보니 리포트를 낸 국내 증권사 42곳 가운데 26곳은 매도 의견 비중이 0%였습니다. 같은 기간 JP모건 서울지점은 51.3%, 메릴린치 21.3%, 씨티 18.4%, 골드만삭스 16.3%, 모건스탠리 15.9%였습니다. 업계에서 「국내 리포트의 매수는 사실상 중립으로 읽힌다」는 말이 나오는 것도 이 때문입니다.
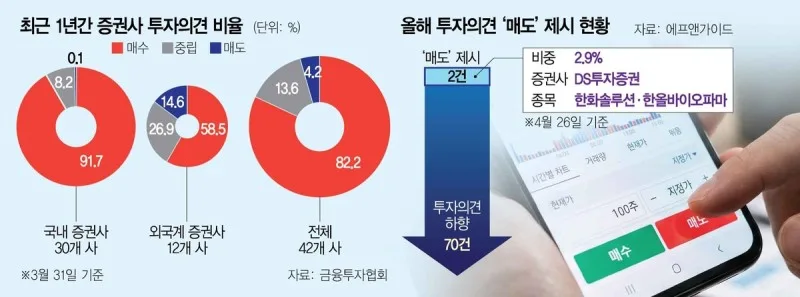
좋다는 말만 따라가다 보면 외국계가 이미 기대를 낮춘 종목을 하락장에서 받아 주는 쪽이 되기 쉽다고 봅니다. 그래서 이번에는 좋다는 종목이 아니라 이제 조심해서 봐야 할 종목을 모았습니다.
■ 8월 25일 이후 108건, 그중 62건이 10월에 나왔습니다
8월 25일부터 10월 13일까지 외국계가 투자의견이나 목표주가를 내린 건은 72종목 108건입니다. 소폭 하향도 모두 넣었고 원문을 다시 확인해 하향이 아니었던 6건은 뺐습니다. 그만큼 최근 데이터는 신중을 기해 정리했고 눈에 띄는 건 시점입니다. 절반이 넘는 62건이 10월 첫 2주에 몰렸는데 3분기 실적 미리보기가 한꺼번에 나온 시기와 겹칩니다.
이유는 생각보다 단순했습니다.
원·달러 환율이 2분기 평균 1,502원에서 3분기 1,418원 안팎으로 내려오면서 수출 비중이 큰 자동차·조선·전력기기·전자부품의 이익 추정이 함께 낮아졌습니다. 조선에는 조업일수가 전 분기보다 14일 줄었다는 이유가 붙었고 은행은 조달비용, 미용의료는 계절 약세와 재고 조정이 이유였습니다. 한 종목의 문제가 아니라 업종 전체가 같이 내려간 경우가 많다는 점을 저는 가장 무겁게 봅니다. 위 파랗게 칠한 용어들은 앞으로 주식을 계속 하실분들은 메모 또는 기억해 두시면 좋겠네요.
■ 의견까지 낮춘 종목은 16곳입니다
목표주가만 내린 것과 의견을 낮춘 것은 무게가 다르다고 봐야 합니다.
삼성바이오로직스(UBS 매수→중립), POSCO홀딩스·LG화학(노무라 매수→중립), 한전기술(JP모건 비중확대→중립), 리노공업(HSBC 매수→중립), 카카오(CLSA), 넷마블(모건스탠리), 기업은행(HSBC) 등 16종목이 여기에 들어갑니다. 다만 한전기술·LG전자·엘앤에프는 실적이 나빠서라기보다 주가가 먼저 많이 올라 남은 폭(상승여력)이 줄었다는 판단에 가깝습니다.
여러 하우스가 함께 내린 종목도 따로 봐 둘 만합니다.
삼성바이오로직스는 5곳, 현대차는 4곳이 목표주가를 내렸고(BofA는 의견을 낮춤) 기아·휴젤·HD현대일렉트릭은 3곳이 내렸습니다. HD현대일렉트릭은 HSBC가 1,250,000원에서 700,000원으로 크게 낮췄습니다. 9월 중순 전에 처음 내린 뒤 다시 하향이 나온 종목도 11곳인데 삼성전자·SK하이닉스도 여기에 들어 있습니다.
■ 삼성전자·SK하이닉스는 어떻게 봐야 하나
두 종목 모두 의견은 매수를 유지했으니 「외국계가 팔라고 했다」고 읽으면 과장입니다. 그런데 JP모건은 SK하이닉스 이익 추정을 15.8% 올리면서도 목표 배수를 8배에서 7배로 낮췄고 삼성전자도 이익 추정은 소폭 올리면서 배수를 8배에서 6배로 내렸습니다. 이익이 늘어도 같은 값을 주기는 어렵다는 판단인데 메모리 이익이 정점에 가까워질수록 이런 반응이 나오는 것으로 보입니다. 번스타인은 2028년 업황이 정상으로 돌아오면 공급업체 매출총이익률이 정점 약 90%에서 70%대 후반으로 내려온다고 적었습니다.
하향이 곧 매도 신호는 아닙니다.
리노공업처럼 첫 하향 뒤 오히려 오른 종목도 있으니까요. 다만 여러 곳이 같은 이유로 내린 종목이라면 반등이 나와도 그 이유가 실적에서 풀리는지 먼저 확인하는 편이 맞다고 생각합니다.
첫 확인 자리는 3분기 실적 발표입니다.
10월 19일 주간 LS ELECTRIC을 시작으로 삼성바이오로직스(10/21), 우리·하나금융(10/23), SK하이닉스(10/28), 삼성전자·현대차(10/29) 순으로 이어지는데 하향 폭만큼 이익이 실제로 줄어드는지가 이 명단을 다시 읽는 기준이 될 것 같습니다.
세부내용은 아래 링크 문건을 확인하세요.
분량이 많고 분석 데이터가 많아 HTML 문건으로 만들었습니다.
외국계가 먼저 보낸 경고 — 8월 말 이후 투자의견·목표주가를 내린 종목
https://38374277.top-picks-reports.pages.dev/
위 링크 클릭 ▲▲▲

 124