오늘 지인 전략애널이 "마이크론 실적 자체는 지리는데 못가면 못 가는거에 대한 설명을 누가 시원하게 못 해주네요"라고 이야기를 하더군요. 그래서 작성한 글입니다.
매출 가이던스는 컨센서스를 8% 상회하였습니다. 6월 실적 때는 시간외에서 14.55% 상승했는데, 이번 시간외는 보합이었습니다.
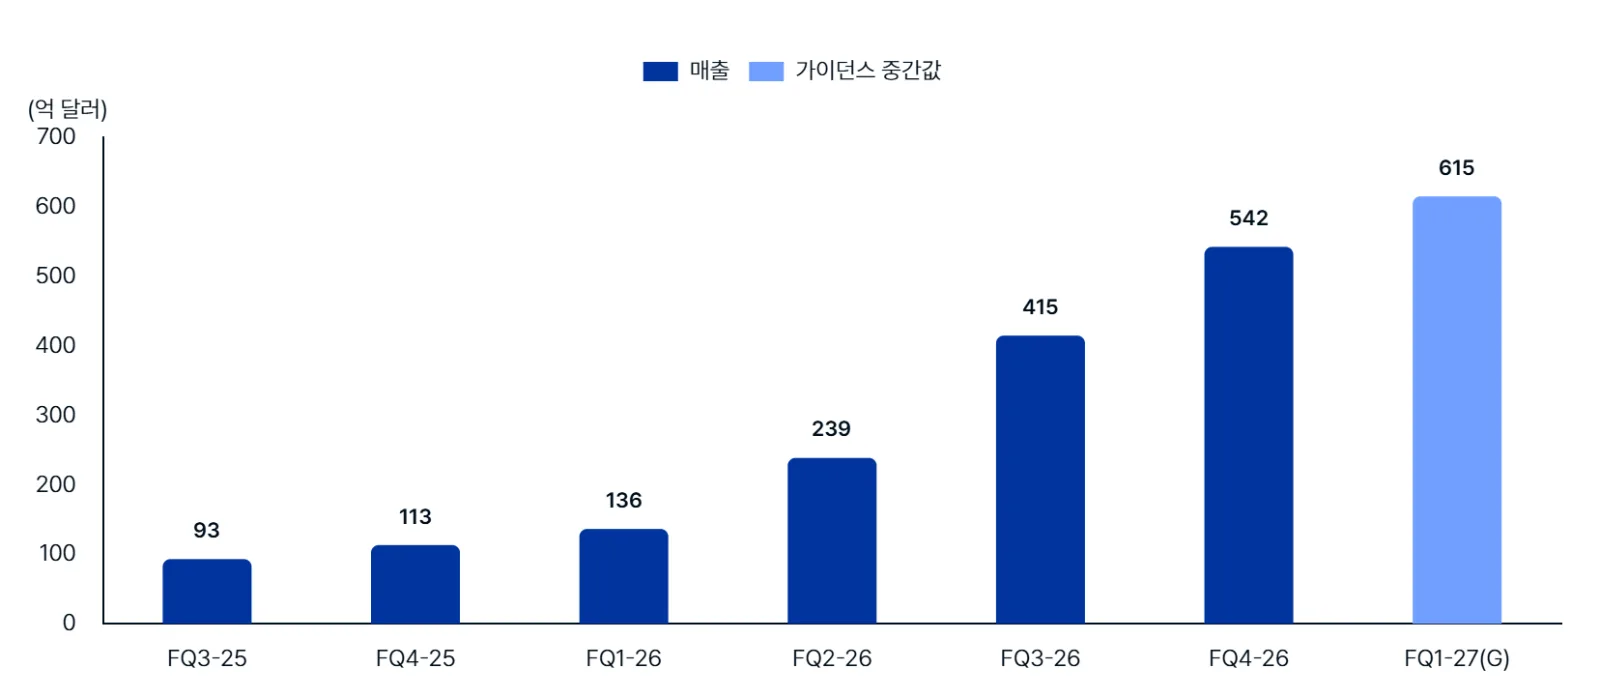
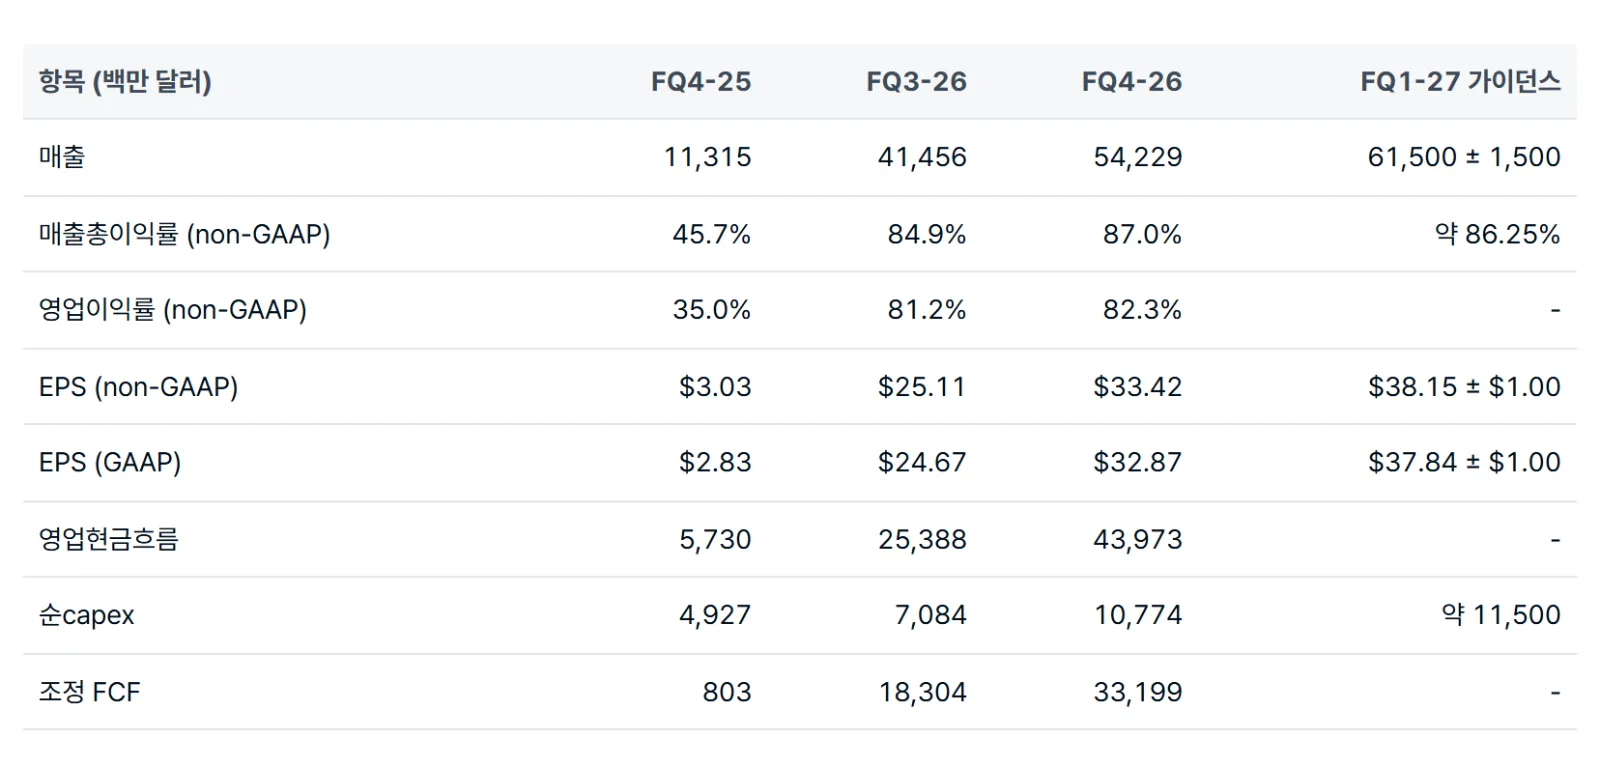
4Q26 매출은 542.3억 달러로 YoY +379%고, 이건 작년 연간매출 374억 달러의 1.45배를 한 분기만에 벌었다는 이야깁니다. 어마어마하죠?
근데 시장 반응은 싱거웠습니다. Investing.com 보도 기준 FQ1 매출 컨센서스는 567.7억 달러였고, 회사는 615억 달러를 불렀습니다. 그런데도 시간외 주가는 보합권이었습니다.
이번 자료는 숫자를 먼저 정리하고, 컨콜에서 나온 말을 짚은 뒤, 왜 주가가 못 갔는지를 봅니다.
결론부터 말하면 "내년이 가격이랑 이익 피크 아니냐?"며 2028년 가격을 직접 묻는 질문(BofA)에 CEO는 "2027~2028년이 2026년보다 더 타이트하다"고 답했지만, 2028년 이익이 더 늘어난다는 숫자는 내놓지 않았습니다.
제가 보기엔 Peak Out 우려는 그대로고, 전닉에도 좋을 게 없습니다.
1. 숫자부터 보자
[차트1] 마이크론 분기 매출과 다음 분기 가이던스 (억 달러)
Source: Micron
주) 회계분기 기준. FQ1-27은 가이던스 중간값(615억 달러 ± 15억)
1년(4개 분기) 만에 분기 매출이 4.8배가 됐습니다.
메모리 회사가 이 정도 성장을 보여준 전례는 많지 않습니다. 기껏해야 닷컴버블 정도? 아름다웠죠.
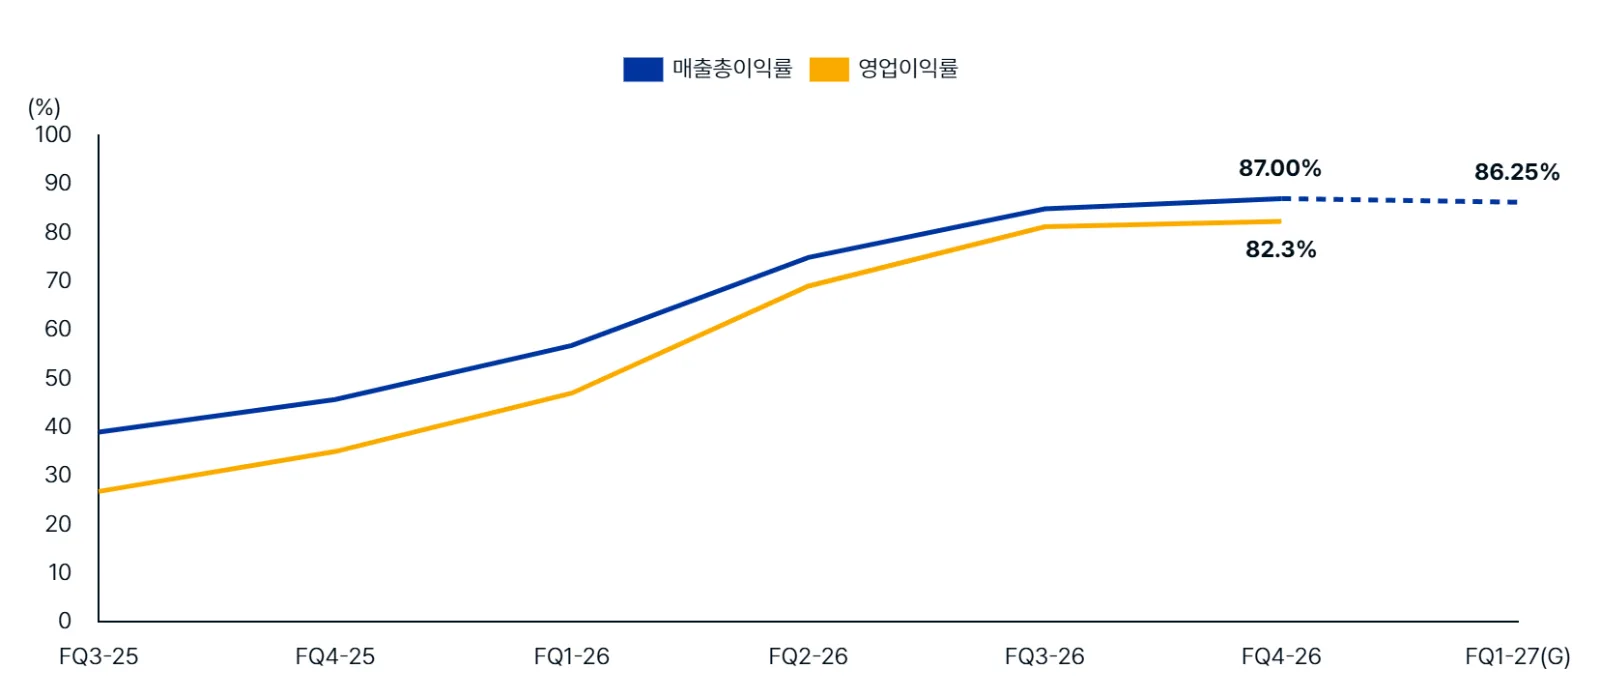
[차트2] 매출총이익률, 영업이익률 추이 (%, non-GAAP)
Source: Micron
주) FQ1-27은 매출총이익률 가이던스(약 86.25%)만 표시
매출 1달러를 팔면 87센트가 매출총이익으로 남습니다.
1년 전 45.7%였던 회사입니다. 제조업에서 이 정도 마진 남는 거 본 적 있나요?
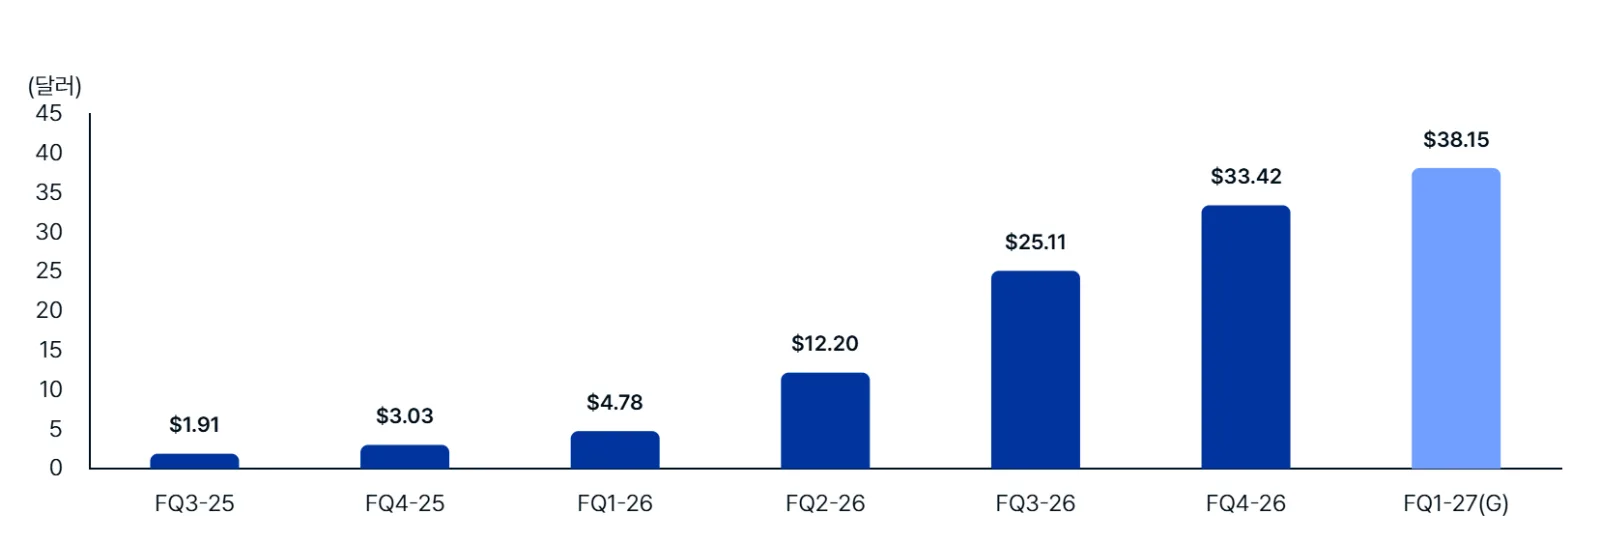
[차트3] 분기 EPS 추이 (달러, non-GAAP)
Source: Micron
주) FQ1-27은 가이던스 중간값($38.15 ± $1.00)
표1. FQ4 FY26 요약
Source: Micron
주) FY26 연간: 매출 133,188, non-GAAP EPS $75.52, 조정 FCF 62,308. FQ1-27 non-GAAP 영업비용 약 2,060(GAAP 약 2,310)
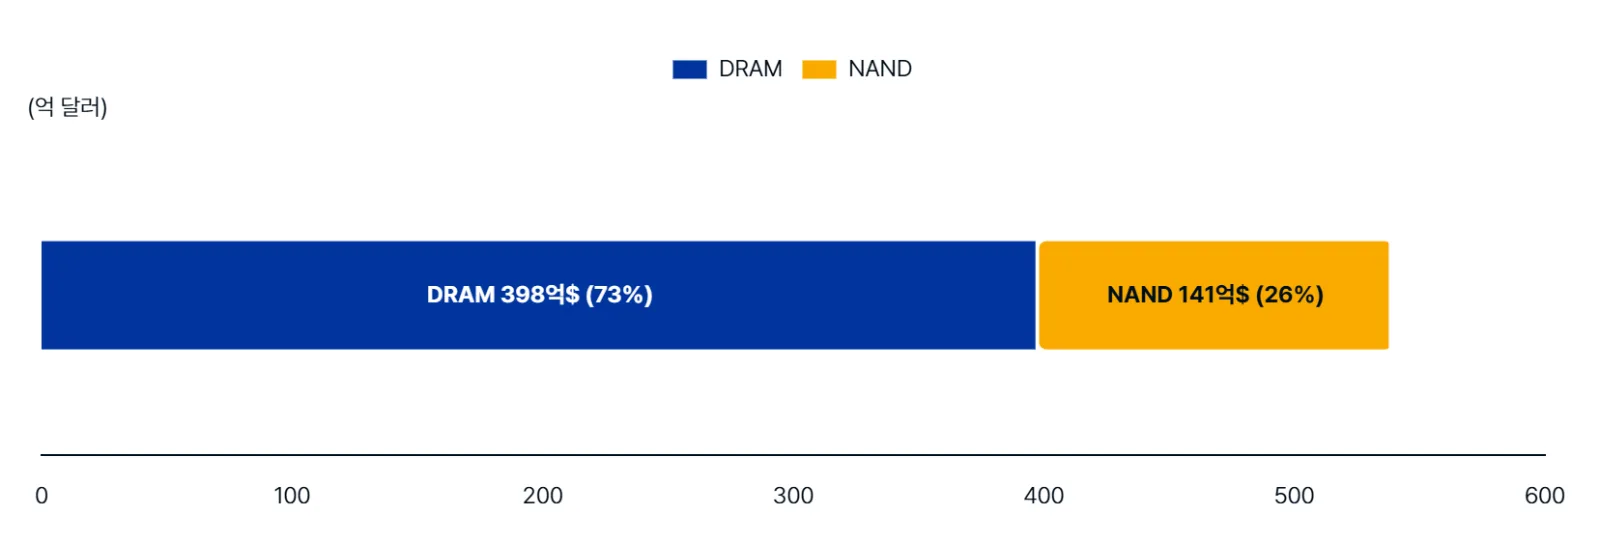
[차트4] FQ4 FY26 제품별 매출 구성 (억 달러)
Source: Micron
주) 회사 발표 비중 DRAM 73%, NAND 26%. 나머지는 기타

 11