THE 10%는 시장에서 가장 좋은 10%의 자리를 찾습니다.
실적·밸류에이션·모멘텀·차트를 바탕으로 지금 주목할 만한 기회를 살펴봅니다.
지난해 하반기부터 국내 증시는 반도체가 사실상 독주했습니다.
그 이전 시장을 이끌었던 K-푸드·K-뷰티 등 이른바 ‘K-소비재’는 상대적으로 긴 조정을 받았습니다. 삼양식품 역시 지난해 9월 고점 이후 올해 3월까지 약 40% 하락했습니다.
하지만 주가가 쉬는 동안에도 실적은 쉬지 않았습니다.
다시 전고점을 바라보는 자리
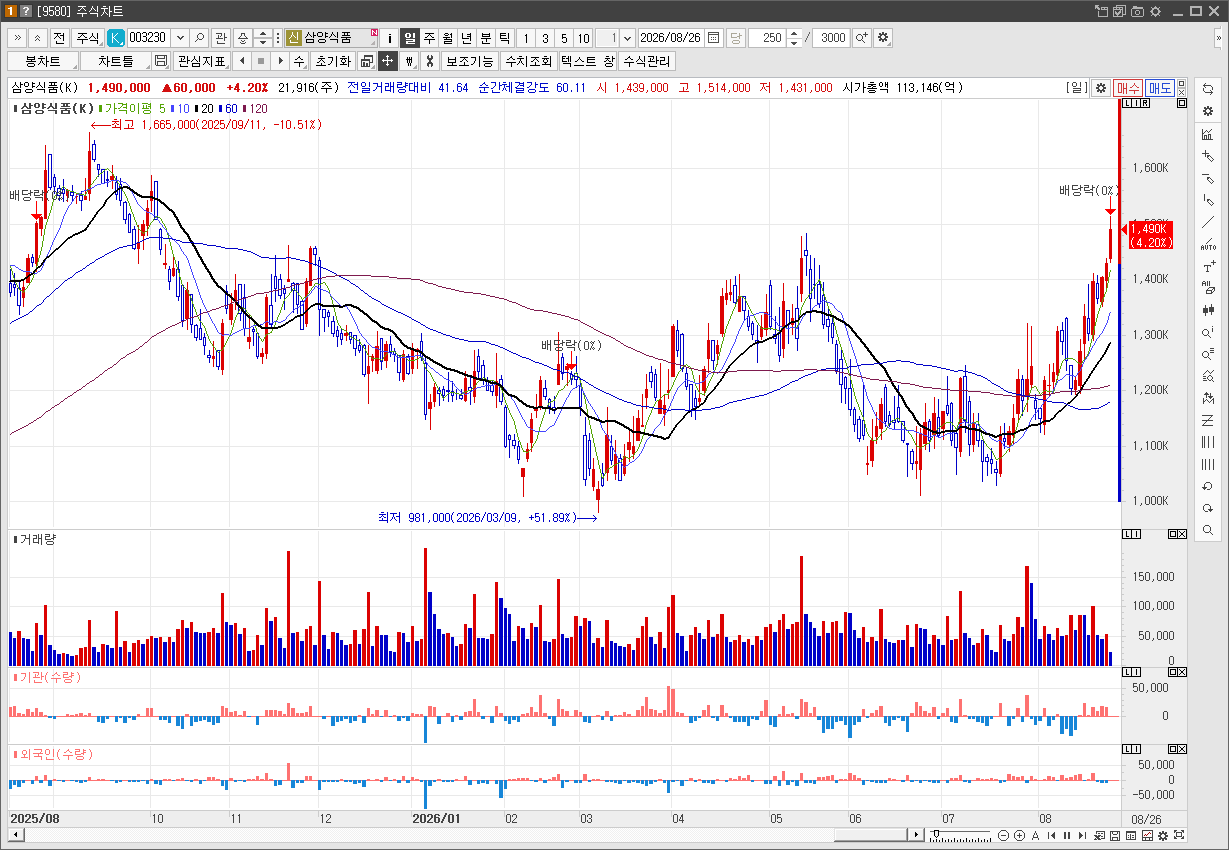
2025년 9월 166만5천원 고점 이후 조정을 받았던 삼양식품은 올해 100만원 전후에서 지지를 받으면서 버텨왔습니다.
현재가는 149만원 전후. 전고점까지 남은 거리는 약 11.5%입니다.
최근 화장품을 중심으로 K-소비재가 강하게 반등하고 있다는 점도 눈여겨볼 부분입니다. 반도체에 집중됐던 수급이 확산된다면 과거 함께 랠리를 펼쳤던 K-푸드, 그리고 대장인 삼양식품 역시 다시 볼 수 있는 자리입니다.
주가와 달리 실적은 계속 성장했다
|
구분 |
매출액 |
영업이익 |
영업이익률 |
|---|---|---|---|
|
25.1Q |
5,290억 |
1,340억 |
25.3% |
|
25.2Q |
5,531억 |
1,201억 |
21.7% |
|
25.3Q |
6,320억 |
1,309억 |
20.7% |
|
25.4Q |
6,377억 |
1,392억 |
21.8% |
|
26.1Q |
7,144억 |
1,771억 |
24.8% |
|
26.2Q |
7,703억 |
1,762억 |
22.9% |
분기 매출은 불과 1년여 만에 5천억원대에서 7천억원대로 올라섰습니다.
특히 올해 2분기 해외 매출은 6,458억원으로 전체 매출의 약 84%까지 확대됐습니다. 불닭의 성장을 이제 국내 라면 시장이 아닌 글로벌 소비재 시장에서 봐야 하는 이유입니다.
앞으로의 숫자는 더 좋다
컨센서스 기준 성장세는 계속됩니다.
|
구분 |
2025A |
2026E |
2027E |
2028E |
|---|---|---|---|---|
|
매출액 |
2.35조 |
3.13조 |
3.75조 |
4.28조 |
|
영업이익 |
5,242억 |
7,322억 |
8,918억 |
1조 461억 |
|
영업이익률 |
22.3% |
23.4% |
23.8% |
24.4% |
(자료: FnGuide 컨센서스)
2025년부터 2028년까지 매출은 약 82% 증가하고, 영업이익은 사실상 두 배가 될 것으로 예상됩니다.
과거 높은 성장성을 인정받아 20배 이상의 PER에서 거래됐던 시기가 있었지만, 현재 Forward 12M PER은 16배 수준입니다.
주가가 쉬어가는 동안 이익이 성장하면서 밸류에이션 부담을 상당 부분 소화한 셈입니다.
불닭의 성장은 아직 진행형
추가 성장 모멘텀도 남아 있습니다.
미국과 유럽을 중심으로 해외 매출이 빠르게 증가하고 있고, 중국 자싱공장 가동을 통한 생산능력 확대도 예정돼 있습니다.
불닭 브랜드의 글로벌 누적 판매량은 100억개를 넘어섰습니다.
이제 불닭은 단순한 K-푸드 유행이 아니라 글로벌 브랜드로 자리 잡아가는 과정에 있습니다.
The 10%
반도체 독주 속에서 주가는 긴 조정을 받았습니다.
그 사이 실적은 계속 성장했고, 향후 이익 컨센서스는 더 높아졌습니다. 여기에 최근 K-소비재로 수급이 확산되는 움직임까지 나타나고 있습니다.
현재가 149만3천원.
전고점 166만5천원까지 약 +11.5%.
주가는 쉬었지만 실적은 쉬지 않았습니다. 이제 주가가 그 차이를 좁힐 수 있을지 볼 자리입니다.
The 10%의 첫 번째 종목, 삼양식품입니다.

 36