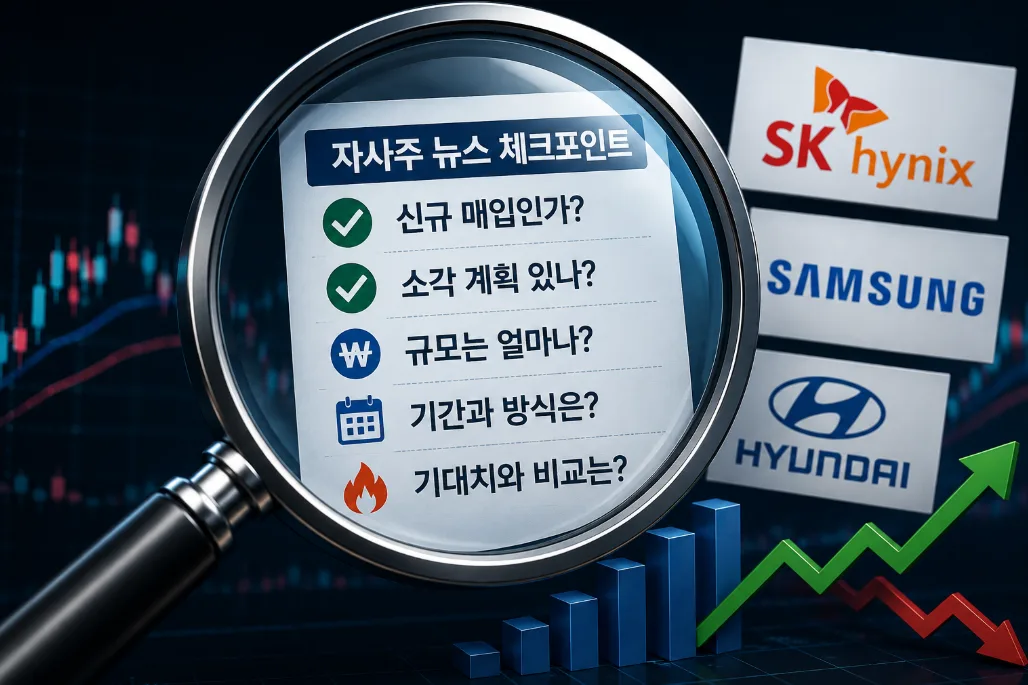
현대차와 SK하이닉스, 삼성전자의 사례를 보면 한 가지 중요한 사실을 알 수 있습니다.
‘자사주 소각 = 주가 상승’이라는 단순한 공식은 성립하지 않는다는 것입니다.
현대차는 꾸준한 소각과 밸류업 정책이 맞물리면서 기업가치 재평가의 재료가 됐습니다.
SK하이닉스는 시장의 예상보다 강한 대규모 주주환원 정책을 내놓으면서 서프라이즈로 받아들여졌습니다.
반면 삼성전자는 자사주 매입·소각 자체는 긍정적이었지만 시장에 형성돼 있던 기대치를 얼마나 충족했느냐가 주가 반응을 결정하는 변수가 됐습니다.
결국 주가는 ‘좋은 정책인가?’보다 ‘예상보다 좋은 정책인가?’에 더 민감하게 반응할 수 있습니다.
그래서 자사주 소각 뉴스를 볼 때는 단순히
“자사주를 소각한대!”
에서 끝내서는 안 됩니다.
🔎그렇다면 자사주 소각 뉴스에서 뭘 봐야 할까요?
-
첫 번째는 소각 규모입니다.
단순한 금액보다 자사주 소각 규모 ÷ 시가총액을 함께 보는 것이 좋습니다.
예를 들어 시가총액 10조원인 기업이 100억원어치 자사주를 소각하는 것과 1조원어치를 소각하는 것은 주주에게 돌아가는 효과가 완전히 다릅니다.
-
두 번째는 전체 발행주식의 몇 %를 없애는지입니다.
발행주식의 0.1%를 소각하는 기업과 5%를 소각하는 기업을 같은 자사주 소각주로 묶어서는 안 됩니다.
-
세 번째는 기존 자사주를 소각하는지, 신규 매입 후 소각하는지입니다.
기존에 가지고 있던 자사주를 소각하면 주당 가치 개선 효과를 기대할 수 있습니다.
반면 신규 매입 후 소각이라면 회사가 실제 시장에서 주식을 사들이기 때문에 매수 수요가 발생하고, 이후 소각까지 이어지는 효과를 기대할 수 있습니다.
-
네 번째는 시장의 기대치입니다.
회사가 1조원을 소각한다고 발표해도 시장에서 이미 2조원을 기대했다면 실망스러운 발표가 될 수 있습니다.
반대로 시장이 1조원을 예상했는데 3조원 규모의 주주환원책이 나온다면 강한 호재로 받아들여질 수 있습니다.
따라서 자사주 소각 뉴스를 볼 때는 네 가지를 확인하면 됩니다.
① 전체 주식의 몇 %를 소각하는가?
② 시가총액 대비 소각 규모는 얼마나 큰가?
③ 기존 자사주 소각인가, 신규 매입 후 소각인가?
④ 시장이 예상했던 것보다 많은가 적은가?
결국 자사주 소각의 핵심은 ‘소각 여부’가 아니라 ‘규모와 기대치’에 있습니다.
똑같이 자사주를 소각해도 SK하이닉스는 강하게 오르고 삼성전자의 반응은 상대적으로 약할 수 있는 이유입니다.

 107