📘 Disclaimer
본 콘텐츠는 회사의 공시자료, 실적발표 및 컨퍼런스콜 내용을 단순히 정리한 자료로, 특정 종목의 매수·매도 추천을 목적으로 하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있으며, 본 자료의 내용에 기반한 투자 결과에 대해 작성자는 어떠한 책임도 지지 않습니다.
Summary
- 1단계 삼성전자·Micron 중심의 Scrubber 본업 성장, 2단계 SK하이닉스 신규 진입 + TSMC·Intel 등으로 Chiller 고객 다변화, 3단계 액침냉각을 통한 데이터센터 냉각 시장 진입 등으로 정리됨.
- 2분기 실적은 전분기 대비 소폭 둔화되었지만, 하반기 회복으로 창사이래 최대 실적을 경신할 수 있는지가 중요.
- 그동안 연간 약 500억원대 중후반 수준이 영업이익 상단이었는데, ‘26년에는 이를 극복하고 700~800억원대로 레벨업이 가능한지, 또 레벨업된 실적이 지속 가능한지 여부가 주가의 방향성을 결정할 것.
1. 긍정적 요인
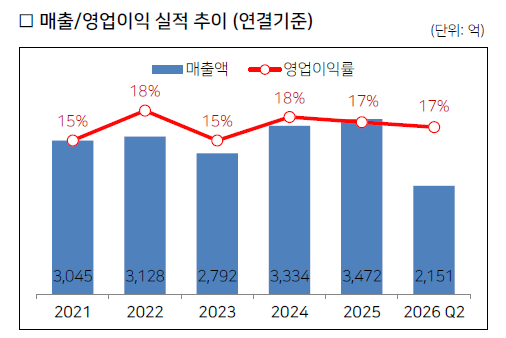
- ‘26년 매출액 4,000억원 돌파 기대: 10년 이상 이어진 3천억원대 매출 박스를 넘어서는 원년이 될 것. 이미 상반기에 2,150억원 정도의 매출을 기대했고, 하반기도 최소 상반기와 유사한 수준의 매출을 시장에서는 전망하고 있음. 더 중요한 것은 단순히 업황 반등 한 번으로 매출이 늘어나는 것이 아니라 매출처가 확대되면서 실적 기반이 넓어지고 있음.
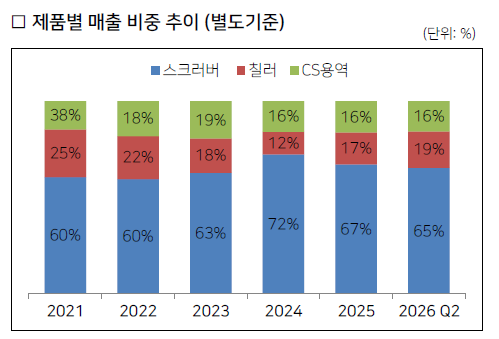
- Scrubber는 P와 Q가 동시에 좋아지고 있음: GST의 Cash Cow는 Scrubber으로 ‘26년 상반기 기준으로 전체 매출액의 약 63.4%를 차지함. 반기보고서 기준 상반기 Scrubber 평균판매단가는 ‘25년 말 대비 약 6% 상승했고, 생산량드 증가함. 단순히 장비 수량만 늘어나는 것이 아니라 고사양 제품 Mix가 올라가면서 P와 Q가 동시에 성장하는 구조.
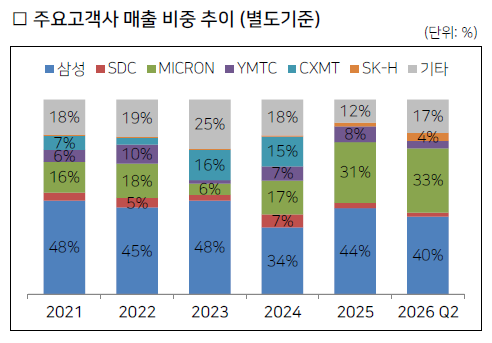
- 삼성전자 + Micron + SK하이닉스로 고객 기반이 강해지고 있음: 과거 GST는 삼성전자 의존도가 높은 회사였지만, 현재는 구조가 상당히 달라지고 있음. Micron은 최근 GST의 가장 빠르게 성장한 고객으로 ‘23년 약 6%에 불과햇지만, ‘26년 1분기에는 약 33%까지 확대됨. 삼성전자 투자만 바라보던 회사에서 <Samsung + Micron + SK Hynix> 의 메모리 3사 투자 사이클을 동시에 받는 회사로 변하고 있음.
- 가장 중요한 Upside는 TSMC향 Chiller: 가장 중요한 Re-rating 포인트 중 하나. 현재 Chiller 사업은 대부분 삼성전자 중심인데, TSMC에서 전기식 Chiller 데모가 진행 중. 수주가 확저이 된다면, <글로벌 Top-tier Foundry에서도 검증된 제품> 으로 바뀌기 때문에 TSMC 추가 Fab, Intel, 유럽 고객, 기타 Foundry로의 확장 가능성도 높아질 수 있음.
- 환경규제가 Chiller의 구조적 수요를 만들 수 있음: Chiller의 성장은 단순 고객 CAPEX만의 문제가 아님. 전기식 Chiller와 CO₂ Chiller는 친환경 규제라는 구조적인 Driver를 갖고 있음. 이에 GST의 Chiller는 “Fab이 새로 생겨야만 팔리는 제품” 뿐만 아니라 “환경규제 때문에 기존 장비를 교체해야 하는 제품”으로 수요 영역이 넓어질 가능성이 존재.
2. 리스크 요인
- 중국 매출의 구조적 감소: GST에서 가장 명확한 구조적 리스크. 중국은 과거 GST 성장의 핵심이었음. 하지만 중국 정부가 반도체 장비 국산화를 강하게 추진하면서 중국 로컬 Scrubber 업체가 입찰에 본격적으로 참여하기 시작함. CXMT의 경우 과거 GST 전체 별도 매출의 15%까지 차지했지만 ‘25년 이후 매출 기여가 크게 줄었음.
- 고객 다변화에도 상위 고객 집중도는 여전히 높음: GST는 과거보다 고객 다변화가 크게 진전되었지만, 반기보고서 기준 A사 비중은 약 44.8%, B사는 약 35%로 두 고객 합계가 약 80%에 달함. 따라서 핵심 고객 가운데 한 곳이 CAPEX를 지연하거나 주문 시점을 조정하면 분기 실적의 변동성이 커질 수 있음.
- TSMC 기대가 상당하지만 아직 PO는 없음: TSMC는 가장 큰 Upside인 동시에 가장 주의해야 할 기대 요인. 현재 상태는 Demo 이지 Mass Production PO가 아님. 회사 내부적으로 큰 기대는 하고 있지만, Qual 지연, 추가 테스트, 제품 수정, PO 시점 지연 등이 발생할 가능성을 배제할 수 없음.
- 액침냉각은 아직 실적보다 Theme에 가까움: 액침냉각은 장기적으로 매우 흥미롭지만, 본격적인 실적 기여 시점을 ‘28년 이후로 보는 것이 합리적.
- 다소 높은 Valuation: PBR History Band 상단에 위치하고 있어 여러가지 기대감이 이미 주가에 반영되고 있을 가능성이 큼. 추가적인 Multiple Re-rating을 위해서는 TSMC, Chiller 해외 확장, 액침냉각 같은 새로운 성장축의 실적화가 필요.
3. Valuation
- GST를 과거와 완전히 같은 장비주라고 보긴 어려움. 과거에는 <삼성전자 + Scrubber 중심> 구조였지만 지금은 <삼성 + Micron + SK하이닉스, Scrubber + Chiller> 구조이며, 여기에 <TSMC/Intel + 친환경 Chiller + Immersion Cooling> 등으로 사업 구조가 확장되고 있음.
- 다만, 여러가지 긍정적인 요인들이 주가에 어느정도 선반영되고 있을 가능성이 큼.
- 추가적인 멀티플 상향 조정이 나오기 위해서는 <TSMC Chiller 첫 양산 PO> 소식 등이 필요할 수 있다는 판단. TSMC PO는 회사의 체질을 바꾸는 Event로 이게 확인되면 삼성전자 전용에 가까웠던 Chiller가 글로벌 제품으로 바뀌면서 과거 Scrubber 중심 장비사 Multiple보다 높아질 가능성이 크기 때문.
- 또한 2분기 이익률이 전분기 대비 다소 낮아졌는데, 하반기에 다시 이익률이 회복될 수 있는지 여부도 중요 체크 포인트.
[한 줄 요약]
GST는 삼성전자·Micron·SK하이닉스의 반도체 CAPEX 확대와 Scrubber의 P·Q 동반 성장이 2026~2027년 실적을 지지하는 가운데 TSMC향 전기식 Chiller가 실제 양산 PO로 이어질 경우 글로벌 친환경 Chiller 업체로 한 단계 Re-rating될 잠재력이 존재. 다만 이 부분이 어느정도 주가에는 선반영되어 있을 가능성이 크기에 기대감이 얼마나 구체화될 수 있는지 지켜보는 시기로 판단됨.
회사의 개요 및 주요 사업의 내용
- GST는 반도체·디스플레이 제조공정의 유해가스를 정화하는 Scrubber와 공정 장비의 온도를 제어하는 Chiller가 본업.
- 상반기 기준으로 Scrubber 비중이 약 63.4%, Chiller가 약 17.5%를 차지하고 있음.
[Scrubber]
- Burn Wet, Plasma Wet, Heat-Cat-Wet, Wet, 촉매형 등 다양한 제품군을 보유하고 있으며, 해외 고객 다변화는 현재까지 Scrubber가 중심이었음.
[Chiller]
- 전기식, 냉동기식, 열교환식 Chiller 등이 있으며, GST가 다음 성장축으로 가장 강조하는 분야. 글로벌 고객의 친환경·에너지 효율 요구가 커지면서 전기식 및 CO₂ Chiller의 해외 데모가 확대되고 있음.
- CO₂ Chiller: 삼성전자 Texas Taylor에서 데모가 진행 중이며, TSMC, Micron, 유럽 고객으로 데모 확대를 추진하고 있음. 미국 Top-tier 반도체 고객 한 곳에 ‘25년 약 10~20대 수준을 공급했고, ‘26년에는 전년보다 2배 이상 물량의 PO를 확보한 것으로 알려짐. 대부분 ‘26년 하반기 매출 인식을 예상하고 있으며 일부는 ‘27년으로 넘어갈 수 있음.
주요 고객별 현황
[TSMC]
- 전기식 Chiller 데모가 진행 중. ‘26년 2Q~4Q 사이 장비별 데모 종료 시점이 순차적으로 도래하며, 내부적으로는 Qual Test 진전 이후 빠르면 ‘26년 말, 늦어도 ‘27년 상반기에는 PO 가능성을 기대하면서 생산 준비를 하는 것으로 알려짐.
- 전기식 Chiller 이후 Scrubber 데모도 추진할 계획.
- 다만 <데모 진행 ≠ 양산 수주 확정>이며, 실제 PO 시점은 고객 평가에 달려 있음.
[삼성전자]
- P4 DRAM, P2/P3 NAND 전환, 화성 기존라인, Texas Taylor 투자를 대응 중.
- P4에서 알려진 약 250K 프로젝트 중 약 200K가 진행됐고, 잔여분은 ‘26년 하반기와 ‘27년 상반기에 걸쳐서 이어질 가능성이 큼. 추가 P4 투자는 아직 확정사항이 아님.
[SK하이닉스]
- ‘25년부터 유의미한 매출이 시작됨. ‘25년 약 50억원 매출에서 ‘26년 상반기 약 80억원의 매출을 기대했고, 연간으로는 약 100억원대 초중반 수준의 매출이 전망됨.
- M11, M14, M15, M15X 등 기존 Fab에서 적용 공정을 확대하고 있으며, 용인 신규 Fab은 ‘27년 성장 변수가 될 수 있음.
[Micron]
- GST 고객 가운데 최근 가장 빠르게 성장하고 있음. 별도 기준 ‘23년 약 6% 비중에서 ‘24년 약 17%, ‘25년 약 31%까지 늘어났고, ‘26년 상반기에도 30% 초중반 수준까지 올라옴.
- 대만 타이난·퉁뤄와 미국 Idaho 투자가 핵심이며, ‘27년에도 견조한 성장세가 이어질 것으로 전망됨.
[중국]
- 중국 정부의 장비 국산화 정책과 현지 Scrubber 업체의 입찰 참여로 가격경쟁이 심해짐. 이에 CXMT 매출은 크게 축소되었고, YMTC는 상대적으로 방어되고 있는 상황.
- 장기적으로 중국향 매출이 우하향할 가능성이 존재하기에 범용 공정에서의 가격경쟁을 하기 보다는 <고난도 공정 + Foundry 고객> 중심의 선택적 대응을 계획하고 있음.
2Q26 Review
- 매출액: 993억원
- 영업이익: 155억원, OPM 15.6%
- 2분기 매출은 전분기 대비 감소함. 이는 삼성전자 파업 영향으로 일부 물량이 3분기로 이연되었고, 임직원 인센티브 성격의 약 40억원 비용이 2분기에 선반영되었기 때문.
- 하반기에는 이 부분이 정상화되면서 실적이 개선될 것으로 전망됨. 다만, 드라마틱한 실적 개선을 기대하긴 어려운 분위기. 시장에서는 하반기 실적은 상반기와 유사한 수준에서 마무리될 것으로 전망하고 있음.
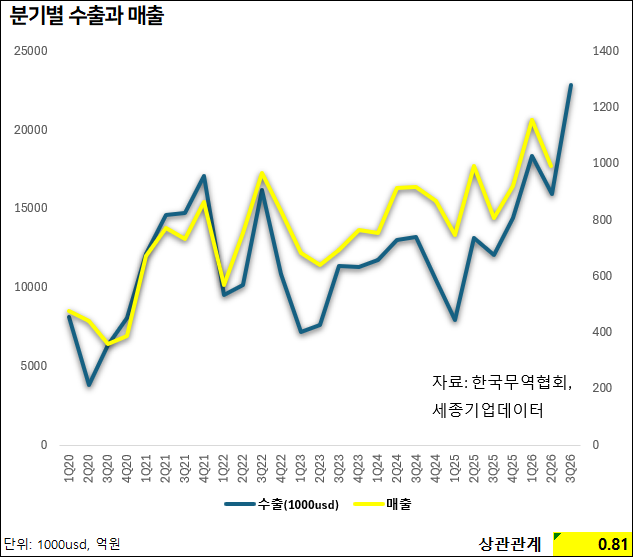
- 관련 수출은 꾸준히 우상향하고 있으며 7월 성장률은 YoY +75%
[수주잔고]
- Scrubber: 766억원
- Chiller: 202억원
- 합계: 968억원
- 부품·용역 일부는 제외될 수 있으며 고객 PO 변경에 따라 변동이 가능함.
[액침냉각]
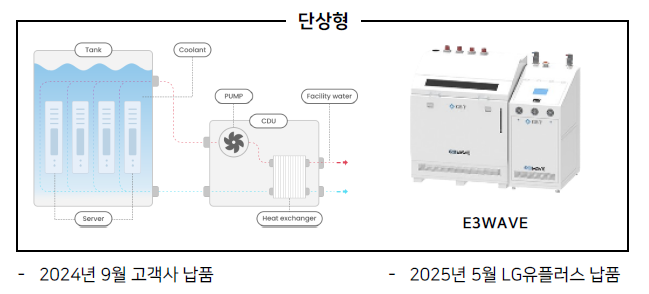
- GST는 단상형, 이상형 액침냉각 시스템을 개발하고 있음.
- 회사는 공식 IR Book을 통해 LS ELECTRIC, LG유플러스, S-OIL, 해외 서버 제조사, 국내 대기업, 국내외 정유사 등을 주요 협력사로 밝히고 있음.
- ‘23년에는 이상형 연구장비, ‘24년에는 단상형 연구장비, ‘25년 5월에는 LG유플러스 납품 레퍼런스가 있으며, ‘26년 말까지 양산형 장비 개발을 목표로 하고 있음.
- 시장 개화 시기는 빠르면 ‘27년 하반기로 전망하고 있으며, 대규모 확산 시기는 ‘29년 이후일 가능성이 큼.
[3줄 요약]
1) GST는 1H26 연결 매출 2,151억원, 영업이익 357억원을 기록했으며 2분기는 전분기 대비 실적이 다소 둔화됨. 이는 삼성전자 물량 이연과 약 40억원의 인센티브 선반영 영향을 함께 봐야 함.
2) 하반기는 삼성 P4·NAND 전환, Micron 미국·대만, SK하이닉스, CO₂ Chiller가 성장동력이며 3분기 실적은 전분기 대비 확실히 개선될 가능성이 큼.
3) 중장기 핵심은 TSMC 등 글로벌 Top-tier 고객으로 Chiller 양산 공급을 확대하는 것이며, 액침냉각은 ‘27년 하반기 이후를 겨냥한 장기 Option인 반면 중국 장비 국산화는 가장 뚜렷한 구조적 리스크 요인.

 75