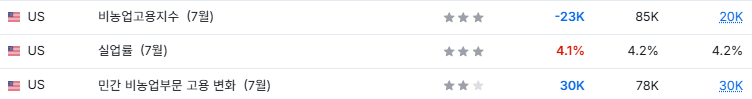
지난주 발표되었던 비농업고용은 예상치와 이전치를 크게 하회하면서
시장이 금리인상에 대한 우려를 지우게 만들었다.
AI 기술의 발전으로 인해 고용시장의 체질적 변화가 나타날 것으로 예상되는 가운데
미국의 지방연방준비은행 3곳이 고용시장과 관련된 보고서를 내놓아 정리해보고자 한다.
1. 샌프란시스코 연은의 Job-Finding Anomalies of the Current Expansion
샌프란시스코 연은 보고서의 핵심은 실업률은 아직 낮지만 미국 노동시장의 내부에서는 취업 기회가 뚜렷하게 약해지고 있다는 것이다.
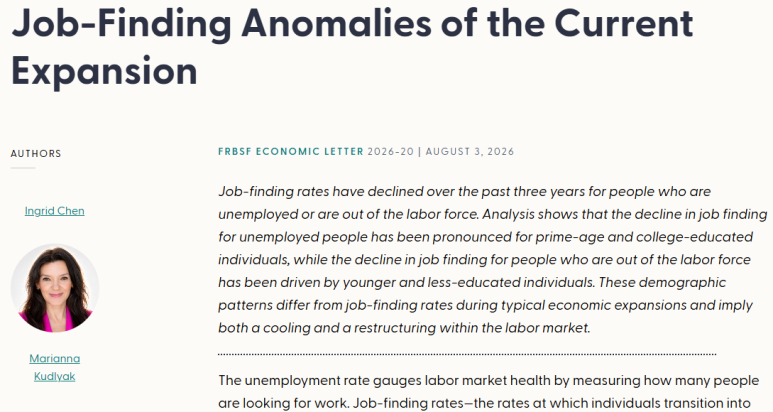
보고서 내용을 정리하면,
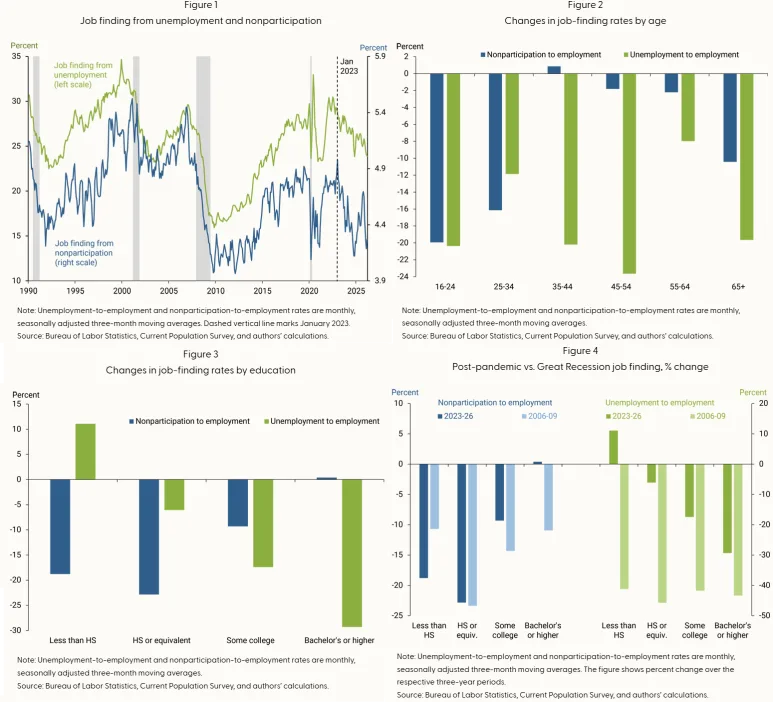
(1) 2023년 1월부터 2026년 1월까지 실업자의 월간 취업률은 30%에서 25%, 비경제활동인구는 4.9%에서 4.2%로 하락했다.
(2) 비경제활동인구에서는 청년·저학력층의 취업률 하락이 두드러졌다.
노동시장이 주변부 인력을 끌어들이는 힘이 약해졌다는 의미로 볼 수 있다.
(3) 실업자 중에서는 오히려 35~54세 핵심연령층과 대졸자의 취업률이 크게 떨어졌다.
대졸자의 경우 하락률이 약 30%에 달하고 있다.
(4) 금융위기 당시에는 취업률이 학력과 관계없이 광범위하게 하락했지만 지금은 계층별로 차별화돼 있다는 점이 특징적이다.
따라서, 보고서는 현재 상황을 단순한 경기순환적 둔화보다는
기술업 구조조정, 정부 계약직 감축, 정책 불확실성, AI에 따른 전문직 수요 변화 등이 겹친 노동시장의 구조적 재편 가능성으로 해석하고 있다.
다만, 광범위한 노동시장 악화의 초기 신호일 가능성도 배제하지 않는 모습이다.
2. 리치먼드 연은의 The Ins and Outs of Long-Term Unemployment
리치먼드 연은 보고서의 핵심은 최근 장기실업 증가가 해고 급증이 아니라 재취업의 어려움에서 비롯되고 있다는 것이다.
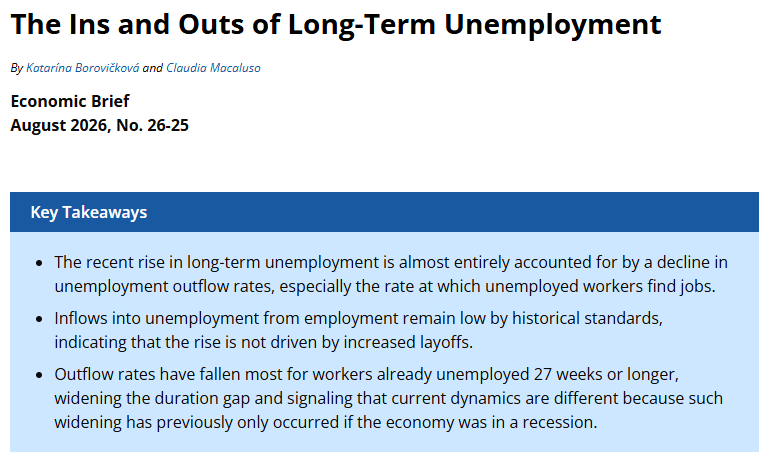
보고서 내용을 정리하면,
(1) 미국의 해고율과 취업자에서 실업자로의 전환율은 여전히 낮아으며 실업자가 새로 대거 유입되는 상황은 아니다.
(2) 반면, 2023년 이후 실업자의 취업률과 경제활동인구 이탈률이 함께 하락하면서 실업 상태에 머무는 기간이 길어지고 있다.
(3) 특히 27주 이상 장기실업자의 취업률이 단기실업자보다 훨씬 크게 하락했다.
(4) 경기침체가 아닌 확장 국면에서 장·단기 실업자의 취업률 격차가 이렇게 확대된 것은 과거에 보기 어려웠던 현상이다.
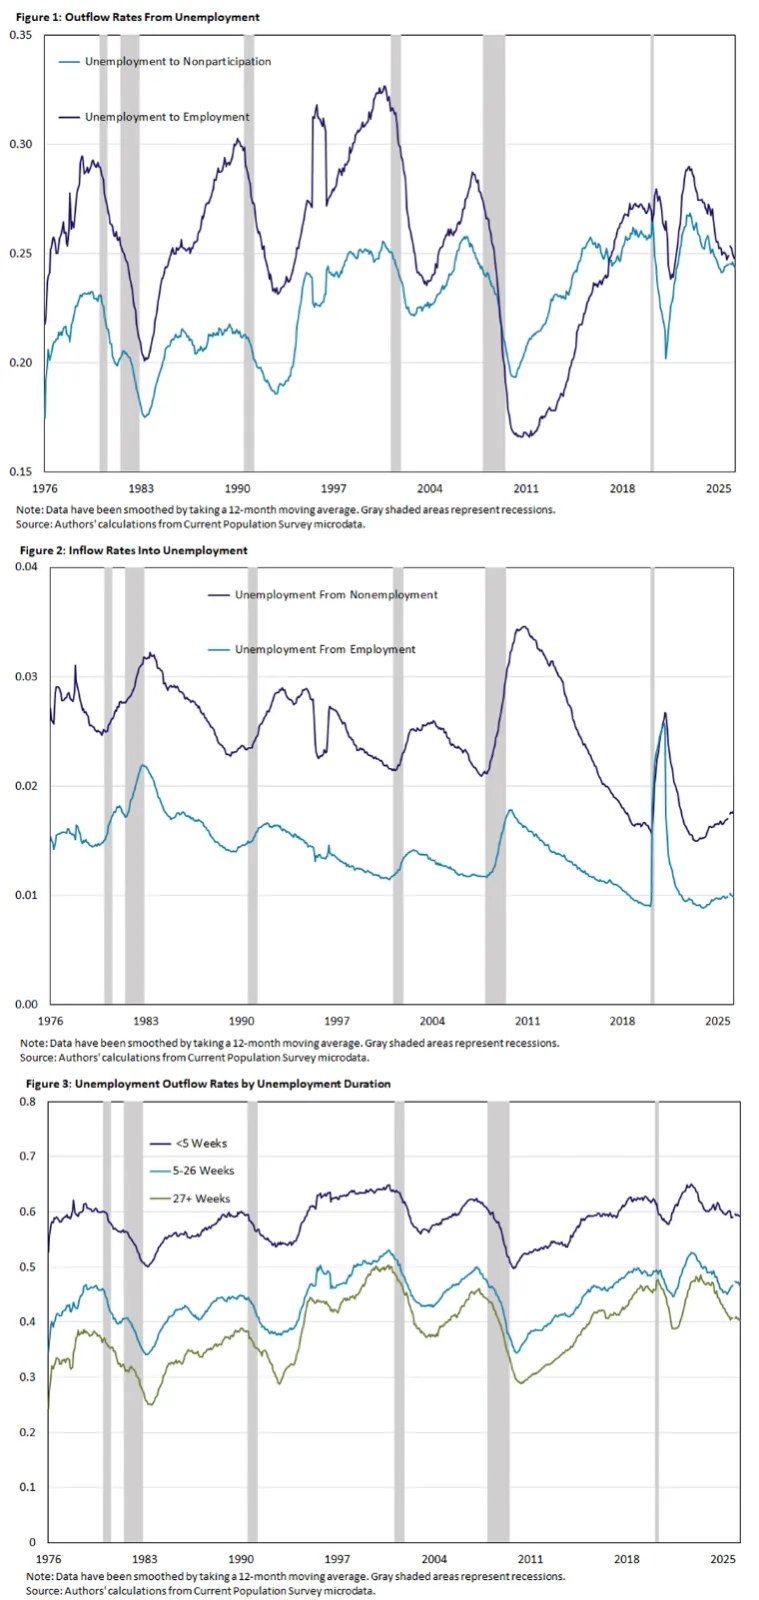
현재 노동시장은 기업이 사람을 대규모로 해고하는 모습이 나타나지는 않고 있다.
다만, 일자리를 잃을 경우 다시 취업하기 어려워지고 있다.
리치먼드 연은은 후속 보고서에서 과거와는 다른 지금의 현상이 AI 노출도와 직종별 차이 때문인지 분석할 예정이라고 밝혔다.
3. 시카고 연은의
Reading the Labor Market When Population Is a Moving Target
: A Lesson from the Post-Pandemic Immigration Surge
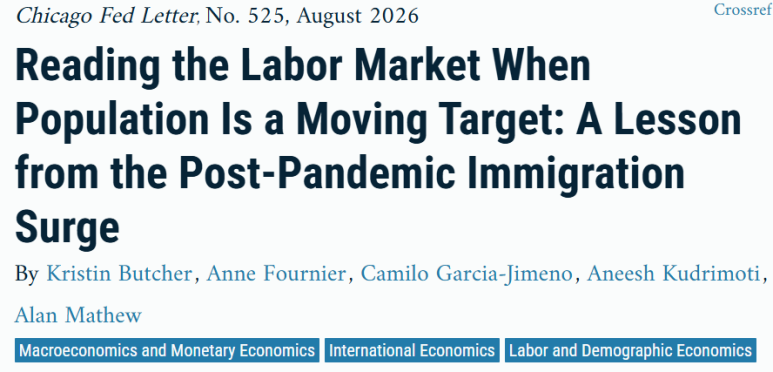
시카고 연은 보고서의 핵심은 월간 신규 고용만으로 노동시장의 강약을 판단할 때 인구 추정의 불확실성을 고려해야 한다는 것이다.
마찬가지로 보고서의 내용을 정리하면,
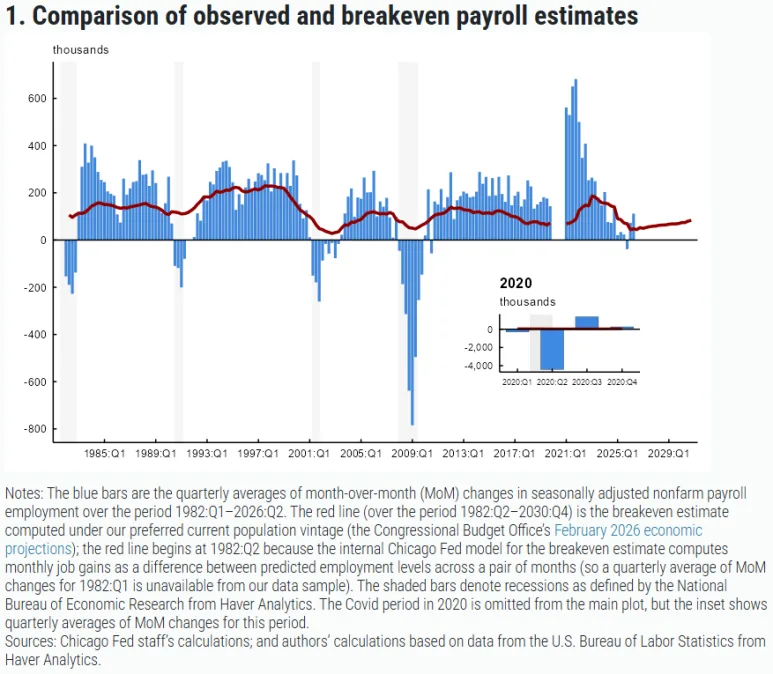
(1) 노동시장의 균형을 유지하는 데 필요한 신규 고용 즉, ‘손익분기 고용(Breakeven Payroll)’은 노동가능인구 증가율에 따라 달라진다.
(2) 2022~2024년 이민자가 예상보다 급증했지만 당시 인구통계에는 충분히 반영되지 않았다.
(3) 이후 인구 추정치가 상향되면서 손익분기 고용도 수정됐다.
당시, 추정 시점에 따라 필요한 월간 고용이 최대 6만6,000명까지 차이가 발생했다.
(4) 이에 따라 2022~2023년 노동시장이 당시 판단보다는 덜 과열됐던 것으로 재평가됐다.
다만 임금·구인·이직 지표를 고려하면 노동시장이 실제로 강했다는 결론 자체는 유지된다.
(5) 이민 증가세가 둔화된 2024년 하반기부터는 추정치 간 차이도 다시 줄어들었다.
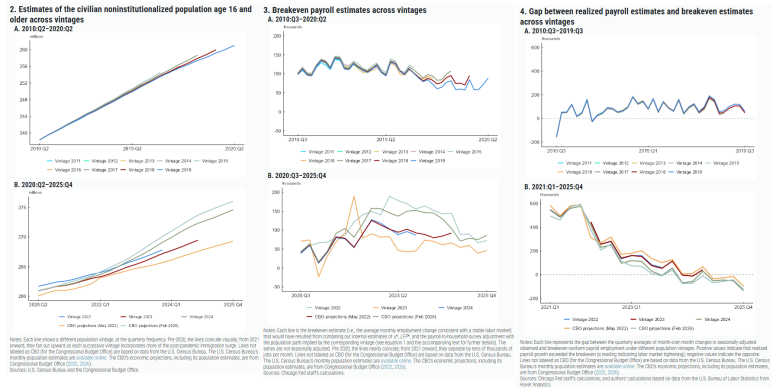
즉, 최근의 낮은 고용 증가를 곧바로 경기침체 신호로 볼 수는 없다.
이민 감소로 노동력 증가세가 둔화돼 실업률을 안정시키는 데 필요한 신규 고용 자체가 줄었기 때문이다.
다만, 취업률 하락과 장기실업 증가는 별도의 노동시장 약화 신호로 볼 필요가 있을 것이다.
4. 결론
현재 미국 노동시장은 겉으로는 안정적이지만 내부에서는 재취업 기능이 약해진 ‘저해고·저채용’ 상태에 들어섰다고 볼 수 있다.
기업의 대규모 해고가 없어 실업률은 아직 낮지만 일자리를 잃거나 노동시장 밖에 있는 사람이 새 일자리를 찾기는 점점 어려워지고 있는 모습이다.
특히 장기실업자, 대졸자, 핵심연령층까지 취업률이 하락한다는 점은 단순한 주변부 인력의 문제로 보기 어렵다.
다만, 월간 신규 고용이 적다는 사실만으로 경기침체를 단정할 수는 없다.
이민 감소로 노동력 증가세가 둔화하면서 실업률을 유지하는 데 필요한 신규 고용도 줄었기 때문이다.
결론적으로 미국 노동시장은 당장 붕괴하는 단계는 아니지만 해고가 조금만 늘어나도 실업이 장기화될 위험이 큰 상태에 놓여 있다고 볼 수 있다.
앞으로는 신규 고용 숫자보다 다음 지표가 더 중요할 것으로 보인다.
- 실업자의 재취업률
- 장기실업자 비중
- 해고율 상승 여부
- 대졸·전문직 고용
- AI 노출 직종의 채용 변화

 160