지난 3월 26일 글에서는 에너지가 소비자물가지수에서 차지하는 비중만 보면 유가 충격을 과소평가할 수 있다고 썼습니다. 비료와 농기계, 운송과 포장재를 거쳐 식품 가격으로 번지는 간접 효과가 더 오래가기 때문입니다. 5월에는 그 영향이 실제 소비자물가에 찍히기 시작한 과정도 확인했습니다.
이번에는 식량 자체의 가격이 움직이고 있습니다. 월스트리트저널은 유엔 식량농업기구의 8월 식량가격지수가 전월보다 1.9%, 전년보다 2.5% 올랐다고 보도했습니다. 처음 숫자만 봤을 때는 한 달의 날씨 변동으로 볼 수도 있다고 생각했습니다.
그런데 세부 항목을 확인하면서 판단이 달라졌습니다. 곡물, 유지류, 육류, 유제품, 설탕 등 5개 품목군이 모두 전월보다 올랐습니다. 러시아·우크라이나 전쟁은 흑해 수출 경로를 흔들고 있고, 이란을 둘러싼 중동전쟁은 호르무즈를 통해 에너지와 비료, 운송비를 동시에 압박하고 있습니다.
지금은 세계 식량이 고갈되는 위기는 아닙니다. 세계 곡물 재고는 아직 비교적 충분하고 8월 식량가격지수도 2022년 3월 고점보다 16.8% 낮습니다. 다만 두 전쟁이 식량 공급망의 서로 다른 지점을 동시에 건드리면서, 가격 충격이 더 오래 남을 위험은 커졌습니다.
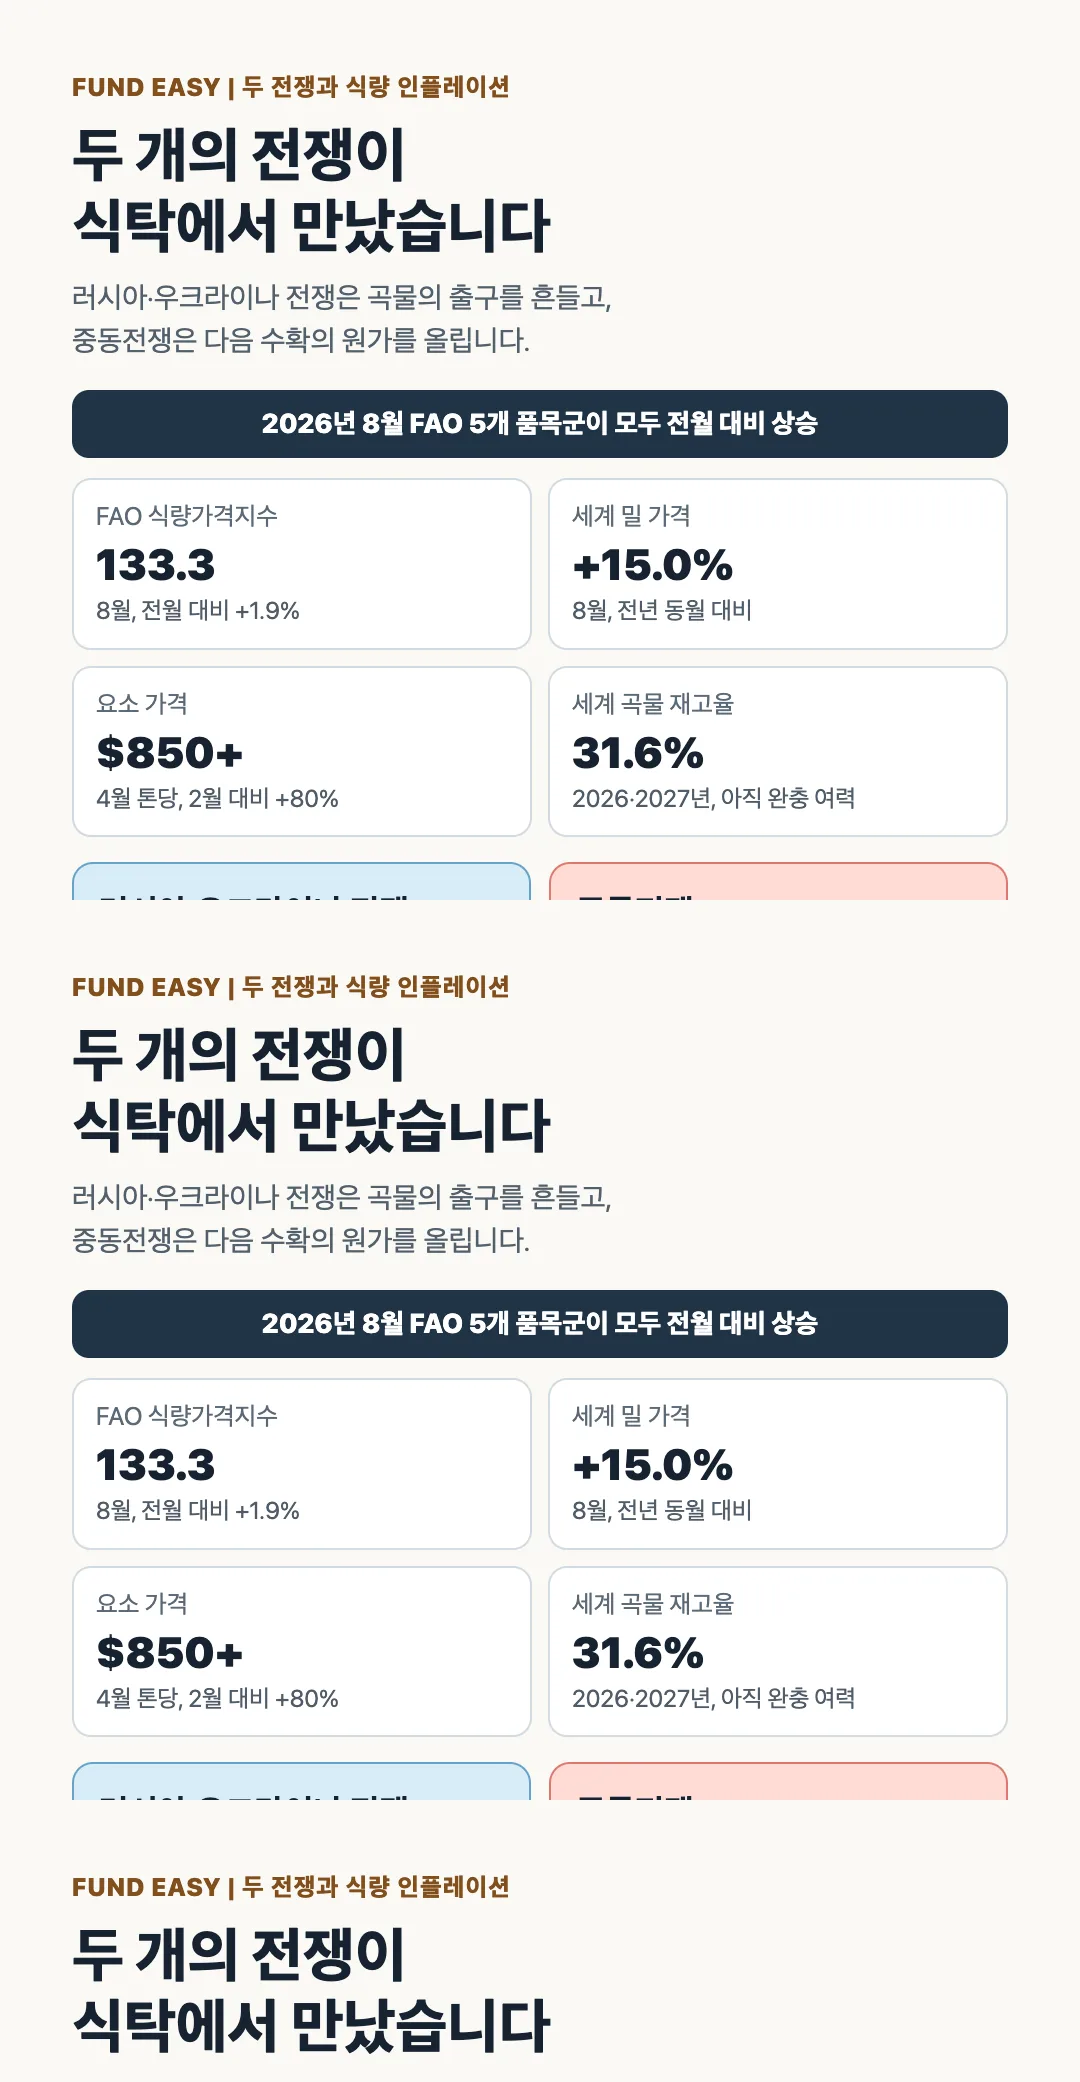
8월 숫자는 단순한 한 품목의 반등이 아니었습니다
유엔 식량농업기구의 8월 식량가격지수는 133.3으로 7월보다 1.9% 올랐습니다. 곡물지수는 2.2% 상승해 2024년 5월 이후 가장 높았고, 밀은 한 달 동안 2.6%, 1년 동안 15.0% 올랐습니다. 흑해 수출 차질과 유럽의 고온·건조한 날씨가 동시에 영향을 줬습니다.
옥수수는 미국 콘벨트와 유럽의 작황 우려, 사료와 에탄올 수요, 우크라이나 수출 불확실성이 겹치며 2.5% 올랐습니다. 식물성 유지류지수는 3개월 연속 상승해 2022년 6월 이후 최고치에 도달했습니다. 설탕은 유럽과 아시아의 날씨, 브라질 생산 감소 우려로 한 달 만에 11.9% 급등했습니다.
모든 식품이 같은 강도로 오르는 것은 아닙니다. 육류지수는 전년과 거의 같은 수준이고, 유제품은 8월에 2.3% 반등했지만 1년 전보다 21.7% 낮습니다. 5개 품목군의 동반 상승은 경계 신호이지만, 2022년형 식량위기가 그대로 반복됐다고 결론 내릴 숫자는 아닙니다.
제가 보기에는 가격 수준보다 상승의 폭이 넓어졌다는 점이 중요합니다. 특정 작물의 흉작이라면 다른 곡물이나 산지로 대체할 수 있습니다. 곡물과 유지류, 축산물, 설탕의 비용이 함께 오르면 식품 제조업체가 원가 상승을 내부에서 흡수할 공간이 빠르게 줄어듭니다.
러시아·우크라이나 전쟁은 식량의 출구를 건드립니다
러시아와 우크라이나에는 곡물이 남아 있어도 흑해 항만과 선박이 불안하면 수입국에는 제때 도착하지 않습니다. 유엔 식량농업기구는 제한된 흑해 수출 경로 때문에 두 나라의 밀 재고가 오히려 쌓일 수 있다고 봅니다. 생산국의 재고 증가와 수입국의 조달비 상승이 동시에 나타나는 이유입니다.
미국 농무부는 2026·2027년 러시아 밀 수출 전망을 4,300만 톤, 우크라이나를 1,250만 톤으로 낮췄습니다. 우크라이나 옥수수 수출 전망도 2,240만 톤으로 하향했습니다. 곡물이 사라진 것이 아니라 가장 효율적인 출구의 처리량과 예측 가능성이 떨어졌습니다.
대체 경로는 존재하지만 같은 비용과 속도를 제공하지 못합니다. 다뉴브강, 철도, 육상 항만으로 우회하면 환적이 늘고 운송시간과 보험료가 올라갑니다. 저장 가능한 곡물은 당장 썩지는 않지만, 목적지에 늦게 도착할수록 수입업체의 금융비용과 안전재고 부담이 커집니다.
이 점은 2022년에 썼던 흑해 봉쇄 이야기를 그대로 반복하는 것이 아닙니다. 지금의 질문은 공급이 완전히 사라졌는지가 아니라 더 비싼 경로로 재편된 무역이 얼마나 오래 유지될 수 있는가입니다. 전쟁은 세계 곡물 총량보다 생산지와 소비지 사이의 가격 차이를 벌리고 있습니다.
중동전쟁은 다음 수확의 원가를 건드립니다
중동전쟁의 식량 경로는 더 간접적이지만 시차가 길다는 점에서 위험합니다. 호르무즈 해협은 원유와 액화천연가스뿐 아니라 요소와 암모니아, 인산비료 원료가 이동하는 통로입니다. 중동은 세계 요소 수출의 약 4분의 1을 담당하고, 세계은행은 2026년 1분기 비료가격지수가 전분기보다 12% 이상 올랐다고 집계했습니다.
요소 가격은 2월부터 4월 사이 80% 올라 톤당 850달러를 넘었습니다. 천연가스와 암모니아 공급 차질, 해상운송 제한이 함께 작동한 결과입니다. 세계은행은 2026년 비료가격지수가 연평균 30% 넘게 오를 것으로 전망했습니다.
비료 가격이 오르면 식품 가격이 다음 날 바로 뛰는 것은 아닙니다. 농가는 먼저 비료 사용량을 줄이거나 파종 면적과 작물 구성을 바꿉니다. 오늘의 비용 충격이 다음 작기의 단위면적당 수확량을 낮춘 뒤, 수개월 후 곡물 가격으로 돌아옵니다.
북반구 농가가 봄 파종용 비료를 전쟁 전에 상당 부분 확보했던 점은 충격을 늦춰준 완충재였습니다. 우회 수출이 늘고 일부 비료 가격이 8월에 조정된 점도 긍정적입니다. 그러나 호르무즈 차질이 가을과 겨울 계약까지 이어지면 다음 파종기의 비용 구조는 달라질 수 있습니다.
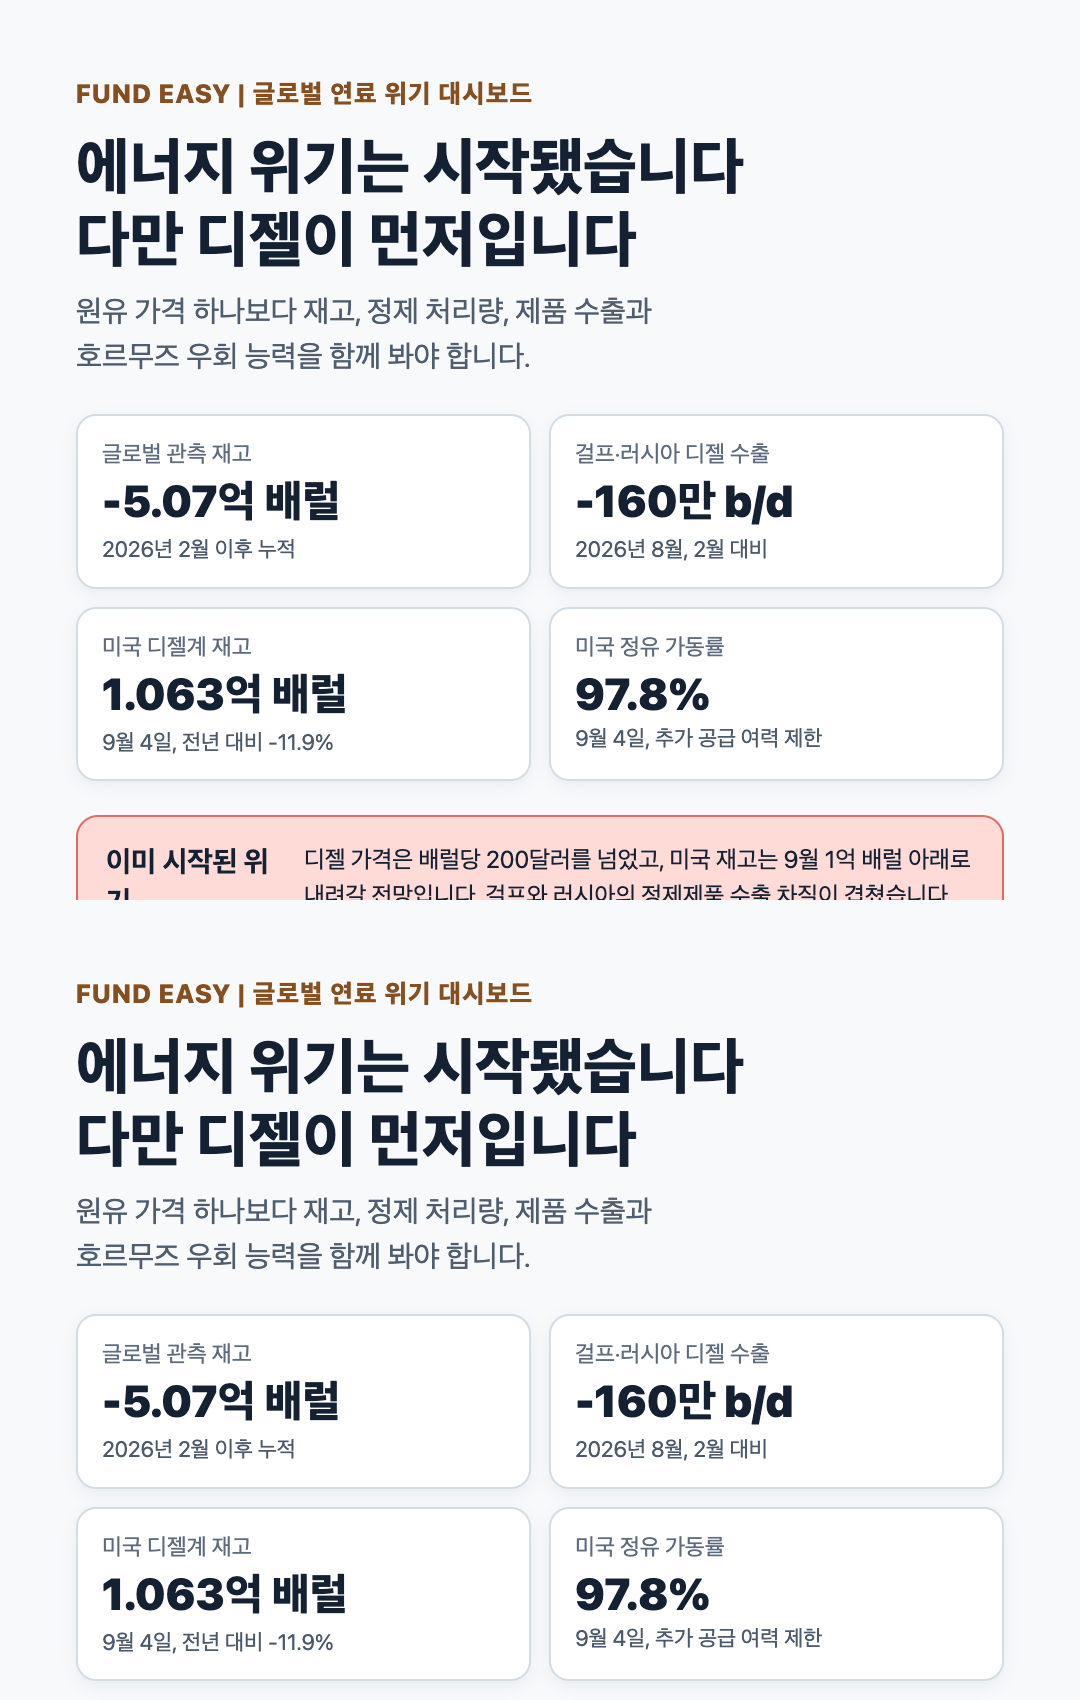
디젤도 같은 고리를 만듭니다. 농기계와 관개, 트럭과 항만 장비, 어선과 냉장운송이 모두 디젤에 의존합니다. 8월 걸프와 러시아의 디젤·가스오일 수출은 2월보다 하루 160만 배럴 적었습니다. 러시아·우크라이나 전쟁이 곡물의 출구를 누르는 동안 중동전쟁은 그 곡물을 생산하고 옮기는 비용을 올리고 있습니다.
두 전쟁이 겹치면 충격의 시계가 길어집니다
러시아·우크라이나 전쟁은 현재의 선적과 도착가격에 영향을 줍니다. 중동전쟁은 에너지·비료 비용을 통해 다음 수확량에 영향을 줍니다. 하나는 지금의 물류를 흔들고 다른 하나는 다음 계절의 생산성을 흔듭니다.
여기에 날씨가 겹쳤습니다. 유럽의 고온과 건조한 날씨는 밀과 사탕무, 우유 생산을 압박했고, 미국 콘벨트의 가뭄 우려는 옥수수 가격을 올렸습니다. 동남아시아의 엘니뇨 우려는 팜유, 브라질 생산 감소는 설탕 가격에 영향을 주고 있습니다.
이 구조에서는 휴전 소식만으로 식품 가격이 즉시 원래 수준으로 돌아가기 어렵습니다. 선박 보험료와 비료 계약, 파종 결정, 가공업체의 재고비용, 소매 가격표가 서로 다른 속도로 조정되기 때문입니다. 에너지 가격은 먼저 내려가도 식품 가격은 몇 달 뒤에야 반응할 수 있습니다.
농산물 가격이 위험한 이유는 생활비의 선택권을 줄이기 때문입니다
전자제품이나 여행 가격이 오르면 소비를 미룰 수 있지만 식사는 미루기 어렵습니다. 저소득 가구일수록 식품이 소비지출에서 차지하는 비중이 높아 같은 가격 상승에도 실질소득이 더 크게 줄어듭니다. 식량 인플레이션은 소비의 K자형 분화를 가장 빠르게 만드는 공급 충격입니다.
가계는 식품에 더 많은 돈을 쓰는 대신 외식과 의류, 가전, 여가 지출을 줄입니다. 식품업체와 유통업체도 모두 가격을 올릴 수 있는 것은 아닙니다. 브랜드와 유통망이 강한 기업은 비용을 전가할 수 있지만, 가격 경쟁이 심한 업체와 외식업체는 매출이 늘어도 마진이 줄 수 있습니다.
수입국에는 환율이 충격을 증폭합니다. 국제 곡물 가격과 달러, 해상운임이 함께 오르면 자국 통화로 계산한 도착가격은 더 크게 상승합니다. 식량과 에너지를 동시에 수입하는 국가는 무역수지와 재정, 통화가치가 함께 압박받을 수 있습니다.
통화정책도 어려워집니다. 중앙은행은 금리를 올려도 밀과 옥수수, 비료를 생산할 수 없습니다. 그렇다고 식품 가격 상승이 임금과 기대인플레이션으로 번지는 상황에서 금리를 빨리 내리기도 어렵습니다. 성장은 둔화되는데 물가는 남는 스태그플레이션 경로가 열립니다.
세계은행은 중동 공급 차질이 장기화되고 유가가 배럴당 100달러 위에 오래 머물면 2026년 급성 식량불안을 겪는 인구가 4,500만 명 더 늘 수 있다는 세계식량계획의 추정을 소개했습니다. 농산물 가격 상승은 투자자의 손익을 넘어 사회적 안정과 정책 선택의 범위를 줄이는 문제입니다.
그래도 지금을 세계 식량 부족으로 단정하기는 이릅니다
유엔 식량농업기구는 2026년 세계 곡물 생산량을 29억8,000만 톤으로 전망합니다. 전년보다 2.0% 줄지만 역대 두 번째로 많은 수확량입니다. 2026·2027년 세계 곡물 재고율도 31.6%로 전 시즌의 31.9%보다 낮아졌지만 역사적으로는 여전히 편안한 수준입니다.
식용유에는 대체 가능성도 있습니다. 8월 팜유와 대두유는 올랐지만 해바라기유와 유채유는 충분한 공급 전망으로 소폭 하락했습니다. 세계 식물성 유지류 수출도 2026·2027년에 사상 최대 수준으로 늘어날 가능성이 있습니다.
따라서 현재는 실물 부족이 확정된 단계보다 위험 프리미엄이 넓어지는 단계에 가깝습니다. 흑해 수출이 회복되고 호르무즈의 에너지·비료 흐름이 정상화되며 날씨가 개선되면 가격의 일부는 빠르게 되돌아갈 수 있습니다. 높은 가격이 사료와 바이오연료 수요를 줄이는 수요 파괴도 상승폭을 제한합니다.
반대로 흑해 수출 전망이 추가로 낮아지고, 호르무즈 차질이 다음 파종기까지 이어지며, 곡물 재고율과 미국 옥수수 재고가 동시에 하향 조정되면 이야기가 달라집니다. 그때는 현재의 가격 상승이 심리적 위험 프리미엄에서 실제 생산량 감소로 넘어가는 신호입니다.
농업주 전체를 사는 답은 아닙니다
곡물 가격 상승이 농업 기업의 이익 증가를 보장하지 않습니다. 농가는 판매가격이 올라도 비료와 연료, 이자비용이 더 빠르게 오르면 현금흐름이 나빠집니다. 농기계 기업은 곡물 가격보다 농가소득과 교체주기, 금융비용의 영향을 더 크게 받습니다.
비료 기업도 제품별로 봐야 합니다. 질소비료는 천연가스 원가와 호르무즈 수출에 민감하고, 인산비료는 암모니아와 황, 중국의 수출정책이 중요합니다. 칼륨은 중동 노출이 상대적으로 낮고 러시아·벨라루스·캐나다의 공급 증가가 가격 상승의 상한이 될 수 있습니다.
종자와 형질, 정밀농업 플랫폼은 농가의 생산성을 높이는 구조적 자산입니다. 그러나 농가소득이 약해지면 좋은 기술도 구매가 미뤄질 수 있습니다. 좋은 기업과 지금 가격에서 좋은 주식은 별개의 문제이며, 곡물 가격 한 줄로 농업 복합체 전체를 추격하면 안 됩니다.
곡물 트레이딩과 저장·물류 기업은 공급 경로가 재편될 때 기회를 얻을 수 있습니다. 다만 거래량과 지역별 가격 차이, 운전자본, 헤지 손익을 확인해야 합니다. 가격 변동성이 커졌다는 사실만으로 지속적인 이익 증가를 가정할 수는 없습니다.
앞으로 확인할 숫자는 가격보다 경로입니다
제가 보려는 첫 번째 숫자는 흑해 항만의 실제 선적량과 전쟁위험 보험료입니다. 두 번째는 호르무즈를 통과하는 비료와 LNG, 디젤 물량입니다. 세 번째는 요소 가격과 천연가스, 곡물 재고율, 미국과 유럽의 옥수수 수확 전망입니다.
식량가격지수의 상승폭보다 5개 품목군의 동반 상승이 이어지는지도 중요합니다. 밀과 옥수수만 오르고 쌀과 유지류가 안정되면 대체 공급이 작동하고 있다는 뜻입니다. 반대로 곡물, 유지류, 육류와 설탕이 계속 함께 오르면 비용 충격이 식품 체계 전체로 번지고 있다는 신호입니다.
현재 두 전쟁은 같은 방식으로 식량 가격을 올리지 않습니다. 러시아·우크라이나 전쟁은 오늘의 곡물이 나오는 출구를 흔들고, 중동전쟁은 내일의 곡물을 키울 원가를 흔듭니다. 세계 곡물 총량에는 아직 완충재가 있지만, 물류와 투입재의 두 시계가 동시에 나빠지면 농산물 인플레이션은 유가보다 늦게 나타나고 더 오래 남을 수 있습니다.
본 글은 자료에 기반한 개인적인 해석이며 특정 자산의 매수나 매도를 권하는 글이 아닙니다. 국제 식량가격은 날씨, 환율, 무역정책과 수요에 따라 크게 달라질 수 있으며, FAO와 USDA의 생산·재고 전망도 향후 작황에 따라 수정될 수 있습니다. 투자 판단과 그 책임은 투자자 각자에게 있습니다.
출처: The Wall Street Journal, Food Prices Rose in August as Supply Risks Mounted, U.N. Says, 2026년 9월 4일; FAO, Food Price Index 및 Cereal Supply and Demand Brief, 2026년 9월; World Bank, Commodity Markets Outlook 및 Food Prices Feel the Heat, 2026년; USDA, World Agricultural Supply and Demand Estimates 및 Grain: World Markets and Trade, 2026년 9월; IEA, Oil Market Report September 2026; UNCTAD 해운 자료

 27