1) 엔캐리 청산?
미국이 매파로 돌아서며 이제 엔 방향은 내일 BOJ가 얼마나 세게 맞받아치느냐에 달렸습니다.
BOJ가 25bp만 올리고 신중하면 → 금리차 그대로 → 엔 약세 연장
BOJ가 25bp + "앞으로 훨씬 빠르게 올리겠다"는 강한 매파 서프라이즈를 내면 → 그제서야 장기금리차 축소 기대가 생기며 → 엔 강세 반전 가능. 하지만 미국이 5%로 버티는 한 이걸 뚫기가 쉽지 않을듯.
FOMC는 "매파적 인상"으로, 미국 금리를 더 높게·더 오래 가져가겠다고 못 박았습니다. 그 결과 미일 금리차는 좁혀지기기 보다는 당분간 벌어진 채 유지되거나 더 벌어질 수 있습니다. 그러면 당장의 엔 캐리 트레이드 관점에서 청산 걱정은 줄어듭니다.
다만 엔 숏이 더 쌓이면서 미래에 터질 수 있는 리스크는 좀더 높아지게 됩니다.
2) 사실상 멈춘 SPR 방출
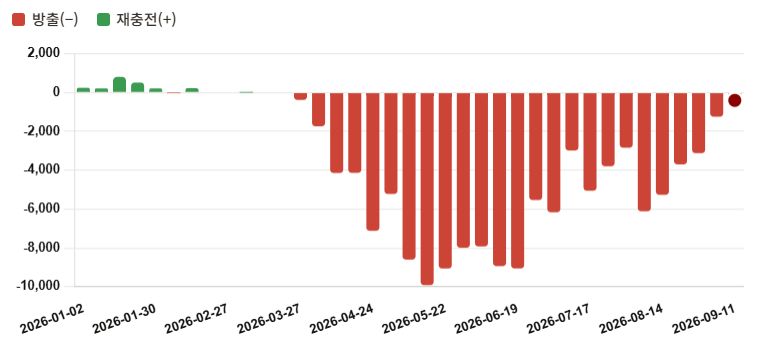
(데이터 출처: EIA)
미국은 호르무즈해협 사태가 터진 후 지속적으로 전략비축유(SPR)를 방출하며 글로벌 원유 수급 안정화를 위해 노력해왔습니다.
그런데 최근 데이터(9/11)를 보면 5월 피크(-9,920)의 25분의 1, 전주(-1,244)에서 또 3분의 1로 줄어 거의 0에 수렴했습니다.
지난 몇 주 방출 속도를 보면 -6,115 → -5,268 → -3,700 → -3,122 → -1,244 → -403.
브레이크를 밟듯 방출을 줄여왔고 이번 주 사실상 거의 멈췄다고 볼 수 있겠습니다.
운용 하한선까지 얼마 안 남았기 때문에 더 빼면 위험하고, 빼도 지정학적 이슈로 유가가 안 눌리는 상황입니다.
며칠 전 중소 언론사에서 언급되었던 미국의 정제유 수출 제한 관련 뉴스가 오늘은 이데일리에서도 나왔네요.
디젤 6달러 쇼크…美도 ‘수출 빗장’ 만지작
https://n.news.naver.com/mnews/article/018/0006370806?sid=101
3) 8월 자동차 수출
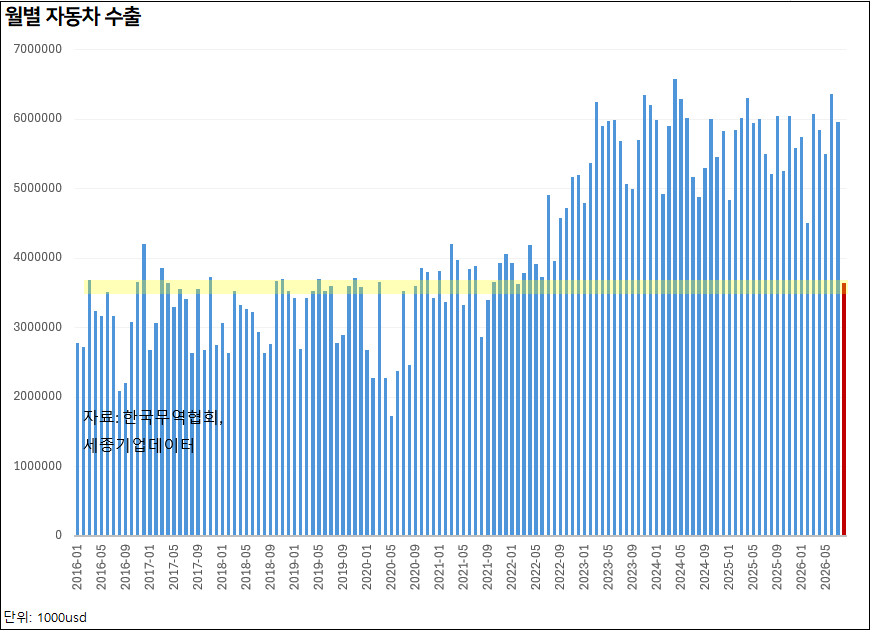
실검에까지 올라온 8월 자동차 수출..
8월 자동차 수출은 코로나 이전 수준까지 빠졌습니다.
하계휴가와 조업일수 감소, 파업 등의 영향이라곤 하지만 너무 많이 빠졌네요;
4) SK하이닉스 매출&반도체 수출 비교
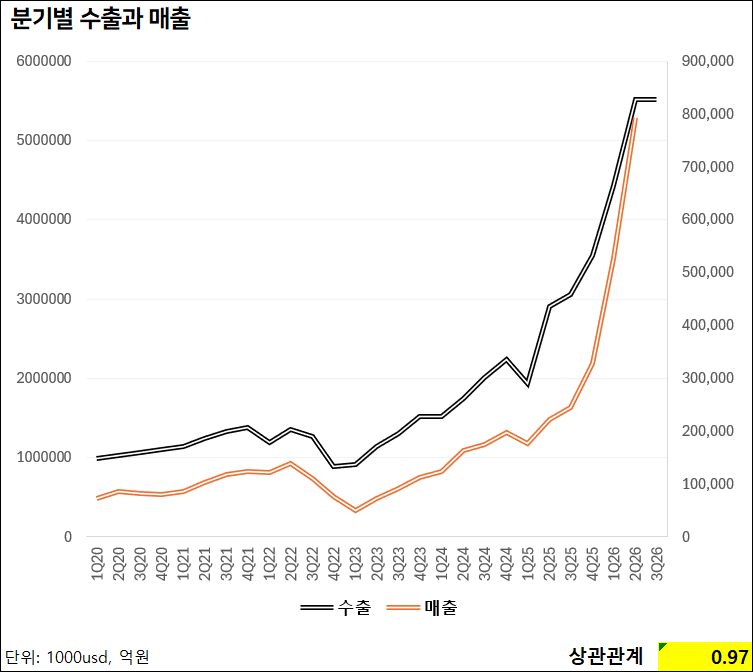
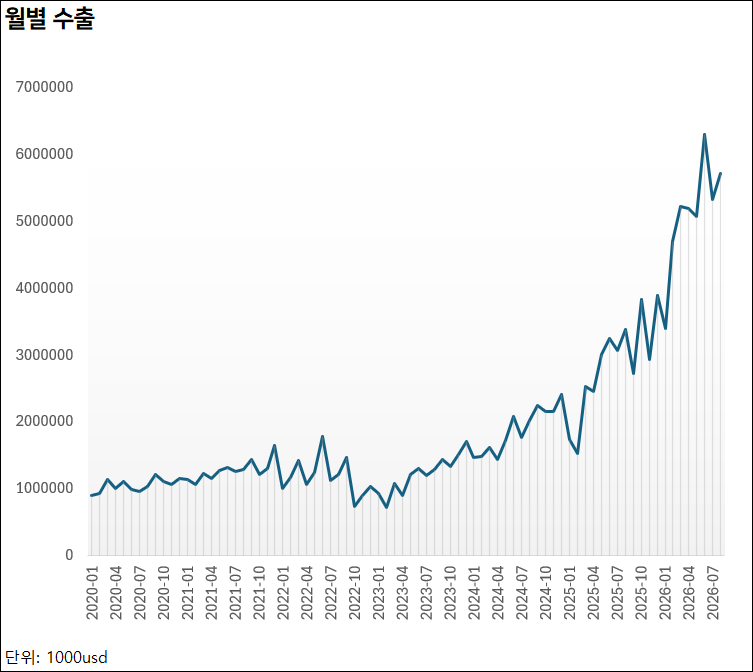
차트에 3Q26은 7월과 8월 데이터 평균치입니다.
이천과 청주 합산 데이터인데, 8월 수출은 7월보단 소폭 늘었지만, 2Q 대비 유사한 수준에서 나오고 있습니다.
아무래도 지금 당장은 Q 성장이 제한된 상황이다 보니 전체 수출도 고원에서 옆으로 가는 모습입니다

 17