작년 12월 포스팅했던 글임.
상당히 진전됐지만, 주가는 상장시점보다 아래라 더 매력적.
-
수술로봇 스타크가 올해내 국내 승인 및 시판 예정
-
그 사이에, 수술로봇에 대한 규제도 우호적으로 변화함
-
아티센셜 의료진 피드백 받아 업그레이드한 버전 출시
-
해당 피드백 다른 제품군에도 적용
-
매출 가이던스 밀려서 주가도 밀렸는데, 아티센셜 업그레이드하며 한동안 판매를 안한 것 영향. 올해부터 다시 매출 올라올 것 기대
여전히 시총 10조는 갈 것이라고 보고, 초장투 계좌에는 홀딩 중임.
================
상장시 시가총액은 1조원이 넘어 상당한 밸류에 속함. 그런데 피어그룹을 보면 충분히 가능하다는 생각
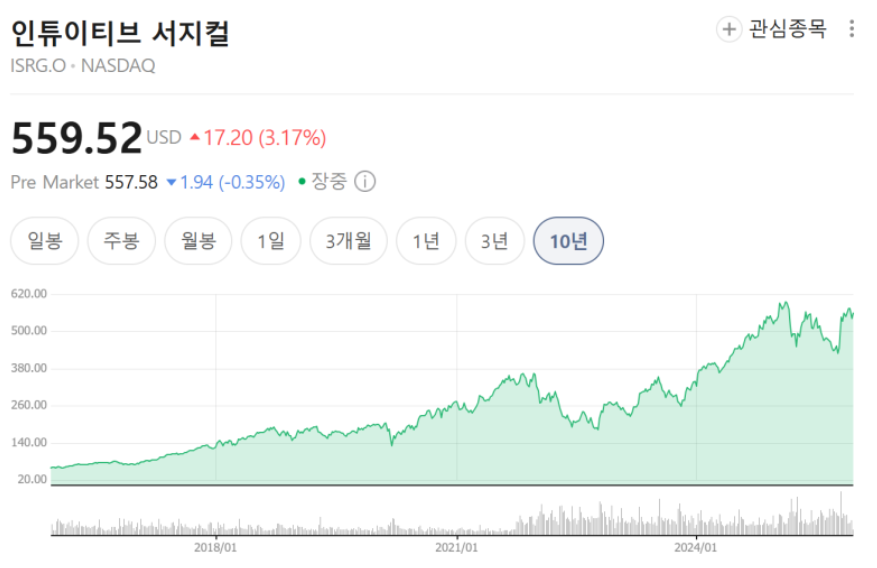
피어그룹이 무려 인튜이티브 서지컬임. 수술로봇 다빈치 개발사로 시가총액은 300조원 수준. 억 아님. 조임. 달러로는 2000억달러.
자료를 보면 그럴듯함. 일단 난 설득당해서, 가슴이 설렜음. 5년~10년 보면, 인튜이티브 서지컬의 10분의 1만 가도 시총 30조원, 20분의 1이면 시총 15조원임.
20분의 1만 가도 15배. 이정도는 가능하지 않을까?
인튜이티브 서지컬도 10년에 걸쳐 지금 수준으로 성장한 것임.
일단 뭐땜에 설렜냐면, 수술로봇 때문이 아님.
1회용 소모품성 핸드핸들 복강경 수술기기 아티센셜 때문임. 그리고 아티센셜에 적용된 다관절 기술 때문임.
해당 복강경 기기는 의사가 직접 잡아서 조작하는 기기인데, 사실상 다빈치랑 다를바 없음. 다빈치도 수술방에서 얼굴박고 외과의가 조작하면, 그게 로봇에게 가서 수술되는 것이거든. 상상처럼 로봇이 알아서 하는게 아님.
리브스메드 제품은 다빈치가 커버못하는 각도까지 다 커버할 수 있어 더 개선된 제품임. 또한 다빈치를 능숙하게 조작할 수 있음. 리브스메드 제품 조작도 어렵지 않음.
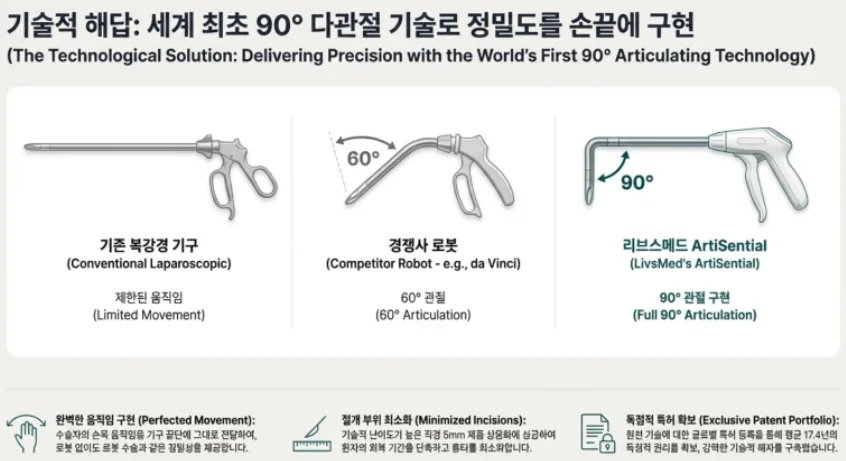
그리고 다빈치는 기기값이 30억원 수준임. 너무 비싸서 수술방마다 다 넣을수가 없음. 수술방이 10~15개면, 다빈치는 3~5개 정도 넣고 나머지는 의사가 직접 수술하는 것임.
그런데 리브스메드 제품은 1회용 제품임. 수술1회에 60만원, 보험커버 되니까 한 30만원이면 됨.
30억vs 30만원..다빈치 사느니 리브스메드 제품 사용하면 1만번 수술할 수 있음. 수술방 10개 하루 2회 계산하면, 하루 20개임.
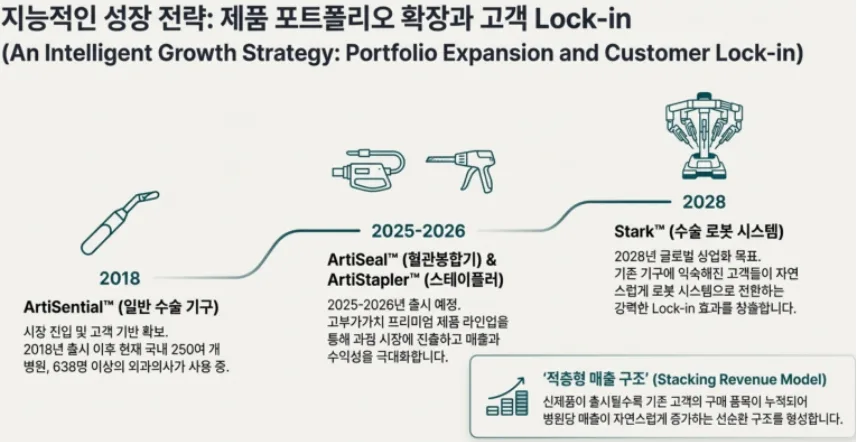
여기에 더해서, 올해~내년사이에 추가 제품들이 시판되면서 4개 제품을 구축함. 다들 복강경 수술에 사용되는 장비들인데, 모두가 다 따로 필요한 제품들임. 하나를 쓰면 하나를 안쓰는게 아니라, 다 제각각의 역할이 있다는 것.
즉, 매출이 적층형으로 발생한다는 의미임.
그리고 2년정도 뒤에는 수술용로봇 스타크도 출시할 예정임. 다빈치와는 다른 비즈니스 모델로, 구독형 모델로 접근한다는 계획임. 대신 소모품은 자체 제품을 사용하는 방식으로. 모두다 리브스메드가 개발 공급하기 때문에 가능한 BM임.
기본적으로, 다빈치에 익숙한 의료진에게 친숙하게 다가갈 수 있다는 게 포인트고, 다빈치보다 다관절 기기가 커버하는 각도를 개선한게 두번째 포인트, 적층형 매출구조+수술용 로봇도 출시한다는게 세번째 포인트, 보험커버도 금방 가능하다는게 네번째 포인트가 되겠음.
현재 미국진출은 파트너사를 통해 진입중이며, 내년부터 매년 100곳 이상씩 영업망을 넓힌다는 것임. 회사가 전망한대로의 매출이라면 한동안은 매출이 매년 더블로 증가할 각임.
물론 다 믿을수는 없다는 점..은 감안하고 투자해야 할 듯.
일각에서는 고영, 큐렉소랑 비교하는데...완전히 결이 다름.
고영은 반도체 매출이 대부분에 수술용 로봇에 대한 기대감으로 로봇 테마로 엮여있음. 큐렉소도 무릎관절 로봇으로 로봇으로 엮여있음.
리브스메드를 비슷한 결의 로봇으로 보는데, 내가 보는 시각으로는 리브스메드는 '핸드헬드 다빈치 대응 수술기기 판매기업'임. 의료기기 판매기업으로 봐야함.
따라서 보험수가 적용받기도 훨 쉽고, 시장에 진입하기도 쉬움. 개당 단가가 30~60만원이라니까. 달러로는 200~500달러임.
영업하기도 쉬움. 몇개 쥐어주고, 샘플입니다. 한번 사용해보세요. 하면 되는 것임.
다반치가 부담스러운 중소형 병원, 대형병원(역시 가격부담이 있음)에서도 다 쓸 수 있음. 다빈치 사용경험이 있음 더 부담없이 사용할 수 있고, 심지어 더 개선된 성능을 제공함.
여기에 추가로 수술로봇도 런칭한다는 것임.
영업의 문제지 업사이드가 어마무시하다고 보는 이유임.
물론 인튜이티브 서지컬 처럼 성장하는데는 시간이 걸릴 것임.
그래도, 매출+영업이익이 나고있는 만큼 걱정없이 조정줄때는 모아가서 팔 수 있는 의료기기 기업으로 판단함. 큐리옥스바이오와 함께 마음편하게 비중을 때릴 수 있는 기업으로 생각됨.
향후 매출성장에 따라 메드트로닉, J&J 로부터의 인수 가능성도 열려있다는 것도 매력 포인트. 기본적으로 해당 기업에서 나온 복강경 제품보다는 월등한 성능을 자랑하기 때문.
리스크 요인은 특허이슈인데...일단 자체적으로 변리사를 고용해 특허대응팀을 꾸린 보기드문 회사임;;
또한 글로벌서 특허 등록할때 단, 한번도, 지적사항없이 등록돼 특허문제도 없다는 주장임.
난 설렌다. 가슴이. ㅎㅎ

 71