JP모건 글로벌 마켓 전략팀이 9월 7일 지역별 시각을 담은 자료를 냈습니다.
결론은 두 가지입니다. 미국 밖 주식이 올해도 미국을 앞서고 있고, 신흥국이 선진국을 이기는 흐름이 다시 살아났다는 것입니다.
무엇을 근거로 그렇게 보는지, 그리고 한국은 어디에 놓이는지 차례로 살펴보겠습니다.
━━━━━━━━━━━━━━━━━
JP모건이 그렇게 보는 네 가지 근거
━━━━━━━━━━━━━━━━━
■ 첫째, 시장 전체는 여전히 긍정
먼저 시장 전체를 보는 눈은 여전히 긍정입니다. 근거는 실적입니다.
-
주간 주당순이익 수정치가 계속 나아져 주요 지역 전부에서 순증으로 돌아섰고,
-
미국 ISM과 유로존 제조업 구매관리자지수는 4년 만의 최고 수준에 있습니다.
물론 많은 투자자가 큰 조정을 걱정하고 있고 JP모건도 지정학 위험과 그에 따른 물가·금리 역풍이 커질 수 있다는 점은 인정합니다. 다만 기업 이익이 오르는 한 주가가 빠지면 주식이 그만큼 싸질 뿐이라고 봅니다. 하락 구간을 매수 기회로 계속 쓰라는 것이 이 자료의 일관된 조언입니다.
■ 둘째, 금리가 올라도 2022년과는 다르다
최근 시장을 흔든 금리 상승에 대해서도 시각이 분명합니다.
금리가 오르고 중앙은행이 완만하게 긴축하더라도 물가 기대가 풀리지 않는 한 주식 흐름은 무너지지 않는다고 봅니다. 지금 물가 압력의 대부분은 단기 유가 움직임에 묶여 있고 임금 상승률은 대부분 지역에서 내려가고 있기 때문입니다. 지난 금요일 미국 고용 지표가 그 점을 보여 줬습니다. 채용은 견조했지만 시간당 임금의 전년 대비 상승률은 코로나 이후 가장 낮았습니다. 중앙은행이 크게 긴축해야 했고 그 여파로 주가가 한 해 내내 내렸던 2022년과는 상황이 다르다는 것이 JP모건의 판단입니다.
■ 셋째, 미국 밖이 2년 연속 앞선다
지역별로 보면 미국 밖의 우위가 이어지고 있습니다.
MSCI 전세계에서 미국을 뺀 지수가 올해 미국을 4% 앞섰습니다. 달러 기준 총수익입니다. 작년에는 15% 앞섰으니 2년 연속입니다. 이유는 이익 격차가 좁아진 데 있습니다. 지난 3년 동안 미국 이익이 나머지 지역을 앞섰는데 올해는 반대가 됐고, 미국 밖 경제 성장이 살아나며 격차를 메우고 있습니다. 여기에 시장의 관심이 넓게 퍼지고 기술주 수익률이 예전만 못할 가능성이 더해집니다.
JP모건은 하반기에 AI가 이전만큼 주식 수익률을 지배하지 못할 것으로 봅니다. 달러가 정점을 지났을 수 있다는 시각도 미국 밖 주식에 유리하게 작용합니다.
■ 넷째, 신흥국은 값이 싸고 돈이 들어온다
신흥국 시각은 더 적극적입니다. JP모건은 오랫동안 신흥국에 신중했다가 작년에 비중확대로 올렸고 올해 2년 연속 우위를 예상했는데, 그 시각을 그대로 유지합니다. 메모리 주식의 변동성에도 흔들리지 않았습니다. 올해 한때 신흥국이 선진국을 20% 앞섰고 지금은 11% 앞서 있는데, 작년 13% 우위와 크게 다르지 않다는 것입니다. 앞으로 AI가 수익률을 지배하지는 않겠지만 반도체 주식이 안정되면서 신흥국에 상대적으로 도움이 된다고 봅니다. 자금 흐름도 살아나고 있습니다. 2025년 신흥국 주식 순유입이 292억 달러로 2021년 이후 가장 많았는데, 2026년에는 이미 약 750억 달러가 들어왔습니다.
무엇보다 값이 쌉니다. 신흥국 주가는 선진국 대비 사상 최저 수준입니다. 선행 주가수익비율이 10배로 선진국 18배 대비 45% 할인이며 역사적 중간값보다 훨씬 넓은 격차입니다. 물가를 반영한 실러 지수로 봐도 역사적 중간값 아래에 있습니다.
━━━━━━━━━
그렇다면 한국은
━━━━━━━━━
■ 코스피 — 39% 내리고 18% 올랐다
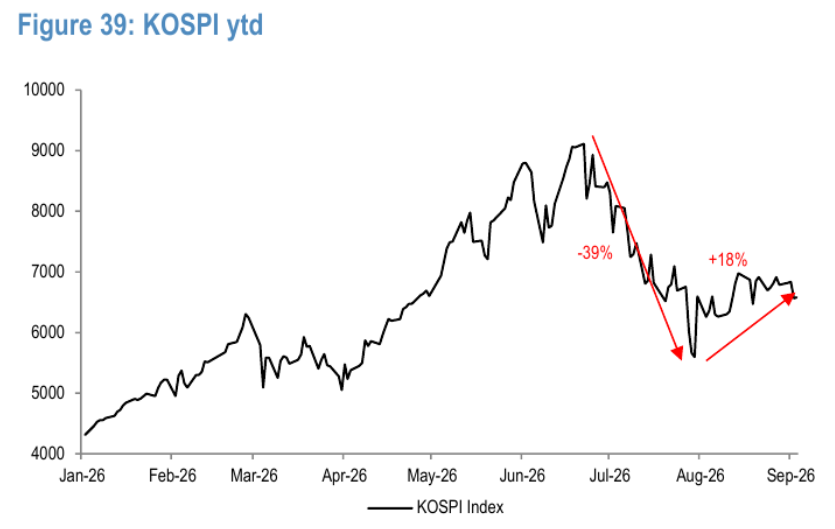
자료에 실린 코스피 도표는 올해 고점에서 39% 내린 뒤 저점에서 18% 오른 모습을 보여 줍니다. JP모건은 기술주에 대한 위험 축소가 근시일 지나쳤을 수 있고 이익이 계속 강하게 나오고 있어 포지션을 다시 쌓을 여지가 있다고 봤습니다. 다만 지난여름과 달리 하반기에 기술주가 뚜렷한 승자가 되지는 않을 것으로 봅니다.
■ 자사주 매입 — 기업이 큰 매수 주체가 됐다
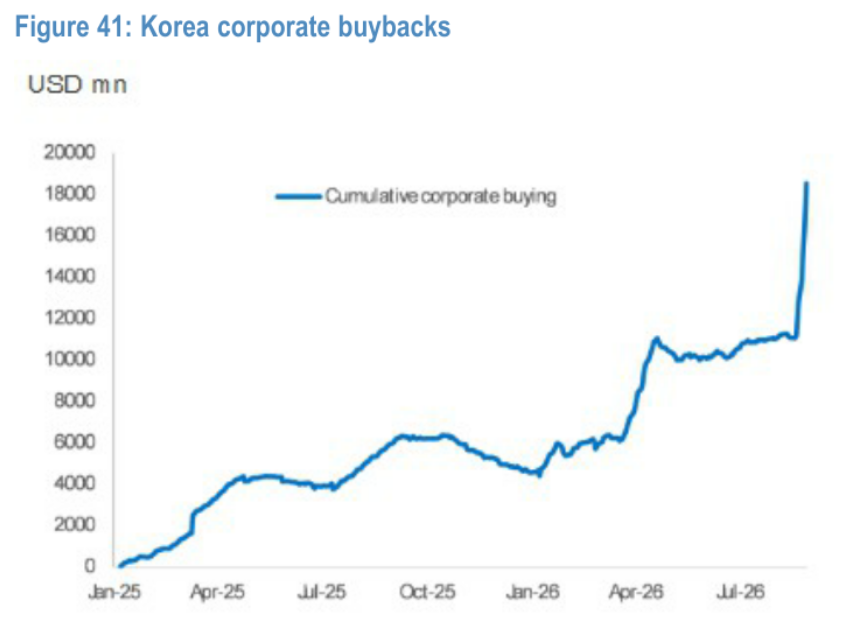
JP모건 아시아 주식 전략팀 자료를 인용해, 기업이 최근 한국 주식의 큰 매수 주체로 떠올랐고 자사주 매입이 전례 없는 수준에 닿을 참이라고 전했습니다. 도표로는 누적 기업 매수가 2025년 1월에서 2026년 7월 이후 180억 달러 안팎까지 올라가며, 마지막 구간에서 가파르게 뜁니다. 기업이 사고 있는 시점이 코스피가 크게 빠진 구간과 겹칩니다.
━━━━━━
정 리 하 면
━━━━━━
JP모건은 연말까지 세계 주식에 강세 시각을 유지하면서, 그 안에서 미국보다 미국 밖을, 선진국보다 신흥국을 고르라고 말합니다.
한국은 값이 싸고 기업이 직접 주식을 사고 있다는 점에서 그 흐름 안에 있습니다.
다만 오늘 나온 다른 하우스의 시각과는 차이가 있습니다.
JP모건은 중앙은행이 시장 반영보다 적게 긴축할 수 있다고 보는데, UBS는 같은 날 연준 전망을 두 차례 인상으로 바꿨고 도이치뱅크는 그보다 더 필요하다고 경고했습니다. 금리를 어떻게 보느냐가 이 시각의 전제입니다.

 30