
6,411억원짜리 계약이 왜 3,000문 이야기로 이어질까
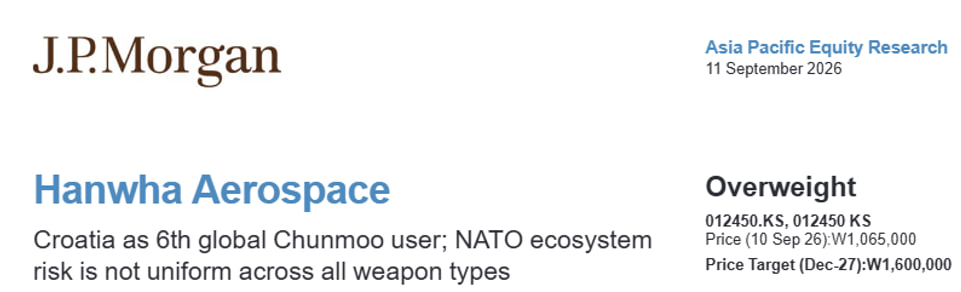
한화에어로스페이스가 9월 10일 크로아티아와 천무 공급계약을 맺었습니다.
18문에 6,411억원, 한 해 매출과 견주면 크지 않은 규모인데요.
실제로 계약 소식이 나온 9월 11일 주가는 1% 오르는 데 그쳤습니다.
코스피가 1.76% 내린 것을 감안해도 조용한 반응이었습니다.
그런데 JP모건은 이 계약을 표면 금액보다 크게 봤습니다.
이유는 넷인데, 그 중 셋이 이번 계약이 아니라 다음 계약에 관한 것입니다.
01
천무가 세계 3위 다연장로켓이 됩니다.
지금까지 받은 수주가 모두 인도되면 유럽과 중동·북아프리카 6개국에 363문이 설치되고, 한국을 포함하면 581문이 됩니다. 이 경우 세계 현대식 다연장로켓 시장에서 점유율 16%로 3위에 오릅니다. 미국 하이마스가 650문으로 17%, 러시아 그라드가 599문으로 16%입니다.
시작점을 보면 속도가 드러납니다.
-
2018년 천무의 세계 재고는 0문이었는데 2025년에는 398문이 됐습니다.
-
같은 기간 하이마스는 477문에서 650문으로 173문,
-
러시아 그라드는 135문에서 599문으로 464문 늘었고,
-
미국 M270은 354문으로 변화가 없었습니다.
02
유럽이 천무를 사는 이유는 납기입니다.
JP모건은 이번 계약이 한국 무기체계의 위치를 다시 확인해 준다고 봤습니다.
나토 회원국이 무기를 살 때 동맹 관계나 자국 산업과의 연계를 우선할 것이라는 우려가 있었는데, 적어도 일부 무기체계에서는 그렇지 않다는 것입니다. 납기가 빠르고 믿을 만한 대안이 적으면 결국 성능과 시점이 선택을 정한다는 것입니다.
실제로 크로아티아는 올해 세 번째 유럽 천무 계약입니다.
1월 노르웨이, 5월 에스토니아에 이어 9월 크로아티아이고, 폴란드까지 포함하면 유럽 운용국이 4개국이 됐습니다. 12개월 사이에 3건이 나온 것입니다.
크로아티아 총리는 이번 계약을 자국군 현대화 사업에서 가장 큰 투자 가운데 하나라고 평가하면서, 이미 계약한 하이마스를 보완해 사거리와 화력을 높일 것으로 봤습니다. 미국 제품을 쓰는 나라가 한국 제품을 함께 들이는 구조입니다.
03
진짜 시장은 교체 수요입니다.
유럽과 중동·북아프리카에는 교체가 필요한 발사대가 약 3,000문 남아 있습니다. 러시아와 유라시아를 뺀 유럽은 현대식 438문에 노후·구식이 756문으로 63%가 교체 대상이고, 중동·북아프리카는 현대식 366문에 노후·구식 2,192문으로 85%가 교체 대상입니다.
앞으로 나올 수주도 여럿입니다.
스페인 K9, 중동 미사일·지상체계, 폴란드 K9 2차 실행계약, 루마니아 K9 2차 실행계약, 유럽 방공미사일 문의, 유럽 국가들의 탄약 주문입니다. 이 가운데 폴란드 K9 2차 실행계약은 연말까지 확정될 가능성이 크다고 봤습니다.
크로아티아가 한국 방공미사일 체계에도 관심을 보이는 것으로 알려져, 이번 천무 계약이 그 발판이 될 수 있다는 관측도 있습니다.
정리하면
이번 계약에서 중요한 것은 금액이 아니라 자리 잡기입니다.
운용국이 하나 늘 때마다 다음 나라가 결정하기 쉬워지고, 로켓탄은 발사대를 한번 들인 뒤에도 계속 팔립니다. 폴란드에서 이미 그런 추가 수주가 나왔고 JP모건은 크로아티아에서도 같은 일이 생길 수 있다고 봤습니다.
수익성 쪽도 나쁘지 않습니다. 모든 발사대와 로켓탄이 한국 공장에서 생산되기 때문에 이 사업의 마진 구조가 좋을 것으로 봤습니다. 계약에는 탄약운반차량과 사격지휘차량, 지휘통제 체계 통합, 교육 훈련, 통합군수지원이 함께 들어가고 2030년까지 공급과 지원이 이어집니다.
JP모건은 한화에어로스페이스를 시가총액 기준 국내 최대 방산 기업으로 보면서, 국내 중심에서 세계 기업으로 바뀌고 있다고 평가했습니다. 지상체계 수출 매출 비중이 2021년 12%에서 2027년 최대 62%까지 오르고, 2024년부터 2027년까지 매출과 영업이익이 연평균 각각 49%와 51% 늘어날 것으로 봤습니다.
다만 하우스마다 보는 값이 크게 다릅니다.
-
BofA 216만원, 골드만삭스 181만원, CLSA 180만원, 맥쿼리 170만원인데
-
JP모건은 160만원, 모건스탠리는 140만원입니다.
-
9월 11일 종가 107만 4,000원 기준으로 상승여력 30%에서 100%까지 벌어져 있습니다.
|
하우스 |
날짜 |
의견 |
목표주가 |
상승여력 |
|
JP모건 |
2026-09-11 |
비중확대 |
1,600,000 |
+48% |
|
골드만삭스 |
2026-09-07 |
매수 |
1,810,000 |
+67% |
|
모건스탠리 |
2026-08-20 |
비중확대 |
1,400,000 |
+30% |
|
노무라 |
2026-08-19 |
매수 |
1,450,000 |
+34% |
|
맥쿼리 |
2026-08-19 |
아웃퍼폼 |
1,700,000 |
+57% |
|
BofA |
2026-08-03 |
매수 |
2,160,000 |
+100% |
|
CLSA |
2026-06-22 |
HC 아웃퍼폼 |
1,800,000 |
+67% |
위험도 분명합니다.
JP모건이 꼽은 하방 위험은 수주 지연이나 취소, 유럽연합의 자체 조달 움직임 이후 유럽 수출 기회가 줄어드는 것, 그리고 항공엔진 사업의 수익 분배 손실 확대입니다. 특히 유럽연합이 역내 조달을 강화하면 지금의 납기 우위가 얼마나 오래갈지 알 수 없습니다.
확인할 자리는 연말로 예상되는 폴란드 K9 2차 실행계약입니다. 이어 10월 하순 3분기 실적에서 유럽 수주가 매출로 얼마나 들어왔는지 볼 수 있습니다. 내년에는 천무 운용국들이 운용 경험을 공유하는 「천무 유저클럽」이 공식 출범합니다.
-
향후 멤버십 전용 구독 시 원문의 추가적인 내용과 세부 도표들을 보실 수 있습니다.

 17