
배터리는 사고 양극재는 팔라
JP모건이 9월 10일 국내 배터리 여섯 종목에 순위를 매겼습니다.
셀을 만드는 곳은 셋 다 비중확대, 양극재를 만드는 곳은 중립 하나에 비중축소 둘입니다.
같은 산업 안에서 왜 이렇게 다른지를 살펴보겠습니다.
01
시장은 커지는데 열매는 나눠 갖지 않는다
■ 첫째, 발단은 미국 정부의 포드 압박입니다.
로이터 보도에 따르면 미국 교통부 장관이 포드에 CATL, 지리, BYD와의 관계를 끊으라고 촉구했습니다. 포드가 미시간 공장에서 쓰는 CATL 라이선스 배터리 기술도 문제 삼았습니다. 포드는 서한이 잘못됐다며 반박했고 공장을 소유하고 운영을 통제하며 국내 생산에 투자하고 있다고 강조했습니다.
JP모건은 이것이 미국 내 배터리 셀 업체에 점진적으로 유리할 수 있다고 봤습니다.
포드와 연결된 공급 증설이 늦춰지거나 줄어들면 그만큼 국내 3사가 가져갈 자리가 생기기 때문입니다. 다만 포드의 반박과 소유 구조 때문에 단기 영향은 불확실하다고 두 번 적었습니다.
■ 둘째, 시장 자체는 확실히 커집니다.
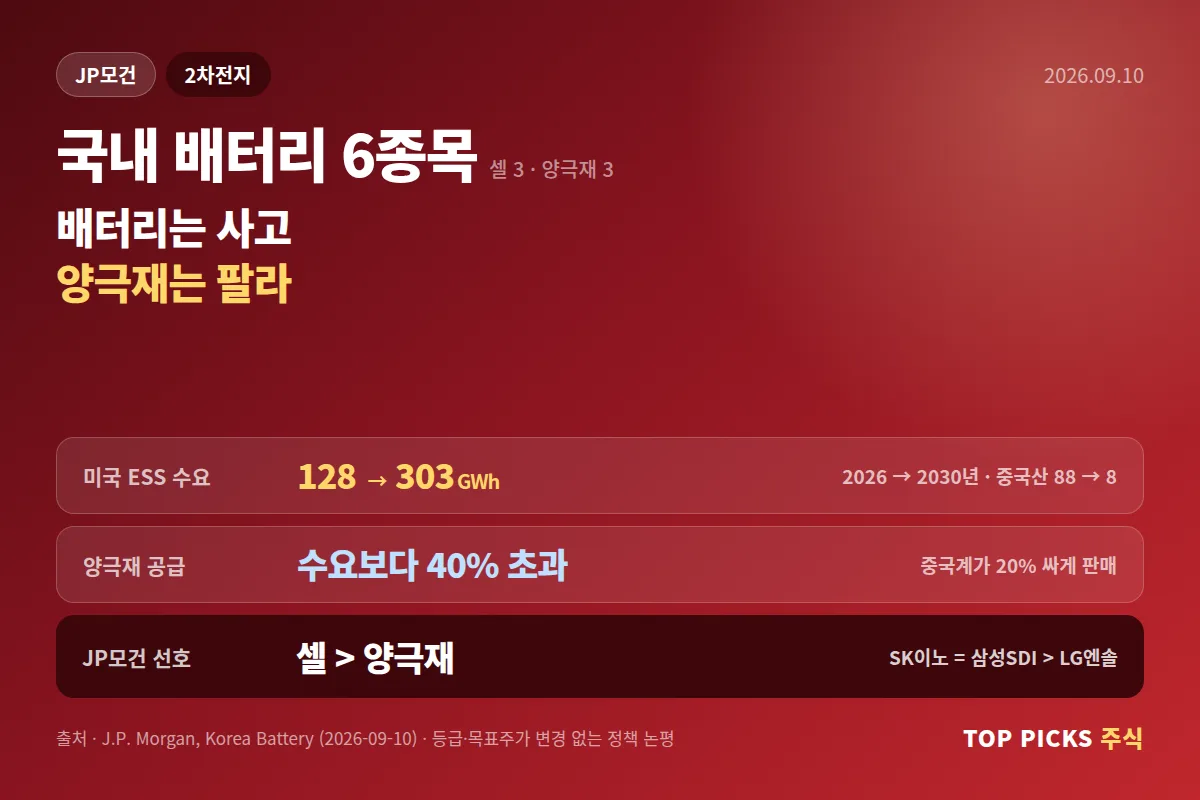
미국 에너지저장장치 배터리 수요가 2026년 128GWh에서 2030년 303GWh로 늘어납니다. 그 안에서 중국산은 2025년 88GWh에서 2030년 8GWh로 사라지고 중국 밖 물량이 5GWh에서 295GWh로 그 자리를 채웁니다.
국내 3사의 미국 생산능력도 함께 커집니다. LG에너지솔루션이 2025년 17GWh에서 2028년 115GWh 초과, 삼성SDI가 7GWh에서 65GWh 안팎, SK온이 2027년과 2028년 10~15GWh입니다. 포드는 2027년 10GWh 초과, 2028년 20GWh 초과인데 이번 정책 압박이 늦출 수 있는 것이 이 몫입니다.
■ 셋째, 그런데 양극재는 반대입니다.
이유가 둘입니다.
국내 업체끼리 경쟁이 심해지고, 중국계가 20%가량 싸게 팝니다.
엘앤에프, 피노, 포스코퓨처엠이 리튬인산철 양극재 생산능력을 함께 늘립니다.
2026년 55킬로톤에서 2027년 135킬로톤입니다.
한편 아세안에 공장을 둔 중국계는 같은 기간 85킬로톤에서 250킬로톤으로 더 크게 늘립니다.
국내 물량보다 두 배 가까이 많습니다.
수요와 맞춰 보면 그림이 나옵니다.
2027년 미국 리튬인산철 양극재 수요는 274킬로톤인데 국내와 중국계를 합친 공급은 385킬로톤입니다. 수요보다 40% 많습니다. 여기에 중국계가 20% 싸게 팔면 국내 업체가 값을 지키기 어렵습니다.
02
정리하면,
배터리 셀은 미국 안에 공장을 지어야 만들 수 있고,
양극재는 아세안에서 만들어 실어 올 수 있습니다.
이 차이가 여섯 종목의 등급을 정했습니다.
JP모건 순서는
SK이노베이션과 삼성SDI가 공동 1위,
LG에너지솔루션이 3위,
엘앤에프 중립,
포스코퓨처엠과 에코프로비엠이 비중축소입니다.
양극재 안에서는 LG화학을 상대적으로 선호하는데 얼티엄 재가동과 테슬라 공급망 재진입이 이유입니다.
주의할 점도 있습니다.
정책 압박이 실제로 포드 생산을 늦출지는 아직 알 수 없고 포드가 정면으로 반박했습니다. 그리고 양극재 공급 과잉 계산은 미국 시장만 놓고 본 것이라 유럽이 열리면 달라집니다.
확인 시점은 미국 교통부와 포드의 후속 움직임, 그리고 국내 3사의 북미 에너지저장장치 수주 발표입니다.
추가적인 내용은 아래 링크에서 확인하세요.

 83