휴머노이드, 부품이 벌까 완성품이 벌까
- 골드만삭스와 JP모건의 다른 답
JP모건이 9월 9일 휴머노이드 36면 자료를 냈습니다.
한국 담당과 미국 산업재 담당이 함께 썼습니다.
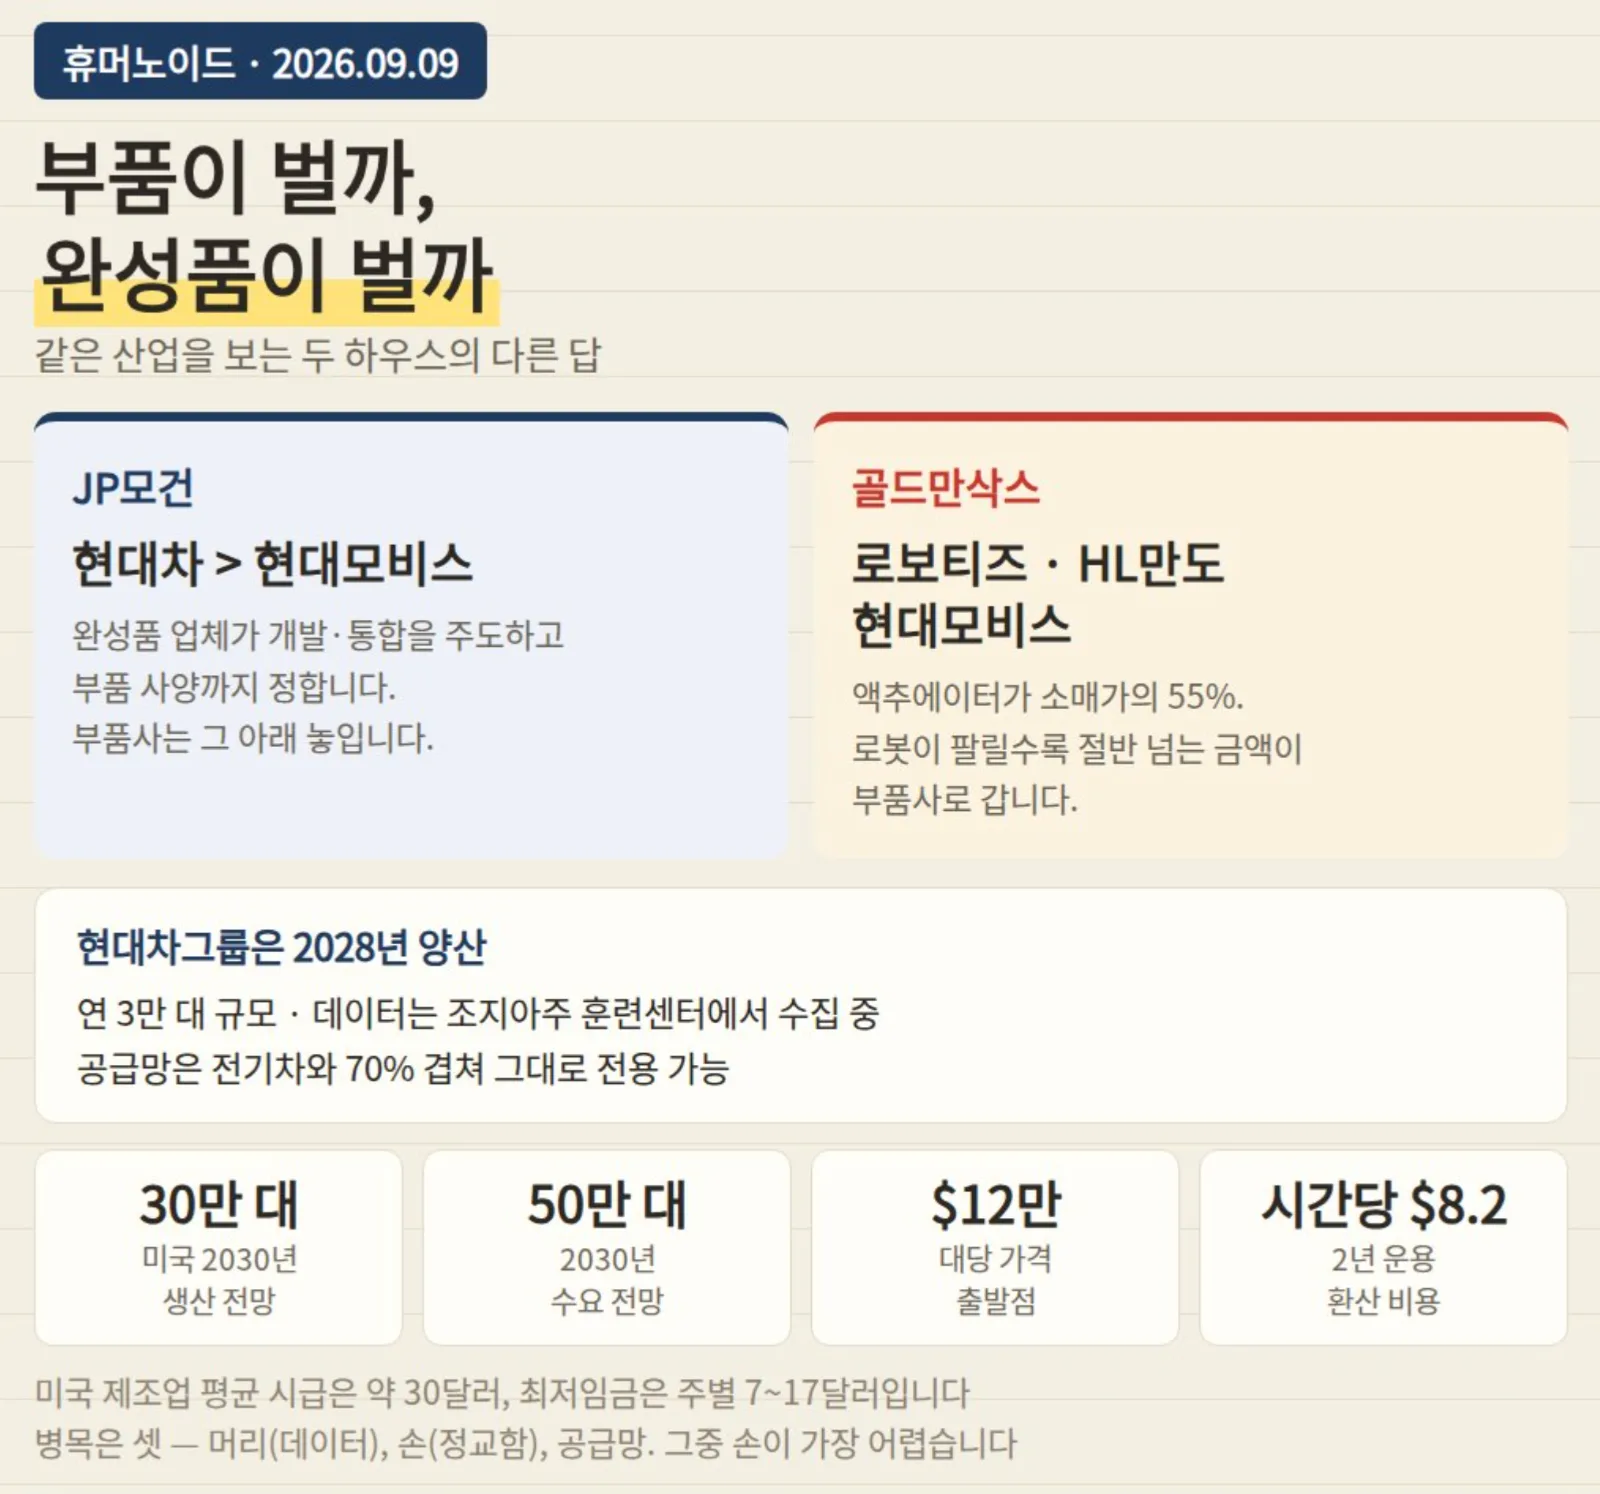
결론은 「현대모비스보다 현대차」입니다.
그런데 이틀 전 골드만삭스는 액추에이터 공급사가 가장 큰 수혜라며 로보티즈와 HL만도, 현대모비스를 꼽았습니다.
무엇이 병목인지, 두 하우스가 왜 다르게 보는지, 그리고 시장이 얼마나 커지는지 정리합니다.
01
확산을 막는 세 가지 병목
■ 첫째, 머리 — 좋은 데이터가 있어야 합니다
로봇이 스스로 판단하려면 모델이 필요합니다. 다만 JP모건은 모델 자체보다 데이터가 더 중요하다고 봅니다.
핵심은 「시뮬레이션과 현실의 차이」입니다.
컴퓨터 안에서 학습한 것과 실제 세상은 다릅니다. 그 틈을 메우려면 실제 현장에서 얻은 데이터가 필요합니다.
좋은 데이터의 조건은 다섯입니다.
여러 감각이 동시에 맞물릴 것, 행동과 관측이 정밀하게 대응할 것, 다양할 것, 물체와 닿는 신호가 많을 것, 그리고 실패했다가 회복한 기록이 있을 것입니다.
이것이 이른 배치를 서둘러야 하는 이유이기도 합니다. 현장에 먼저 깔아야 데이터가 쌓이고, 데이터가 쌓여야 성능이 올라갑니다.
■ 둘째, 손 — 가장 어려운 부분입니다
5개 손가락에 여러 자유도, 촉각 센서를 갖춘 실용적인 손을 만드는 것이 최대 기술 난제입니다.
사람 손과 견주면 차이가 보입니다.
사람은 자유도가 20~27이고 손끝 힘이 10~50뉴턴, 들 수 있는 무게가 30~50킬로그램입니다.
로봇 손 중 자유도 22 이상은 샤르파 웨이브(약 5만 2천 달러), 테슬라 옵티머스 V3, 1X 네오 핸드(약 2만 달러) 정도입니다.
국내 제품도 목록에 있습니다.
로보티즈 HX5-D20이 자유도 20에 약 6,699달러입니다. 같은 자유도인 테솔로 DG-5F가 약 2만 1천 달러, 우지테크가 약 1만 6천 달러이니 로보티즈가 가장 저렴합니다. 와닉로보틱스 알레그로 V5 플러스도 자유도 16에 약 1만 1천 달러로 들어 있습니다.
■ 셋째, 공급망 — 전기차와 70% 겹칩니다
휴머노이드와 전기차 공급망의 중복이 70%를 넘습니다. 모터와 파워일렉트로닉스, 배터리 시스템, 카메라·비전 시스템이 그대로 쓰입니다.
부품 수로 보면 전통 산업용 로봇이 약 2천 개, 휴머노이드가 약 5천 개, 전기차가 약 1만 5천 개, 내연기관차가 약 3만 개입니다.
이 때문에 기존 완성차 업체가 구조적으로 유리하다는 것이 JP모건 판단입니다.
02
부품이냐 완성품이냐
━━━━━━━━━━━━━━━
■ JP모건 — 완성품 업체가 유리하다
한국에서는 현대차그룹을 꼽았습니다. 2028년부터 연 3만 대 규모 생산능력으로 양산에 들어갈 전망입니다.
세 병목 중 둘을 이미 충족했다고 봤습니다.
머리는 조지아주 로보틱스 훈련센터에서 데이터를 모으고 있고, 공급망은 전기차 것을 그대로 전용할 수 있습니다. 손 기술은 인수로 확보할 가능성이 높으나 당분간 그리퍼로 대응합니다.
투자 판단이 달라지는 지점은 여기입니다. JP모건은 부품 공급사인 현대모비스보다 완성품 업체인 현대차를 선호합니다.
이유는 힘의 관계입니다. 완성품 업체가 개발과 통합을 주도하고 부품 사양까지 정합니다. 액추에이터를 공급하는 모비스는 그 아래에 놓인다는 것입니다.
■ 골드만삭스 — 부품 공급사가 유리하다
이틀 전 골드만삭스는 정반대로 봤습니다. 액추에이터 공급사가 가장 큰 수혜라는 것입니다.
근거는 비중입니다. 로보티즈 액추에이터가 마이크로덕 소매가의 55%를 차지합니다. 로봇이 팔릴수록 그 절반 넘는 금액이 액추에이터 회사로 간다는 계산입니다.
골드만삭스가 꼽은 종목은 로보티즈와 HL만도, 현대모비스입니다.
■ 두 시각을 합치면
같은 산업을 보면서 값이 어디로 흘러가는지를 다르게 봅니다.
JP모건은 완성품 업체가 부품 사양을 정하니 협상력이 위에 있다고 보고, 골드만삭스는 부품이 원가의 절반을 차지하니 물량이 늘수록 부품사가 번다고 봅니다.
둘 다 틀린 말은 아닙니다. 다만 시기가 다를 수 있습니다.
초기에는 부품이 귀해 공급사가 유리하고, 시장이 커지면 완성품 업체가 여러 공급사를 두고 값을 낮출 수 있습니다.
03
시장은 얼마나 커지나
■ 미국 2030년 30만 대
미국 휴머노이드 생산이 2026년 6천 대 미만에서 2030년 30만 대 초과로 늘어납니다. 세계 시장의 약 17%입니다.
수요는 그보다 큽니다. 2030년 50만 대를 넘어 생산을 크게 웃돕니다. 제조와 물류, 창고가 이끕니다.
JP모건은 이것을 노동 대체가 아니라 노동 부족 해소로 봅니다. 지금 단계에서 휴머노이드가 사람을 1대1로 대신할 가능성은 높지 않다는 것입니다.
■ 대당 12만 달러가 출발점
JP모건은 대당 12만 달러를 타당한 출발점으로 봅니다.
시간 비용으로 따지면
2년 운용에 하루 20시간 가동이면 시간당 8.2달러입니다.
미국 최저임금이 주별로 7~17달러, 제조업 평균 시급이 약 30달러이니 경쟁력이 있습니다.
초기 부품비는 5만 3천에서 6만 3천 달러이며 대부분이 구동계입니다.
액추에이터가 2만 1천 달러로 손을 뺀 비용의 49%, 정교한 손 모듈이 1만에서 2만 달러입니다.
대량 생산에 들어가면 60~70% 원가 절감이 가능하다고 봅니다.
■ 산업이 먼저, 가정은 나중
두 단계로 퍼집니다.
1단계는 공장과 창고입니다.
투자 회수 기간이 읽히는 용도에서 수만에서 수십만 대가 먼저 깔립니다.
2단계는 가정과 소매, 서비스업입니다.
다만 여기에는 벽이 있습니다. 소비자가 낼 의향이 월 수백 달러인데(피겨AI와 1X가 제시한 월 500달러 안팎, 2년에 1만 2천 달러) 산업 용도는 그 10배입니다.
지금 부품비로는 가정용 회수가 어렵습니다.
정리하면
JP모건은 휴머노이드가 산업 현장에서 먼저 자리를 잡고 그다음 가정으로 간다고 봅니다.
병목은 데이터와 손, 공급망 셋이며 그중 손이 가장 어렵습니다.
한국에서는 현대차그룹을 꼽았고 2028년 연 3만 대 양산을 봅니다. 다만 투자 판단에서는 현대모비스보다 현대차를 선호합니다.
이 판단이 골드만삭스와 정면으로 다릅니다.
골드만삭스는 액추에이터 공급사가 가장 큰 수혜라며 로보티즈와 HL만도, 현대모비스를 꼽았습니다.
확인 시점은 2028년입니다.
현대차그룹 양산이 그때 시작되고, 그때쯤이면 부품과 완성품 중 어느 쪽이 더 벌었는지 실적으로 드러납니다.

 25