위 글은 From Barbarians at the Gate to Nerds at the Terminal 의 소개 글입니다.
[Substack에 대한 소개]
텔레월드에 오래 계신 분들이라면 Substack을 한번 쯤 들어보셨을 겁니다. 아마 롱을 좋아하시는 분들은 마이클 버리가 💩글 쓰는 곳으로 알고 계실 겁니다. Substack은 마이클 버리 외 다른 크리에이터들도 활동하고 있으며, 국내와는 상당히 다른 시각을 제공합니다. 특히 미국 금융 시장 관련하여 본인의 경험 및 역사적 지식을 기반으로 한 풍부한 글이 많이 올라오고 있습니다. 대부분의 글은 유료로 제공되오나, 가끔 미끼 상품(?) 목적으로 글을 무료로 푸는 경우가 있는데, 영어가 되시는 분들은 한 번 둘러보시면 좋고, 요즘은 AI가 번역을 잘 하니 AI를 이용해 번역해보시는 것도 인생 성장에 도움이 되시리라 사료됩니다.
[1980년대 합병 마니아 (Merger Mania)]
사모펀드(이하 PE)가 태동한 시기는 1980년대로 거슬러 올라갑니다. 1970년대 인플레이션을 잡기 위해 Fed의 의장이었던 폴 볼커는 1980년 기준금리를 22% 까지 인상 시킵니다. 그 이후 인플레이션은 안정되었고 미국 금융의 전성기가 시작됩니다. 금리가 하락하면서 채권 투자는 붐을 이루었습니다. 여러분이 아는 MBS, IO/PO 등의 상품이 이 당시 만들어지기 시작합니다. 그리고 최근 시츄에이셔널 펀드의 마진콜로 화재가 되었던 LTCM의 프리퀄도 이 때부터 시작됩니다. LTCM의 설립자인 존 메리웨더는 미국의 대표적인 채권 하우스였던 살로몬 브라더스의 임원이었으니 말이죠.
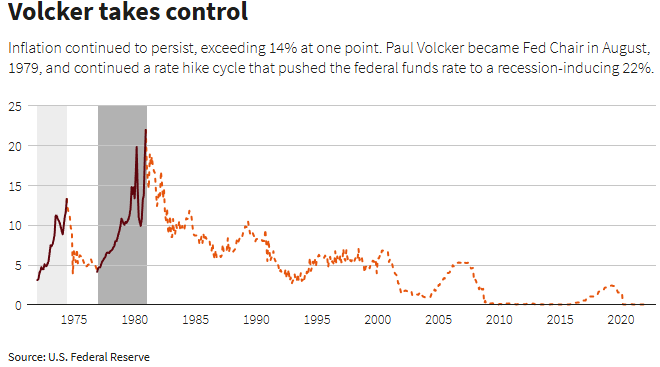
출처: https://www.reuters.com/graphics/USA-FED/HIKES/mopandgebva/
그리고 이 당시 PE를 탄생시킨 새로운 채권 상품이 태동하고 있었습니다. 바로 정크본드 (Junk Bond) 입니다. 떨어진 천사 (Fallen Angel)라고도 표현하는데, 원래 신용등급이 좋았으나 모종의 이유로 신용이 안 좋아져 적정 투자 등급 아래로 떨어진 채권을 부르는 말이었습니다. 캘리포니아 대학교에 다니던 한 청년은 "Corporate Bond Quality and Investor Experience (Hickman, W. B. (1958))" 읽었는데, 그 논문은 투자 적정 등급 이하의 채권을 분산 투자하면 초과 수익을 얻을 수 있다는 내용이었습니다. 이에 영감을 받은 청년은 후에 정크본드의 왕이 되는데, 드렉셀 앤 번햄의 사장인 마이클 밀켄이었습니다.
금융 상품을 만들기 위해서는 공급이 있어야 합니다. 새로운 정크 본드를 지속적으로 공급하려면 멀쩡한 채권의 신용등급을 낮출 필요가 있었습니다. 그 방법은 그 회사의 부채를 높이는 방법입니다. 마침 대안이 있었습니다. 합병 마니아(Merger Mania) 가 유행하며 각 기업들의 인수 열풍이 불고, 기업 사냥꾼 (Corporate Raider) 들이 활동하며 레버리지 바이 아웃으로 기업에 대한 적대적 M&A를 수행하였습니다. 쉽게 말하면 부채를 발행하여 기업을 사들였다는 뜻입니다. 그 부채는 합병 법인의 부채로 들어가게 되죠. 이 과정으로 투자은행은 딜을 위한 자금 조달을 하고, 기업 사냥꾼들은 M&A 대상 기업을 찾고, 합병 시 주가의 차익을 노리는 M&A 차익 거래자 들은 정보를 활용해 수익을 보는 생태계가 만들어졌습니다. 여기서 마이클 밀켄의 드렉셀 앤 번햄은 정크 본드 발행을 통해 M&A 자금 조달을 맡았습니다.
[기업 사냥꾼의 진화 - 사모펀드(PE)]
그러나, 기업 사냥꾼들의 무분별한 기업 매수는 사회적 문제를 유발했습니다. 우선 기업 사냥꾼은 하나의 개인으로 활동했기에 자금조달을 위해 피인수 기업에 막대한 부채 부담을 가중 시켰습니다. 일례로 로버트 캠퍼는 부동산 개발업자이자 기업 사냥꾼으로서 뉴욕의 유명 백화점 두 곳을 무리하게 매입하였다 파산시킨 사례가 있었습니다. 그러나, 여느 금융상품이 그렇듯 기업 사냥꾼의 방식은 사모펀드로 제도화 되었습니다. 사모펀드는 기관 수익자(LP)를 모아 손실 리스크를 최소화하고 동시에 피인수 기업 부채 비중을 줄일 수만 있다면, 이는 현명한 플레이가 될 것이기 때문입니다. 투자은행은 인수 금융 딜을 수행할 수 있고, PE는 이를 활용해 기업을 인수하고, 수익자는 그로 인해 초과수익을 거둘 수 있습니다. 물론, PE는 수익자들에게 수익을 배분하기 위해 일정 기간 회사를 경영 후 가치를 높여 프리미엄을 받고 기업을 팔아야 합니다. 이를 업계 용어로 밸류업이라 표현합니다.
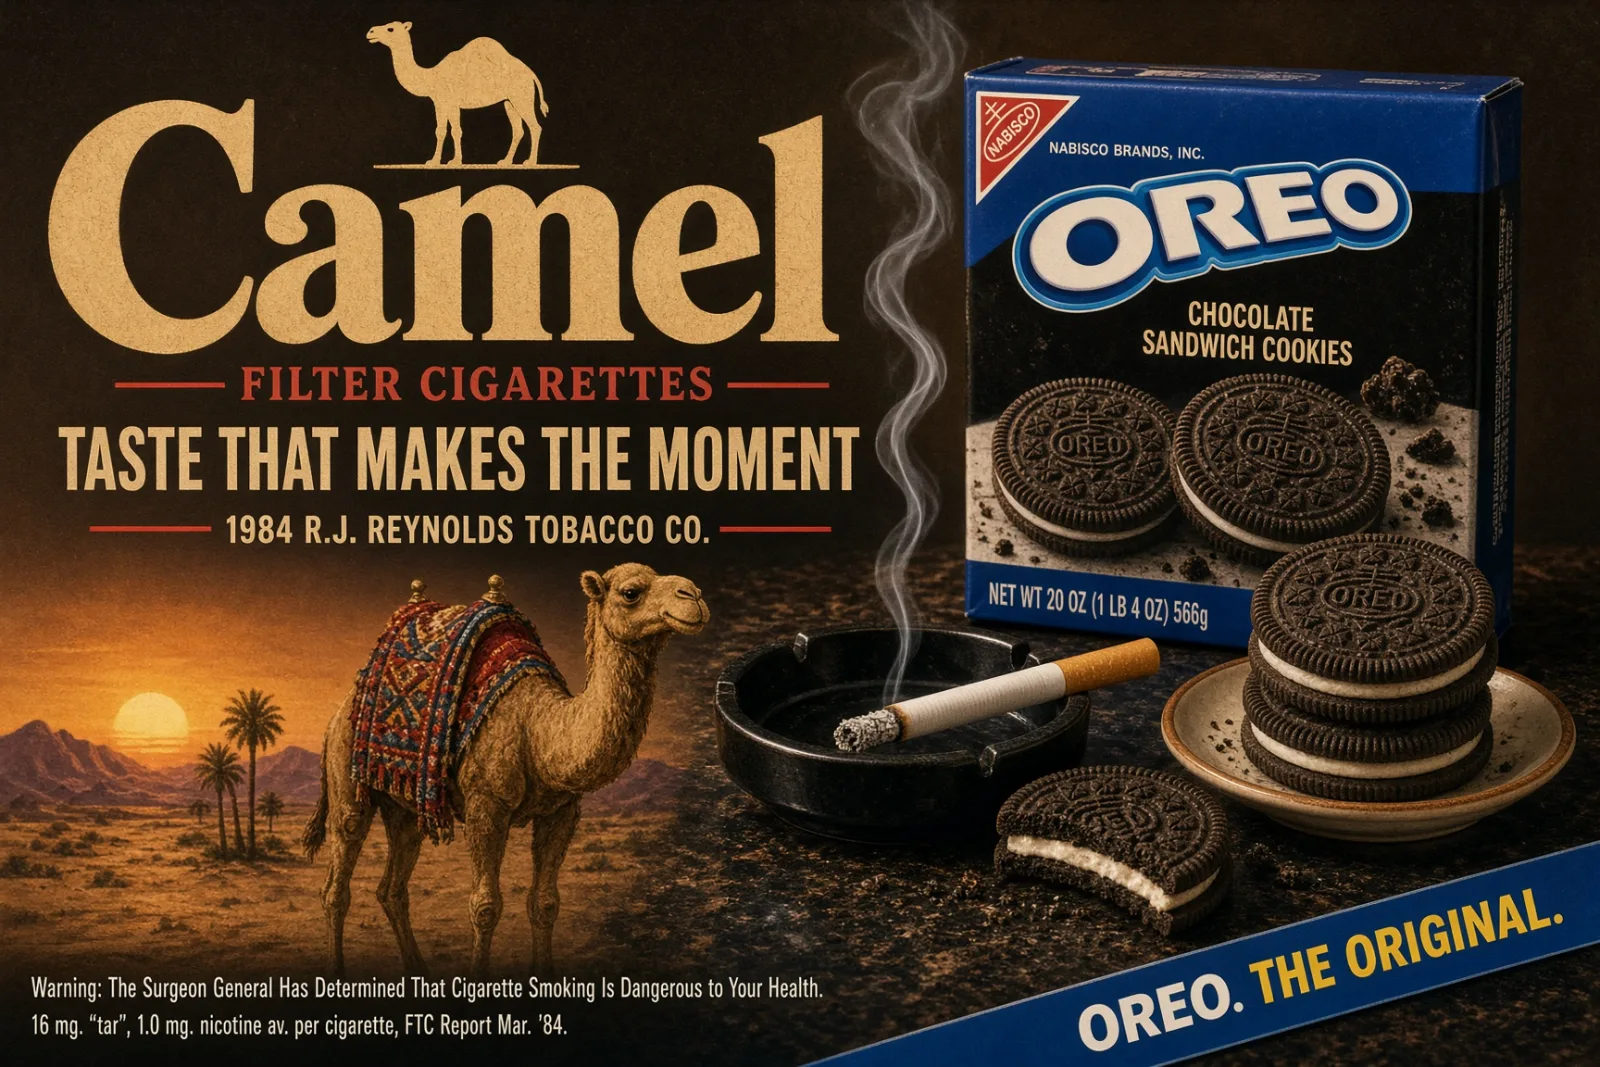
PE 최초 랜드마크 딜은 KKR이 수행한 1989년 RJR&나비스코 딜이었습니다. RJR은 그 유명한 카멜 담배를 파는 담배회사고, 나비스코는 오레오로 유명한 비스켓 회사입니다. 특히 나비스코는 그레이엄의 증권분석에서도 언급된 유래 깊은 회사입니다. 합병 마니아가 한창이던 1985년 RJR은 나비스코를 인수하여 RJR&나비스코를 세웠습니다. 왜 담배 회사가 과자 회사를 인수했는지 지금은 고개를 갸우뚱 하지만, 합병의 시너지를 강조하던 당시는 이런 스킴이 통용되었습니다. 이게 내러티브의 힘이죠.
다만, 무리한 인수로 경영상 어려움을 겪으며 다시 M&A 물건으로 올라왔습니다. 존슨스그룹 (베이비 로션 파는 회사), 퍼스트 보스턴 컨소시움 등 쟁쟁한 경쟁자들과 인수를 위해 다툰 신생회사가 있었으니, 그 회사가 KKR 입니다. 접전 끝에 KKR은 경쟁 주자들을 제치고 주당 $109, $310억 달러 밸류로 RJR&나비스코를 인수하였습니다.
[PE가 원하는 회사는 무엇일까?]
KKR은 당시 RJR&나비스코 인수를 위해 투자은행으로부터 $250억 달러의 인수 부채를 조달 받았습니다. 물론 현재 PE 기준으로 볼 때 인수 금융 비중이 큰 것은 사실이나, PE는 인수를 위해 부채를 조달받아야 하는 구조입니다. 아까 말씀드린 '기업 사냥꾼'의 사촌 격이니 말이죠. 은행 입장에서는 부채를 조달받기 위해 확실한 담보가 필요합니다. 우선 이자를 정기적으로 지급 받기 위해 피인수회사는 안정적인 현금 수익을 창출해야 하고, 만약 부채를 갚지 못하는 상황이 될 시 압류할 수 있는 자산이 필요했습니다. 즉, 물질적 자산과 확실한 현금 흐름이 보장된 사업이 PE가 매입할 수 있는 사업 영역이었습니다. 당시 소프트웨어 회사는 그 어느 것도 보장할 수 없었습니다. 자산도 없고, 현금 흐름도 없었으니 말입니다. 즉, PE와 첫 만남을 위해 더 많은 시간을 기다려야 했습니다.
[Part2]
Part2 에서 뵙겠습니다.
출처:
1. Reuters Graphics. (n.d.). Volcker takes control. Reuters.
2.
Patton, Phil. “The Man Who Bought Bloomingdale’s.” New York Times Magazine, July 17, 1988.
3.
The Economist. (2010, October 21). Stars of the junkyard. The Economist.
4. Times Wire Services. (1985, June 3). R. J. Reynolds makes $4.9-billion offer to buy Nabisco Brands. Los Angeles Times.
5. The Washington Post. (1989, February 10). It’s official: KKR owns RJR Nabisco. The Washington Post.

 95