📕 2026년 9월 넷째 주 정리 — 뉴욕은 연준 충격을 지웠지만, 국채금리는 다시 19년 만의 고점을 향했다
✅ 나스닥은 사상 최고치를 다시 썼고, 코스피는 7,000선을 지킨 채 추석 연휴로 들어갔다. 그러나 미국 10년물 금리는 결국 5.2%에 육박했다.
이번 주는 지난주 연준의 금리 인상 충격을 주식시장이 얼마나 빨리 소화하는지, 동시에 채권시장이 왜 아직 안심하지 못하고 있는지를 보여준 한 주였다.
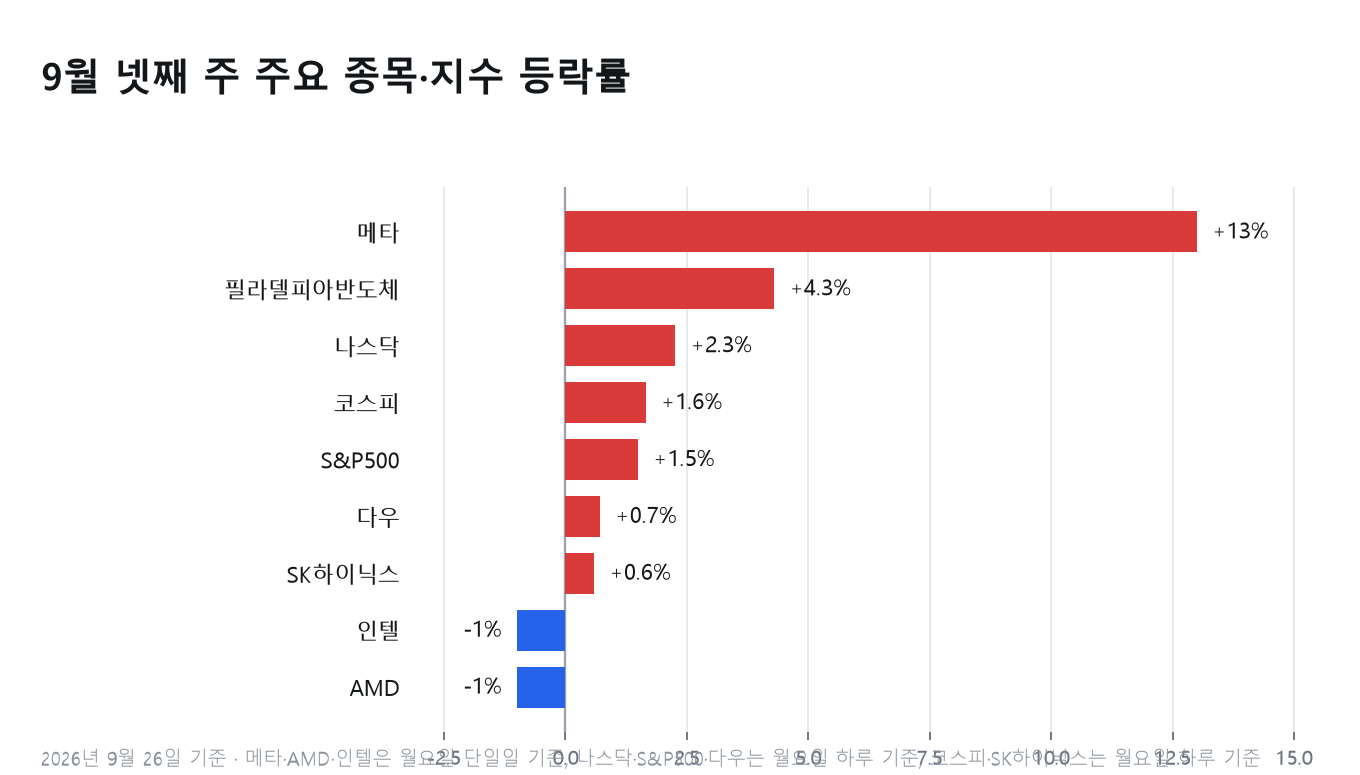
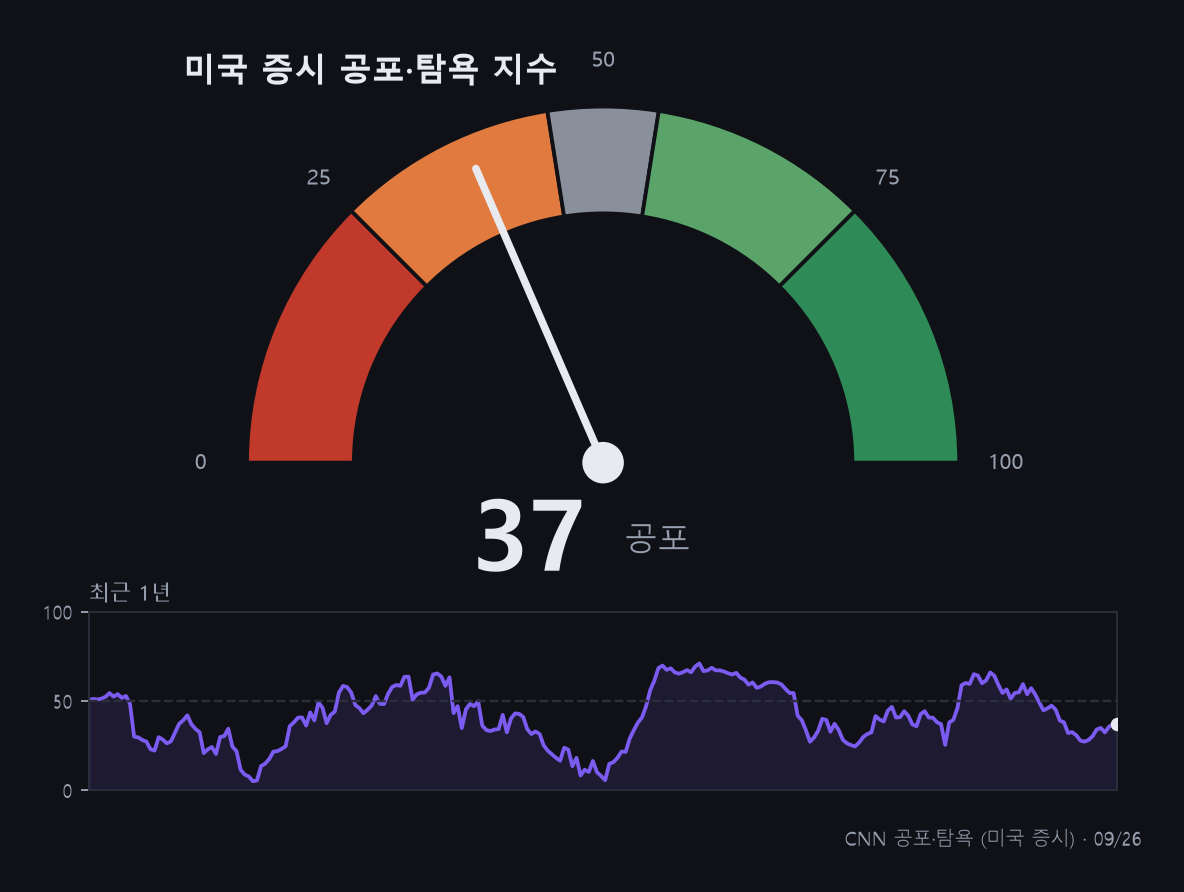
미국 증시는 AI가 끌어올렸고, 유가와 국채금리는 다시 발목을 잡았다. 국내에서는 삼성전자와 반도체가 코스피를 7,000선 위에 올려놓았지만 시장 전체가 함께 오른 것은 아니었다.
뉴욕은 연준 충격을 빠르게 지웠다
월요일인 9월 21일, 나스닥종합지수는 2.26% 오른 27,122.09로 마감하며 6월 2일 이후 처음으로 사상 최고 종가를 경신했다. S&P500은 1.49% 오른 7,764.70, 다우는 0.71% 오른 52,048.83을 기록했다.
지난주 연준이 3년 만에 처음으로 기준금리를 인상했지만 이날은 시장의 시선이 금리 인상 자체보다 유가와 국채금리 하락으로 이동했다.
미국 10년물 국채금리는 5% 아래로 내려왔고, 브렌트유는 3.4% 하락한 배럴당 100.34달러, WTI는 4.51% 내린 95.78달러로 마감했다. 유가는 이날까지 4거래일 연속 하락했다.
반도체가 상승을 주도했다. 인텔은 12.2%, AMD는 약 10% 급등했고 AMD의 시가총액은 처음으로 1조달러를 넘어섰다. 필라델피아반도체지수도 4.3% 올랐다.
시장은 일단 연준의 금리 인상보다 AI 투자 확대와 유가 안정에 더 높은 점수를 준 셈이다.
하지만 국채시장은 끝까지 안심하지 않았다
주 후반으로 갈수록 분위기가 달라졌다.
목요일에는 중동 불확실성으로 유가와 국채금리가 다시 오르면서 S&P500은 0.02% 하락한 7,704.13, 나스닥은 0.01% 오른 26,939.37, 다우는 0.31% 하락한 51,349.98로 사실상 보합권에서 마쳤다. 브렌트유는 장중 배럴당 107달러 부근까지 뛰었다.
그리고 금요일에는 AI 관련주가 다시 시장을 끌어올렸다. S&P500은 0.45%, 나스닥은 0.50%, 다우는 0.78% 상승했다. 하지만 같은 날 미국 10년물 국채금리는 5.196%까지 올라 19년 만의 최고 수준을 다시 경신했다. 시장이 추가 금리 인상을 반영하면서 CME FedWatch 기준 10월 인상 가능성도 약 66%까지 높아졌다.
결국 이번 주 미국 시장의 핵심은 이것이었다.
주식은 AI가 받쳤지만, 채권시장은 연준의 긴축이 아직 끝나지 않았다고 말하고 있었다.
AI 안에서도 종목별 온도차는 컸다
이번 주 가장 강했던 종목 가운데 하나는 메타였다.
메타는 새 AI 에이전트 ‘Muse’에 대한 기대가 커지며 월요일 하루에만 11.4% 급등했고, 금요일 조정을 포함해도 주간 약 13% 상승했다. 로이터는 Muse가 은행·온라인 쇼핑 등 기존 소비자 플랫폼의 경쟁 구도를 바꿀 가능성에 시장이 주목하고 있다고 전했다.
반면 마이크론은 오는 9월 30일 실적 발표를 앞두고 논쟁의 중심에 섰다. 마이클 버리는 9월 22일 자신의 Substack을 통해 마이크론을 포함한 일부 AI·반도체 관련 종목의 숏 포지션을 확대했다고 밝혔다고 보도됐다. 마이크론 역시 공식 IR을 통해 9월 30일 FY2026 4분기 실적 발표 일정을 공지했다.
AI라는 하나의 테마 안에서도 기대가 실적으로 확인될 수 있는 기업과 밸류에이션 부담을 받는 기업의 차별화가 커지고 있다.
주식시장의 랠리와 달리 소비자 심리는 더 나빠졌다
금요일 발표된 미시간대 9월 소비자심리지수 확정치는 48.1이었다.
8월의 51.7보다 7.0% 하락했고, 1년 기대 인플레이션은 4.6%로 상승했다. 장기 기대 인플레이션도 3.4%를 기록했다.
특히 미시간대는 경제 전망 악화가 특정 정치 성향에만 국한된 현상이 아니라고 설명했다. 1월과 비교하면 공화당 성향 응답자의 소비심리는 20%, 민주당 성향 응답자는 13% 낮아졌다.
주가지수는 사상 최고치 부근에 있지만 소비자들은 높은 물가와 연료비, 금리 부담을 그대로 체감하고 있는 것이다.
자산시장과 실물 체감경기의 간극이 여전히 크다.
코스피는 7,000선을 지키고 추석 연휴로 들어갔다
국내 증시는 이번 주 월요일부터 수요일까지만 거래했고 목·금요일은 추석 연휴로 휴장했다.
월요일 코스피는 1.65% 상승한 7,007.72로 마감하며 7거래일 만에 7,000선을 회복했다.
상승의 중심은 삼성전자였다. 삼성전자는 이날 4.98% 오른 27만4,000원, SK하이닉스는 0.59% 상승했다.
다만 지수 상승과 시장 전체의 분위기는 달랐다. 월요일 상승 종목은 310개, 하락 종목은 552개였다. 지수 상승이 일부 대형주에 집중됐다는 뜻이다.
화요일 코스피는 장중 7,171.44까지 올랐지만 상승폭을 대부분 반납해 0.15% 오른 7,017.91로 마감했다. AI 서버 투자 확대 기대가 PCB 등 국내 IT 하드웨어 종목으로 확산됐지만 차익실현도 동시에 나타났다.
수요일에는 코스피가 다시 0.90% 오른 7,080.92로 마감했다. 삼성전자는 3.25%, SK하이닉스는 1.2% 상승했지만 개인과 외국인은 각각 순매도를 기록했다. 이날도 상승 종목 310개보다 하락 종목 546개가 더 많았다.
즉 이번 주 코스피 상승 역시 지수와 시장 체감이 완전히 같지는 않았다.
원화는 강해졌다
원/달러 환율은 월요일 1,381.0원에서 화요일 1,358.2원, 수요일 1,358.4원으로 내려왔다.
불과 이틀 사이 원화 가치가 상당폭 회복되면서 최근 이어졌던 원화 약세 흐름도 일단 제동이 걸렸다.
💡 정리
이번 주 시장을 한 문장으로 정리하면,
주식시장은 AI를 믿었고, 채권시장은 인플레이션과 연준을 의심했다.
나스닥은 다시 사상 최고치를 썼고 코스피도 7,000선을 지켰다.
하지만 미국 10년물 국채금리는 결국 5.2%에 육박했고, 소비자심리는 48.1까지 떨어졌다. 국내 증시 역시 지수는 올랐지만 하락 종목이 상승 종목보다 훨씬 많았다.
표면의 지수는 강했지만 그 아래에서는 금리 부담, 소비심리 악화, 시장 폭의 축소가 동시에 진행되고 있었다.
다음 주에는 이 간극이 더 중요해진다.
한국 증시는 추석 연휴를 마치고 다시 개장하고, 9월 30일 미국 PCE 물가와 마이크론 실적, 이어 10월 2일 미국 9월 고용보고서가 예정돼 있다. 로이터에 따르면 월가가 현재 가장 주목하는 변수 역시 결국 고용과 물가가 추가 금리 인상 경로를 얼마나 바꿀지 여부다.
이번 주 주식시장이 국채금리 5%를 견뎌냈다면, 다음 주에는 5%를 넘어선 금리를 어디까지 견딜 수 있는지가 시험대에 오르게 된다.
본 리포트는 특정 투자자산에 대한 투자 권유가 아닙니다.
#나스닥사상최고치 #미국10년물국채금리 #AMD시가총액1조달러 #메타Muse #마이크론실적발표 #코스피7000선 #삼성전자 #미시간대소비자심리지수 #주간증시정리

 15